
Split-step θ-methods for nonlinear stochastic Volterra integral equations
-
摘要:
针对一类非线性随机Volterra积分方程,为提高数值方法的稳定性提出了分裂步
θ -方法。首先,研究了数值解的均方有界性;其次,证明了数值方法的均方收敛阶;再次,基于线性卷积检验方程给出了数值方法的均方稳定性分析,比较了数值方法的稳定性区域;最后,利用数值算例进行模拟。数值结果表明, 分裂步θ -方法的均方收敛阶是0.5且和θ -方法、改进的θ -方法相比,分裂步θ -方法具有较好的稳定性。-
关键词:
- 非线性随机Volterra积分方程 /
- 分裂步θ-方法 /
- 卷积检验方程 /
- 收敛性 /
- 稳定性
Abstract:For a class of nonlinear stochastic Volterra integral equations, in order to improve the stability of numerical methods, the split-step methods are proposed. Firstly, the mean square boundedness of the numerical solution is studied. Secondly, the mean square convergence order of the numerical method is proved. Then, based on the linear convolution test equation, the mean square stability analysis of the numerical method is given, and the stability regions of the numerical methods are compared. Finally, numerical examples are used for simulation. The numerical results show that the mean square convergence order of the split-step methods is 0.5, and compared with
θ -methods and improvedθ -methods, the split-step methods have better stability. -
0. 引言
Volterra积分方程在众多领域均有广泛地应用[1-2]。随机Volterra积分方程是确定性Volterra积分方程的推广,由于随机Volterra积分方程同时考虑了随机因素和记忆效应,因此与确定性Volterra积分方程相比,通常在描述现实现象方面更加准确和符合实际情况。假设$ W\left(t\right) $是概率空间$ (\mathit{Ω} ,\mathit{Φ} ,P) $上的一维Wiener过程,$\mathcal{F}_t(t \geqslant 0)$是递增的$ \sigma $域流,即:如果$ {t}_{1}\le {t}_{2} $,则有$ \mathcal{F}_{t_1} \subset \mathcal{F}_{t_2}$。$ \sigma(W(s), 0 \leqslant s \leqslant t) \subset \mathcal{F}_t, \sigma(W(t+s)-W(s), s \geqslant 0)$独立于$ \mathcal{F}_t$。
本文主要研究如下形式的Itô型随机Volterra积分方程
$$ \begin{gathered} X(t)=\varphi(t)+\int_0^t a(t, s, X(s)) \mathrm{d} s+ \\ \int_0^t b(t, s, X(s)) \mathrm{d} W(s), \end{gathered} $$ (1) 式中:$t \in[0, T] ; \varphi(t):[0, T] \times \mathit{Ω} \longrightarrow \mathbf{R} $是连续过程且是$ \mathcal{F}_t$适应的; $ X\left(t\right) $是未知函数; $ a(t,s,x) $,$ b(t,s,x): $ $ [0, T]^2 \times \mathbf{R} \rightarrow \mathbf{R}$称为积分方程的核函数,且是Borel可测的。
方程(1)的右端第1个积分是通常的Riemann积分,第2个积分是Itô随机积分。
关于随机Volterra积分方程(1)的研究,Berger和Mizel[3-4]讨论了方程解的适定性。当$ a(t,s,x) $,$ b(t,s,x) $是x的线性函数时,方程(1)称为线性随机Volterra积分方程,否则称为非线性随机Volterra积分方程。由于大部分随机积分方程的解析解难以获得,因此构造适当的数值解法求解随机Volterra积分方程具有重要的应用价值。对于线性随机Volterra积分方程,Liang等[5]提出了线性随机Volterra积分方程的Euler-Maruyama方法,并分析了数值方法的超收敛阶;Xiao等[6]提出了线性随机Volterra积分方程的分裂步配置法,证明了该数值方法的可解性和数值解的均方有界性;Li等[7]提出了线性随机Volterra积分方程的分裂步方法,分析了数值方法的收敛性和稳定性。对于非线性随机Volterra积分方程数值解法的一些研究,Wen和Zhang提出了随机Volterra积分方程的矩形法[8]和改进的矩形法[9],分析了数值方法的收敛阶;Conte等[10]研究了随机Volterra积分方程的$ \theta $-方法,并分别利用基本检验方程和卷积检验方程分析了数值方法的稳定性;而后,Conte等[11]提出了一类改进的$ \theta $-方法,给出了数值方法的收敛性和稳定性分析;Li等[12]提出了随机Volterra积分方程的双参数Milstein方法;Wang等[13]研究了卷积类型随机Volterra积分方程的快$ \theta $-Maruyama方法,在局部Lipschitz条件和线性增长条件下证明了数值格式的强收敛性。分裂步方法具有较好的数值稳定性,且已广泛地用于求解随机微分方程[14-15],但是对于非线性随机Volterra积分方程分裂步方法的研究还较少。
本文基于方程(1)改进的$ \theta $-方法[11]提出了非线性随机Volterra积分方程的分裂步$ \theta $-方法,讨论了数值方法的收敛性和稳定性,并利用数值算例验证理论分析的结果,文中E为取期望。
1. 分裂步$ \theta $-方法
为了提出随机Volterra积分方程的分裂步$ \theta $-方法。首先,对区间$ \left[0\right.,T] $采取等距分割:$ {t}_{n}=n\Delta t $,$ n=\mathrm{1,2},\dots ,N $,其中$ \Delta t=T/N $。记$ \left[s\right] $为不超过s的最大整数,$ {n}_{s}=\left[s/\Delta t\right] $,$ {s}_{n}=\left[s/\Delta t\right]\Delta t $,那么$ {s}_{n}={t}_{{n}_{s}} $。在方程(1)中取$ t={t}_{n} $,则方程(1)可写为
$$ \begin{gathered} X\left(t_n\right)=\varphi\left(t_n\right)+\int_0^{t_n} a\left(t_n, s, X(s)\right) \mathrm{d} s+ \\ \int_0^{t_n} b\left(t_n, s, X(s)\right) \mathrm{d} W(s)。 \end{gathered} $$ (2) 由文献[8]可知,方程(1)的Euler-Maruyama方法为
$$ Y_n=\varphi\left(t_n\right)+\sum\limits_{i=0}^{n-1} a\left(t_n, t_i, Y_i\right) \Delta t+\sum\limits_{i=0}^{n-1} b\left(t_n, t_i, Y_i\right) \Delta W_{i \circ} $$ (3) 2021年,Conte等[11]提出了方程(1)改进的$ \theta $-方法
$$ \begin{gathered} Y_n=\varphi\left(t_n\right)+\sum\limits_{i=0}^{n-1}\left[\theta a\left(t_n, t_{i+1}-\theta \Delta t, Y_{i+1}\right)+\right. \\ \left.(1-\theta) a\left(t_n, t_i+(1-\theta) \Delta t, Y_i\right)\right] \Delta t+\sum\limits_{i=0}^{n-1} b\left(t_n, t_i, Y_i\right) \Delta W_i, \end{gathered} $$ (4) 式中:$ \theta \in R $;$ \Delta {W}_{i}=W\left({t}_{i+1}\right)–W\left({t}_{i}\right) $服从高斯分布$ N(0, \Delta t) $。基于方程(1)的Euler-Maruyama方法(3)和改进的$ \theta $-方法(4),记$ {Y}_{0}=\phi \left(0\right) $,提出分裂步$ \theta $-方法
$$ \left\{\begin{aligned} \bar{Y}_i= & Y_i+\left[\theta a\left(t_i, t_{i+1}-\theta \Delta t, \bar{Y}_i\right)+\right. \\ & \left.(1-\theta) a\left(t_i, t_i+(1-\theta) \Delta t, Y_i\right)\right] \Delta t, \\ Y_n= & \varphi\left(t_n\right)+\sum\limits_{i=0}^{n-1} a\left(t_n, t_i, \bar{Y}_i\right) \Delta t+ \\ & \sum\limits_{i=0}^{n-1} b\left(t_n, t_i, \bar{Y}_i\right) \Delta W_i, \quad 1 \leqslant n \leqslant N 。 \end{aligned}\right. $$ (5) 在数值格式(5)中,若取$ {\stackrel{-}{Y}}_{i}={Y}_{i} $,则分裂步方法退化为Euler-Maruyama方法(3)。
2. 均方收敛性
本节主要证明分裂步$ \theta – $方法(5)的数值解的均方有界性和均方收敛性。在此之前,先介绍一些引理和假设。
引理1 (离散的Gronwall不等式)对于序列$ {u}_{n},n=\mathrm{1,2},\dots ,N $,若存在非负常数$ {C}_{1},{C}_{2} $使得
$$ u_n \leqslant C_1+C_2 \frac{1}{N} \sum\limits_{i=0}^{n-1} u_i, $$ 成立,则
$$ \max\limits_{n=1,2, \cdots, N} u_n \leqslant C_1 \mathrm{e}^{C_2} 。 $$ 引理2 (连续的Gronwall不等式[16])若函数$\alpha, \beta:[0, T] \rightarrow \mathbf{R}$是可积的,且存在非负常数C对$ t\in [0,T] $有
$$ 0 \leqslant \alpha(t) \leqslant \beta(t)+C \int_0^t \alpha(s) \mathrm{d} s $$ 成立,则
$$ \alpha(t) \leqslant \beta(t)+C \int_0^t \mathrm{e}^{C(t-s)} \beta(s) \mathrm{d} s。 $$ 假设1 假设方程(1)中函数$ a,b $满足Lipschitz条件和线性增长条件,$ \phi $满足Lipschitz条件,即存在正常数K,对所有的$ s\le t\in [0,T] $和$x, y \in \mathbf{R} $,有
$$ \begin{gathered} |a(t, s, x)|+|b(t, s, x)| \leqslant K(1+|x|), \\ |a(t, s, x)-a(t, s, y)|+|b(t, s, x)-b(t, s, y)| \leqslant K|x-y|, \\ \left|a\left(t_1, s, x\right)-a\left(t_2, s, x\right)\right|+\left|b\left(t_1, s, x\right)-b\left(t_2, s, x\right)\right| \leqslant K\left|t_1-t_2\right|。 \end{gathered} $$ 接下来,证明方程(1)解析解的均方有界性和连续性。
引理3 若假设1成立,则存在非负常数C,使得方程(1)的解析解$ X\left(t\right) $满足
$$ \sup\limits_{0 \leqslant t \leqslant T} \mathbb{E}\left(X^2(t)\right) \leqslant C \mathbb{E}\left(1+\varphi^2(t)\right), $$ (6) $$ \sup\limits_{0 \leqslant t \leqslant T} \mathbb{E}\left(|X(t)-X(s)|^2\right) \leqslant C \mathbb{E}\left(1+\varphi^2(t)\right)|t-s|。 $$ (7) 证明 利用Hölder不等式和Itô等距,由方程(1)可得
$$ \begin{gathered} \mathbb{E}\left(X^2(t)\right) \leqslant 3 \mathbb{E}\left(\varphi^2(t)\right)+3 \mathbb{E}\left(\int_0^t a(t, s, X(s)) \mathrm{d} s\right)^2+ \\ 3 \mathbb{E}\left(\int_0^t b(t, s, X(s)) \mathrm{d} W(s)\right)^2 \leqslant \\ 3 \mathbb{E}\left(\varphi^2(t)\right)+3 T \mathbb{E}\left(\int_0^t a^2(t, s, X(s)) \mathrm{d} s\right)+ \\ 3 \mathbb{E}\left(\int_0^t b\left(t, s, X^2(s)\right) \mathrm{d} s\right) \leqslant \\ 3 \mathbb{E}\left(\varphi^2(t)\right)+3 T K \mathbb{E}\left(\int_0^t\left(1+X^2(s)\right) \mathrm{d} s\right)+ \\ 3 K \mathbb{E}\left(\int_0^t\left(1+X^2(s)\right) \mathrm{d} s\right) 。 \end{gathered} $$ 由引理2可知式(6)成立。在区间$ \left[0\right.,t] $和$ \left[0\right.,s] $分别考虑方程(1),根据Hölder不等式和Itô等距可知
$$ \begin{gathered} \mathbb{E}\left(|X(t)-X(s)|^2\right) \leqslant|\varphi(t)-\varphi(s)|^2+ \\ 2 \mathbb{E}\left[\left|\int_0^s a(t, u, X(u))-a(s, u, X(u)) \mathrm{d} u\right|^2\right]+ \\ 2 \mathbb{E}\left[\left|\int_s^t a(t, u, X(u)) \mathrm{d} u+\int_s^t b(t, u, X(u)) \mathrm{d} W(u)\right|^2\right]+ \\ 2 \mathbb{E}\left[\left|\int_0^s b(t, u, X(u))-b(s, u, X(u)) \mathrm{d} W(u)\right|^2\right] \leqslant \\ C \mathbb{E}\left(1+\varphi^2(t)\right)|t-s|_0 \end{gathered} $$ 根据不等式(6)可知式(7)成立。
引理4 如果假设1成立,那么当$ \Delta t < \frac{1}{\sqrt{3}\left|\theta \right|} $时,存在非负常数C,使得方程(5)中的$ {Y}_{n},{\stackrel{-}{Y}}_{n},n=\mathrm{1,2},\dots ,N $满足
$$ \mathbb{E}\left[\left[Y_n^2 \bigvee \bar{Y}_n^2\right] \leqslant C,\right. $$ (8) 其中“$ \vee $”代表“取大”运算。
证明 利用不等式$ {(a+b+c)}^{2}\le 3{a}^{2}+3{b}^{2}+3{c}^{2} $和Itô等距性,由式(5)的第2个式子,可得
$$ \begin{gathered} \mathbb{E}\left(Y_n^2\right) \leqslant 3 \mathbb{E}\left(\varphi^2\left(t_n\right)\right)+3 \mathbb{E}\left[\left|\sum\limits_{i=0}^{n-1} \int_{t_i}^{t_{i+1}} a\left(t_n, t_i, \bar{Y}_i\right) \mathrm{d} s\right|^2\right]+ \\ 3 \mathbb{E}\left[\left|\sum\limits_{i=0}^{n-1} \int_{t_i}^{t_{i+1}} b\left(t_n, t_i, \bar{Y}_i\right) \mathrm{d} W(s)\right|^2\right] \leqslant \\ 3 \mathbb{E}\left(\varphi^2\left(t_n\right)\right)+3 T \mathbb{E}\left[\sum\limits_{i=0}^{n-1} \int_{t_i}^{t_{i+1}} a^2\left(t_n, t_i, \bar{Y}_i\right) \mathrm{d} s\right]+ \\ 3 \mathbb{E}\left[\sum\limits_{i=0}^{n-1} \int_{t_i}^{t_{i+1}} b^2\left(t_n, t_i, \bar{Y}_i\right) \mathrm{d} s\right] \leqslant \\ 3 \mathbb{E}\left(\varphi^2\left(t_n\right)\right)+3 K T \Delta t \sum\limits_{i=0}^{n-1} E\left(\bar{Y}_i^2\right)+3 K \Delta t \sum\limits_{i=0}^{n-1} \mathbb{E}\left(\bar{Y}_i^2\right) 。 \end{gathered} $$ (9) 由式(5)的第1个式子可得
$$ \begin{gathered} \mathbb{E}\left(\bar{Y}_i^2\right) \leqslant 3 \mathbb{E}\left(Y_i^2\right)+3 \mathbb{E}\left[\theta^2 a^2\left(t_i, t_{i+1}-\theta \Delta t, \bar{Y}_i\right) \Delta t^2\right]+ \\ 3 \mathbb{E}\left[(1-\theta)^2 a^2\left(t_i, t_i+(1-\theta) \Delta t, Y_i\right) \Delta t^2\right] \leqslant \\ 3 \mathbb{E}\left(Y_i^2\right)+3 \theta^2 \mathbb{E}\left[\left[1+\bar{Y}_i^2\right] \Delta t^2+\right. \\ 3(1-\theta)^2 \mathbb{E}\left[\left[1+Y_i^2\right] \Delta t^2=\right. \\ 3 \mathbb{E}\left(Y_i^2\right)+3 \theta^2 \Delta t^2+3 \theta^2 \mathbb{E}\left(\bar{Y}_i^2\right) \Delta t^2+3(1-\theta)^2 \Delta t^2+ \\ 3(1-\theta)^2 \mathbb{E}\left[\left(Y_i^2\right) \Delta t^2 。\right. \end{gathered} $$ (10) 可选取步长$ \Delta t < \frac{1}{\sqrt{3}\left|\theta \right|} $,由式(10)可知
$$ \begin{gathered} \mathbb{E}\left[\left(\bar{Y}_i^2\right) \leqslant \frac{1}{1-3 \theta^2 \Delta t^2}\left[3\left(1+(1-\theta)^2 \Delta t^2\right) \mathbb{E}\left(Y_i^2\right)+\right.\right. \\ \left.3\left(\theta^2+(1-\theta)^2\right) \Delta t^2\right] \leqslant \\ K\left[3\left(1+(1-\theta)^2 \Delta t^2\right) \mathbb{E}\left(Y_i^2\right)+3\left(\theta^2+(1-\theta)^2\right) \Delta t^2\right] \leqslant \\ K\left(1+\Delta t^2\right) \mathbb{E}\left(Y_i^2\right)+K \Delta t^2 。 \end{gathered} $$ (11) 将式(11)代入式(9)可得
$$ \begin{gathered} \mathbb{E}\left(Y_n^2\right) \leqslant 3 \mathbb{E}\left(\varphi^2\left(t_n\right)\right)+ \\ 3 K \Delta t(T+1) \sum\limits_{i=0}^{n-1}\left[K\left(1+\Delta t^2\right) \mathbb{E}\left(Y_i^2\right)+K \Delta t^2\right] \leqslant \\ 3 \mathbb{E}\left(\varphi^2\left(t_n\right)\right)+K \Delta t(T+1)\left(1+\Delta t^2\right) \sum\limits_{i=0}^{n-1} \mathbb{E}\left(Y_i^2\right)+K \Delta t^2。 \end{gathered} $$ 由引理1知$ \mathbb{E}\left(Y_n^2\right)$有界,由式(10)知$\mathbb{E}\left(\bar{Y}_n^2\right)$有界。
接下来,再考察分裂步$ \theta $-方法的均方收敛阶。
引理5 若假设1成立,当$ \Delta t < \frac{1}{\sqrt{3}\left|\theta \right|} $时,则存在非负常数C,使得数值格式(5)中$ {Y}_{n},{\stackrel{-}{Y}}_{n},n=\mathrm{1,2},\dots ,N $满足$ \mathbb{E}\left[\left|\bar{Y}_n-Y_n\right|^2\right] \leqslant C \Delta t^2 $。
证明 由方程组(5)中第1个式子,可得
$$ \begin{gathered} \mathbb{E}\left[\left|\bar{Y}_i-Y_i\right|^2\right] \leqslant 2 \mathbb{E}\left[\theta^2 a^2\left(t_i, t_{i+1}-\theta \Delta t, \bar{Y}_i\right)+\right. \\ \left.(1-\theta)^2 a^2\left(t_i, t_i+(1-\theta) \Delta t, Y_i\right)\right] \Delta t^2 。 \end{gathered} $$ 根据引理4知结论成立。
定理1 如果假设1成立,当步长$ \Delta t < \frac{1}{\sqrt{3}\left|\theta \right|} $时,方程(1)的分裂步$ \theta $-方法(5)的均方收敛阶是0.5,即当$ n=\mathrm{1,2},\dots ,N $时,存在正常数C使得
$$ \mathbb{E}\left[\left|X\left(t_n\right)-Y_n\right|^2\right] \leqslant C \Delta t_{\circ} $$ (12) 证明 令$ Z_i=\mathbb{E}\left[\left|X\left(t_i\right)-Y_i\right|^2\right]$,由式(2和5)可得
$$ \begin{aligned} & Z_n \leqslant 2 \mathbb{E}\left(\sum\limits_{i=0}^{n-1} \int_{t_i}^{t_{i+1}} a\left(t_n, s, X(s)\right)-a\left(t_n, t_i, \bar{Y}_i\right) \mathrm{d} s\right)^2+ \\ & 2 \mathbb{E}\left(\sum\limits_{i=0}^{n-1} \int_{t_i}^{t_{i+1}} b\left(t_n, s, X(s)\right)-b\left(t_n, t_i, \bar{Y}_i\right) \mathrm{d} W(s)\right)^2 。 \end{aligned} $$ 由假设1、引理3和4,可得
$$ \begin{gathered} \mathbb{E}\left(\sum\limits_{i=0}^{n-1} \int_{t_i}^{t_{i+1}} a\left(t_n, s, X(s)\right)-a\left(t_n, t_i, \bar{Y}_i\right) \mathrm{d} s\right)^2 \leqslant \\ 4 \mathbb{E}\left(\int_0^{t_n} a\left(t_n, s, X(s)\right)-a\left(t_n, s, \bar{Y}_{s_n}\right) \mathrm{d} s\right)^2+ \\ 4 \mathbb{E}\left(\int_0^{t_n} a\left(t_n, s, X\left(s_n\right)\right)-a\left(t_n, s_n, X\left(s_n\right)\right) \mathrm{d} s\right)^2+ \\ 4 \mathbb{E}\left(\int_0^{t_n} a\left(t_n, s_n, X\left(s_n\right)\right)-a\left(t_n, s_n, Y_{s_n}\right) \mathrm{d} s\right)^2+ \\ 4 \mathbb{E}\left(\int_0^{t_n} a\left(t_n, s_n, Y_{s_n}\right)-a\left(t_n, s_n, \bar{Y}_{s_n}\right) \mathrm{d} s\right)^2 \leqslant \\ T C_1 \int_0^{t_n}\left(\mathbb { E } \left[\left[\left(X(s)-X\left(s_n\right)\right)^2\right]+\left(s-s_n\right)^2+\right.\right. \\ \mathbb{E}\left[\left[\left(X\left(s_n\right)-Y_{s_n}\right)^2\right]\right) \mathrm{d} s+T C_2 \int_0^{t_n} \mathbb{E}\left[\left[\left(Y_{s_n}-\bar{Y}_{s_n}\right)^2\right] \mathrm{d} s,\right. \\ \mathbb{E}\left(\sum\limits_{i=0}^{n-1} \int_{t_i}^{t_{i+1}} a\left(t_n, s, X(s)\right)-a\left(t_n, t_i, \bar{Y}_i\right) \mathrm{d} s\right)^2 \leqslant \\ C_1 \Delta t+C_2 \Delta t \sum\limits_{i=0}^{n-1} Z_i, \end{gathered} $$ 并且
$$ \begin{gathered} \mathbb{E}\left(\sum\limits_{i=0}^{n-1} \int_{t_i}^{t_{i+1}} b\left(t_n, s, X(s)\right)-b\left(t_n, t_i, \bar{Y}_i\right) \mathrm{d} W(s)\right)^2= \\ \int_0^{t_n} \mathbb{E}\left(b\left(t_n, s, X(s)\right)-b\left(t_n, s_n, \bar{Y}_{s_n}\right)\right)^2 \mathrm{~d} s \leqslant \\ 4 \int_0^{t_n} \mathbb{E}\left(b\left(t_n, s, X(s)\right)-b\left(t_n, s, X\left(s_n\right)\right)\right)^2 \mathrm{~d} s+ \\ 4 \int_0^{t_n} \mathbb{E}\left(b\left(t_n, s, X\left(s_n\right)\right)-b\left(t_n, s_n, X\left(s_n\right)\right)\right)^2 \mathrm{~d} s+ \\ 4 \int_0^{t_n} \mathbb{E}\left(b\left(t_n, s_n, X\left(s_n\right)\right)-b\left(t_n, s_n, Y_{s_n}\right)\right)^2 \mathrm{~d} s+ \\ 4 \int_0^{t_n} \mathbb{E}\left(b\left(t_n, s, Y_{s_n}\right)-b\left(t_n, s_n, \bar{Y}_{s_n}\right)\right)^2 \mathrm{~d} s \leqslant \\ 4 T C_1 \int_0^{t_n}\left(\mathbb{E}\left[\left(X(s)-X\left(s_n\right)\right)^2\right]+\left(s-s_n\right)^2\right) \mathrm{d} s+ \\ 4 T C_2 \int_0^{t_n}\left(\mathbb{E}\left[\left(X\left(s_n\right)-Y_{s_n}\right)^2\right]+\mathbb{E}\left[\left(Y_{s_n}-\bar{Y}_{s_n}\right)^2\right]\right) \mathrm{d} s \leqslant \\ C_1 \Delta t+C_2 \Delta t \sum\limits_{i=0}^{n-1} Z_i 。 \end{gathered} $$ 结合上述不等式,可得
$$ Z_n \leqslant C_1 \Delta t+C_2 \Delta t \sum\limits_{i=0}^{n-1} Z_{i \circ} $$ 利用引理1,可得结论成立。
3. 稳定性分析
本节利用如下卷积检验方程来分析分裂步$ \theta – $方法(5)的均方稳定性
$$ X(t)=X_0+\int_0^t(\lambda+\sigma(t-s)) X(s) \mathrm{d} s+\int_0^t \mu X(s) \mathrm{d} W(s), $$ (13) 式中$ \lambda 、\sigma 、\mu \in R,{X}_{0} $是已知的随机变量。为此,给出数值方法均方稳定性的定义。
定义1 若当$ n\to +\infty $时,由一个数值方法应用于卷积检验方程(13)所得到的数值解$ {Y}_{n} $满足
$$ \lim\limits_{n \rightarrow \infty} \mathbb{E}\left(Y_n^2\right)=0, $$ 则称该数值方法是均方稳定的。
为分析数值方法(5)的均方稳定性,首先推导如下关系式。
引理6 分裂步$ \theta – $方法(5)应用于卷积检验方程(13)时,满足
$$ \begin{gathered} Y_{n+1}=\left[2+(\lambda+\sigma \Delta t) \Delta t \alpha+\mu \Delta W_n \alpha\right] Y_n- \\ {\left[1+(\lambda+\sigma \Delta t) \Delta t \alpha+\mu \Delta W_{n-1} \alpha-\sigma \Delta t^2 \alpha\right] Y_{n-1},} \end{gathered} $$ 其中
$$ \alpha=\frac{1+(1-\theta)[\lambda-\sigma(1-\theta) \Delta t] \Delta t}{1-\theta[\lambda+\sigma(\theta-1) \Delta t] \Delta t}。 $$ 证明 利用分裂步$ \theta – $方法求解方程(13),取$ {Y}_{0}={X}_{0} $可得
$$ \left\{\begin{array}{l} \bar{Y}_i=\frac{1+(1-\theta)[\lambda-\sigma(1-\theta) \Delta t] \Delta t}{1-\theta[\lambda+\sigma(\theta-1) \Delta t] \Delta t} Y_i, \\ Y_n=Y_0+\sum\limits_{i=0}^{n-1}\left(\lambda+\sigma\left(t_n-t_i\right)\right) \bar{Y}_i \Delta t+\sum\limits_{i=0}^{n-1} \mu \bar{Y}_i \Delta W_i。 \end{array}\right. $$ (14) 根据式(14)中第2个等式可知
$$ \begin{gathered} Y_{n+1}=Y_0+\sum\limits_{i=0}^n\left(\lambda+\sigma\left(t_{n+1}-t_i\right)\right) \bar{Y}_i \Delta t+\sum\limits_{i=0}^n \mu \bar{Y}_i \Delta W_i= \\ Y_0+\sum\limits_{i=0}^{n-1}\left(\lambda+\sigma\left(t_{n+1}-t_i\right)\right) \bar{Y}_i \Delta t+ \\ \sum\limits_{i=0}^{n-1} \mu \bar{Y}_i \Delta W_i+(\lambda+\sigma \Delta t) \bar{Y}_n \Delta t+\mu \bar{Y}_n \Delta W_n= \\ Y_0+\sum\limits_{i=0}^{n-1}\left(\lambda+\sigma\left(t_n-t_i\right)\right) \bar{Y}_i \Delta t+\sum\limits_{i=0}^{n-1} \mu \bar{Y}_i \Delta W_i+ \\ (\lambda+\sigma \Delta t) \bar{Y}_n \Delta t+\mu \bar{Y}_n \Delta W_n+\sum\limits_{i=0}^{n-1} \sigma \Delta t^2 \bar{Y}_i, \end{gathered} $$ 则
$$ Y_{n+1}=Y_n+(\lambda+\sigma \Delta t) \bar{Y}_n \Delta t+\mu \bar{Y}_n \Delta W_n+\sum\limits_{i=0}^{n-1} \sigma \Delta t^2 \bar{Y}_i, $$ (15) $$ Y_n=Y_{n-1}+(\lambda+\sigma \Delta t) \bar{Y}_{n-1} \Delta t+\mu \bar{Y}_{n-1} \Delta W_{n-1}+\sum\limits_{i=0}^{n-2} \sigma \Delta t^2 \bar{Y}_i 。 $$ (16) 利用式(15和16)可得
$$ \begin{aligned} Y_{n+1}= & 2 Y_n+\left[(\lambda+\sigma \Delta t) \Delta t+\mu \Delta W_n\right] \bar{Y}_n-Y_{n-1}- \\ & {\left[\lambda \Delta t+\mu \Delta W_{n-1}-\sigma \Delta t^2\right] \bar{Y}_{n-1} 。 } \end{aligned} $$ (17) 将$ {\stackrel{-}{Y}}_{i} $代入式(17)得
$$ \begin{gathered} Y_{n+1}=\left[2+(\lambda+\sigma \Delta t) \Delta t \alpha+\mu \Delta W_n \alpha\right] Y_n- \\ {\left[1+\lambda \Delta t \alpha+\mu \Delta W_{n-1} \alpha-\sigma \Delta t^2 \alpha\right] Y_{n-1} \circ} \end{gathered} $$ 为了更加具体的表示数值方法的均方稳定性区域,记$ x=\lambda \Delta t,y={\mu }^{2}\Delta t,z=\sigma \Delta {t}^{2},{\xi }_{n}=\frac{\Delta {W}_{n}}{\sqrt{\Delta t}}, $则$ \alpha $可表示为
$$ \alpha =\frac{1+(1–\theta )[x–(1–\theta \left)z\right]}{1–\theta [x+(\theta –1\left)z\right]} 。 $$ 记$ p=(x+z)\alpha ,q=\sqrt{y}\alpha ,r=z\alpha , $由引理6可得
$$ Y_{n+1}=\left(2+p+q \xi_n\right) Y_n-\left(1+p-r+q \xi_{n-1}\right) Y_{n-1} 。 $$ (18) 定理2 若矩阵$ \boldsymbol{M} $的谱半径$\rho(\boldsymbol{M})<1$ < $ 1 $,则分裂步$ \theta – $方法(5)是均方稳定的,其中
$$ \begin{gathered} \boldsymbol{M}= \\ \left(\begin{array}{ccc} 0 & 0 & 1 \\ -q^2 & -(1+p-r) & 2+p \\ (1+p-r)^2+q^2-2(2+p) q^2 & -2(2+p)(1+p-r) & (2+p)^2+q^2 \end{array}\right) \end{gathered}。$$ 证明 由式(18)两边平方取期望可得
$$ \begin{gathered} \mathbb{E}\left(Y_{n+1}^2\right)=\left[(2+p)^2+q^2\right] \mathbb{E}\left(Y_n^2\right)+ \\ {\left[(1+p-r)^2+q^2-2(2+p) q^2\right] \mathbb{E}\left(Y_{n-1}^2\right)-} \\ 2(2+p)(1+p-r) \mathbb{E}\left(Y_n Y_{n-1}\right), \end{gathered} $$ (19) 其中,利用了如下等式
$$ \begin{aligned} & \mathbb{E}\left(Y_n Y_{n-1} \xi_{n-1}\right)=\mathbb{E}\left[\left(2+p+q \xi_{n-1}\right) Y_{n-1}^2 \xi_{n-1}-\right. \\ & \left.\left(1+p-r+q \xi_{n-2}\right) Y_{n-2} Y_{n-1} \xi_{n-1}\right]=q \mathbb{E}\left(Y_{n-1}^2\right) 。 \end{aligned} $$ 再次利用式(18)可得
$$ \begin{gathered} \mathbb{E}\left(Y_{n+1} Y_n\right)=\mathbb{E}\left[\left(2+p+q \xi_n\right) Y_n^2-\right. \\ \left.\left(1+p-r+q \xi_{n-1}\right) Y_{n-1} Y_n\right]= \\ (2+p) \mathbb{E}\left(Y_n^2\right)-(1+p-r) \mathbb{E}\left[Y_{n-1} Y_n\right]-q^2 \mathbb{E}\left(Y_{n-1}^2\right)。 \end{gathered} $$ (20) 由式(19和20),可得
$$ \left(\begin{array}{c} \mathbb{E}\left(Y_n^2\right) \\ \mathbb{E}\left(Y_n Y_{n+1}\right) \\ \mathbb{E}\left(Y_{n+1}^2\right) \end{array}\right)=\boldsymbol{M}\left(\begin{array}{c} \mathbb{E}\left(Y_{n-1}^2\right) \\ \mathbb{E}\left(Y_n Y_{n-1}\right) \\ \mathbb{E}\left(Y_n^2\right) \end{array}\right)。 $$ 根据定理2和Routh-Hurwitz准则,图 1中分别给出了当$ z=–2 $和$ z=–3 $时分裂步$ \theta $-方法(黑色实线)、改进的$ \theta $-方法(红色虚线)[11]和$ \theta $-方法(蓝色点线)[10]的均方稳定性区域,其中$ \theta $的取值分别为$ \mathrm{0.5,0.75} $。可知,本文所提出的分裂步$ \theta $-方法的均方稳定性区域大于相应改进的$ \theta $-方法和$ \theta $-方法的均方稳定性区域。
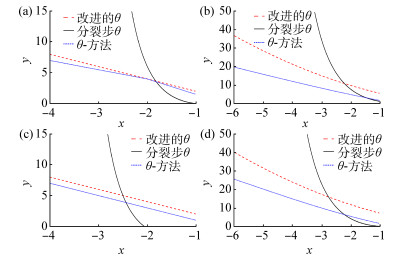 图 1 分裂步$ \theta $-方法、改进的$ \theta $-方法和$ \theta $-方法均方稳定性区域的比较(a)z=-2, $ \theta $=0.5;(b)z=-2, $ \theta $=0.75;(c)z=-3, $ \theta $=0.5;(d)z=-3, $ \theta $=0.75Fig. 1 comparison of mean-square stability regions of the split-step $ \theta $-methods, the improved $ \theta $-methods and $ \theta $-methods(a)z=-2, $ \theta $=0.5;(b)z=-2, $ \theta $=0.75;(c)z=-3, $ \theta $=0.5;(d)z=-3, $ \theta $=0.75
 下载:
全尺寸图片
4. 数值算例
这一部分,将通过数值算例来验证分裂步$ \theta $-方法的均方收敛性和均方稳定性。在所有的数值试验中,分别模拟2 000条样本路径。
例1 考虑如下卷积检验方程$ X(t)=X_0+ \int_0^t(\lambda+\sigma(t-s)) X(s) \mathrm{d} s+\int_0^t \mu X(s) \mathrm{d} W(s) 。$选取参数$ \lambda =–5、\mu =2\sqrt{3} $和$ \sigma =–8 $,分别利用分裂步$ \theta $-方法、改进的$ \theta $-方法以及$ \theta $-方法在时间区间$ \left[\mathrm{0,15}\right] $上求解该方程,其中$ \Delta t=\frac{1}{2} $,$ {X}_{0}=1 $。图 2给出了利用3种数值方法所得的数值解,可知分裂步$ \theta $-方法具有较好的均方稳定性。
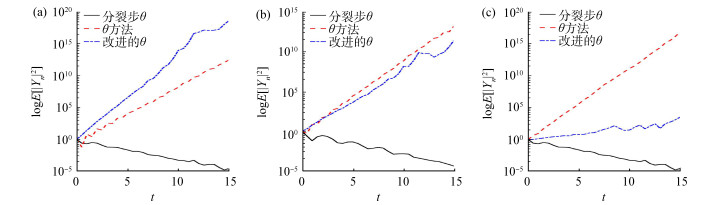 图 2 分裂步$ \theta $-方法、改进的$ \theta $-方法和$ \theta $-方法数值解的比较(a)$ \lambda =5 $, $ \theta =0.25 $; (b)$ \mu =2\sqrt{3} $, $ \theta =0.5 $; (c)$ \sigma =–8 $, $ \theta =0.75 $Fig. 2 comparison of numerical solutions of the split-step $ \theta $-methods, the improved $ \theta $-methods, and $ \theta $-methods(a)$ \lambda =5 $, $ \theta =0.25 $; (b)$ \mu =2\sqrt{3} $, $ \theta =0.5 $; (c)$ \sigma =–8 $, $ \theta =0.75 $下载:
全尺寸图片
例2 考虑非线性随机Volterra积分方程[17]
$$ \begin{gathered} X(t)=X_0+k^2 \int_0^t \cos (X(s)) \sin ^3(X(s)) \mathrm{d} s- \\ k \int_0^t \sin ^2(X(s)) \mathrm{d} W(s) \end{gathered} $$ 式中:$ t\in \left[\mathrm{0,1}\right] $;k和$ {X}_{0} $是实数,其精确解为$ X\left(t\right)=\operatorname{arccot}\left(k W(t)+\cot \left(X_0\right)\right) \text { 。 }$
选取$ k={X}_{0}=\frac{1}{2} $,利用分裂步$ \theta $-方法求解该方程。图 3给出了当步长分别为$ {2}^{–9}、{2}^{–8}、{2}^{–7}、{2}^{–6}、{2}^{–5} $时,$ \theta $取不同的值时方程的数值解和精确解最大均方误差,可知分裂步$ \theta $-方法的均方收敛阶是$ 0.5 $。
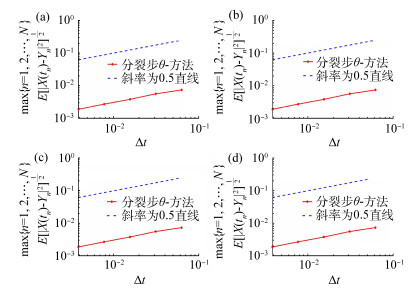 图 3 分裂步$ \theta $-方法的均方收敛阶(a)$ \theta $=0;(b)$ \theta $=0.5;(c)$ \theta $=0.75;(d)$ \theta $=1.0Fig. 3 mean-square convergence order of the split-step $ \theta $-methods(a)$ \theta $=0;(b)$ \theta $=0.5;(c)$ \theta $=0.75;(d)$ \theta $=1.0下载:
全尺寸图片
5. 结束语
本文提出了数值求解随机Volterra积分方程的分裂步$ \theta $-方法,证明了数值方法的均方收敛性。基于卷积检验方程,讨论了数值方法的均方稳定性,并描绘了相应的均方稳定区域。通过数值算例表明,分裂步$ \theta $-方法的均方收敛阶是$ 0.5 $,且分裂步$ \theta $-方法具有较好的均方稳定性。
© The editorial department of Journal of Capital Normal University (Natural Science Edition) 2025.This is an open access article under the CC BY-NC-ND 4.0 license (https://creativecommons.org/licenses/by-nc-nd/4.0/). -
图 1 分裂步$ \theta $-方法、改进的$ \theta $-方法和$ \theta $-方法均方稳定性区域的比较
(a)z=-2, $ \theta $=0.5;(b)z=-2, $ \theta $=0.75;(c)z=-3, $ \theta $=0.5;(d)z=-3, $ \theta $=0.75
Fig. 1 comparison of mean-square stability regions of the split-step $ \theta $-methods, the improved $ \theta $-methods and $ \theta $-methods
(a)z=-2, $ \theta $=0.5;(b)z=-2, $ \theta $=0.75;(c)z=-3, $ \theta $=0.5;(d)z=-3, $ \theta $=0.75
下载:
全尺寸图片
图 2 分裂步$ \theta $-方法、改进的$ \theta $-方法和$ \theta $-方法数值解的比较
(a)$ \lambda =5 $, $ \theta =0.25 $; (b)$ \mu =2\sqrt{3} $, $ \theta =0.5 $; (c)$ \sigma =–8 $, $ \theta =0.75 $
Fig. 2 comparison of numerical solutions of the split-step $ \theta $-methods, the improved $ \theta $-methods, and $ \theta $-methods
(a)$ \lambda =5 $, $ \theta =0.25 $; (b)$ \mu =2\sqrt{3} $, $ \theta =0.5 $; (c)$ \sigma =–8 $, $ \theta =0.75 $
下载:
全尺寸图片
图 3 分裂步$ \theta $-方法的均方收敛阶
(a)$ \theta $=0;(b)$ \theta $=0.5;(c)$ \theta $=0.75;(d)$ \theta $=1.0
Fig. 3 mean-square convergence order of the split-step $ \theta $-methods
(a)$ \theta $=0;(b)$ \theta $=0.5;(c)$ \theta $=0.75;(d)$ \theta $=1.0
下载:
全尺寸图片
-
[1] Szyłko-Bigus O, Śniady P, Zakęś F. Application of Volterra integral equations in the dynamics of a multi-span Rayleigh beam subjected to a moving load[J]. Mechanical Systems and Signal Processing, 2019, 121: 777-790. DOI: 10.1016/j.ymssp.2018.11.056. [2] Zakęś F, Śniady P. Application of Volterra integral equations in dynamics of multispan uniform continuous beams subjected to a moving load[J]. Shock and Vibration, 2016, 2016(1): 4070627. DOI: 10.1155/2016/4070627. [3] Berger M A, Mizel V J. Volterra equations with Itô integrals-Ⅰ[J]. The Journal of Integral Equations, 1980, 2(3): 187-245. [4] Berger M A, Mizel V J. Volterra equations with Itô integrals-Ⅱ [J]. The Journal of Integral Equations, 1980, 2(4): 319-337. [5] Liang H, Yang Z W, Gao J F. Strong superconvergence of the EulerMaruyama method for linear stochastic Volterra integral equations[J]. Journal of Computational and Applied Mathematics, 2017, 317(C): 447-457. DOI: 10.1016/j.cam.2016.11.005. [6] Xiao Y, Shi J N, Yang Z W. Split-step collocation methods for stochastic Volterra integral equations[J]. Journal of Integral Equations and Applications, 2018, 30(1): 197-218. DOI: 10.1216/jie-2018-30-1-197. [7] Li M, Huang C M, Hu P, et al. Mean-square stability and convergence of a split-step Theta method for stochastic Volterra integral equations[J]. Journal of Computational and Applied Mathematics, 2021, 382: 113077. DOI: 10.1016/j.cam.2020.113077. [8] Wen C H, Zhang T S. Rectangular method on stochastic Volterra equations[J]. International Journal of Applied Mathematics and Statistics, 2009, 14(J09): 12-26. [9] Wen C H, Zhang T S. Improved rectangular method on stochastic Volterra equations[J]. Journal of Computational and Applied Mathematics, 2011, 235(8): 2492-2501. DOI: 10.1016/j.cam.2010.11.002. [10] Conte D, D'Ambrosio R, Paternoster B. On the stability of ϑ-methods for stochastic Volterra integral equations[J]. Discrete and Continuous Dynamical Systems B, 2018, 23(7): 2695-2708. DOI: 10.3934/dcdsb.2018087. [11] Conte D, D'Ambrosio R, Paternoster B. Improved ϑ-methods for stochastic Volterra integral equations[J]. Communications in Nonlinear Science and Numerical Simulation, 2021, 93: 105528. DOI: 10.1016/j.cnsns.2020.105528. [12] Li M, Huang C M, Wen J. A two-parameter Milstein method for stochastic Volterra integral equations[J]. Journal of Computational and Applied Mathematics, 2022, 404: 113870. DOI: 10.1016/j.cam.2021.113870. [13] Wang M J, Dai X J, Yu Y, et al. Fast ϑ-Maruyama scheme for stochastic Volterra integral equations of convolution type: mean-square stability and strong convergence analysis[J]. Computational and Applied Mathematics, 2023, 42(3): 108. DOI: 10.1007/s40314-023-02248-3. [14] Yang H Z, Pan Y X, Liu W X, et al. Numerical analysis of split-step θ methods with truncated Wiener process for a stochastic SIS epidemic model[J]. Journal of Computational and Applied Mathematics, 2022, 415: 114433. DOI: 10.1016/j.cam.2022.114433. [15] Nouri K, Ranjbar H, Torkzadeh L. Solving the stochastic differential systems with modified split-step Euler-Maruyama method[J]. Communications in Nonlinear Science and Numerical Simulation, 2020, 84: 105153. DOI: 10.1016/j.cnsns.2019.105153. [16] Wen C. Numerical methods for stochastic Volterra equations [D]. Manchester: University of Manchester, 2007. [17] Singh P, Saha Ray S. Two reliable methods for numerical solution of nonlinear stochastic Itô-Volterra integral equation[J]. Stochastic Analysis and Applications, 2022, 40(5): 891-913. DOI: 10.1080/07362994.2021.1967761.
