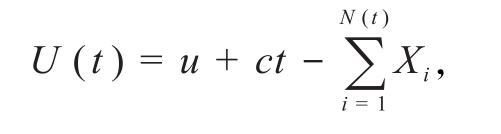
Optimal reinsurance of mixed double insurance under the classical risk model*
随着社会经济的快速发展,保险业蓬勃发展,再保险在控制风险上起到至关重要的作用。在保险实务中,保险理赔具有随机性,而大额理赔会使保险公司面临更大风险,一份合理的再保险合同尤为重要,因此需要对这类随机风险进行研究与控制。最优再保险问题是1960年由Borch[1]首次提出的,根据财富效用最大化得出最优再保险策略。随着再保险问题的不断深化,众多学者进行了多方面的研究。(1)考虑到不同保费原则下的最优再保险。如:Kaluszka[2]根据再保险人总索赔额的期望和方差,推导出在方差保费原则与标准差保费原则下的最优再保险;Gajek 和 Zagrodny[3]考虑风险方差最小化,讨论在标准差计算原理下的最优再保险合同;Hu等[4]根据王氏保费原则下的扭曲函数及保险人的置信区间得到一个阈值,当保险人风险承受水平大于此值时,比例再保险是最优再保险策略;Arrow[5]在期望值保费原则下,利用最大化期望效用准则证明了停止损失再保险是最优的。(2)考虑到保险人需要权衡收益与风险之间的关系以制定最优合同。如朱诗浩[6]运用期望方差目标准则,基于Lagrange对偶定理,研究模型参数不确定时的最优再保险策略。(3)运用均值方差原则研究最优再保险问题[7-9]。如:Kaluszka[10]利用均值方差原则,得到由比例再保险和超额损失再保险组成的再保险是最优的;纪玉卿和曹玉松[11]将保险公司总收益最大且总风险最小的双目标规划问题转化为在既定风险下期望效益最大的单目标规划问题,并通过求解具体的均值方差模型得出多险种比例再保险的最优分保比例。(4)考虑到保险公司可以同时存在不同类别的业务,而独立性假设会对风险估计有较大偏差,因此,在风险过程中考虑索赔间联系是非常必要的。王春霞和吴黎军[12]考虑到多个险种间的相依关系,利用HJB方程得到最优再保险策略;杨鹏和陈鑫[13]利用HJB方程得到时间一致的最优再保险和投资策略。(5)对于多险种风险模型下的最优再保险相关问题[14-17],混合再保险风险模型也备受关注。 Centeno[18]先考虑超额损失再保险形式,运用调节系数与破产概率的关系求出破产概率有限上界;Centeno[19]进一步研究由比例再保险和超额损失再保险组成的混合再保险模型,利用调节系数寻找比例系数和自留额的相关函数;谭显中和温利民[20]从原保险人和再保险人双方的角度对各自总损失的风险价值的凸组合进行研究,得出混合再保险中最优比例系数和最优自留额。现有研究成果中同时考虑比例再保险和超额损失再保险的研究比较少,鉴于此,研究古典风险模型下混合再保险中,分保函数的参数对保险公司的风险预测具有重要指导意义。本文主要通过构造比例和超额损失混合双险种再保险风险模型,研究此类风险模型的数学特征和最优参数,得出最优再保险合同。
古典风险模型为
式中:U(t)表示t时刻保险公司的盈余;u≥0表示初始准备金;c≥0表示单位时间内保险公司的保费收入;N(t)表示(0 ,t]内所发生的总索赔次数,索赔计数过程{N (t),t≥ 0} 是参数为 λ的泊松过程;Xi表示第i次的索赔额,索赔额{X i,i≥ 1} 是非负独立同分布随机变量序列,其分布函数为F(x)且均值为μ,{N (t),t≥ 0} 与{X i,i≥ 1} 相互独立。
本文主要将再保险合同分为2个部分,将索赔额的100α%购买比例再保险,比例再保险分保损失函数为R(x)=ax,其中a∈[0 ,1]为比例系数;将索赔额的100(1-α)%购买超额损失再保险,超额损失再保险分保损失函数为R(x)=min{Xi,M},其中M>0为自留水平。从而保险公司的盈余(U(α,a,M,t))为
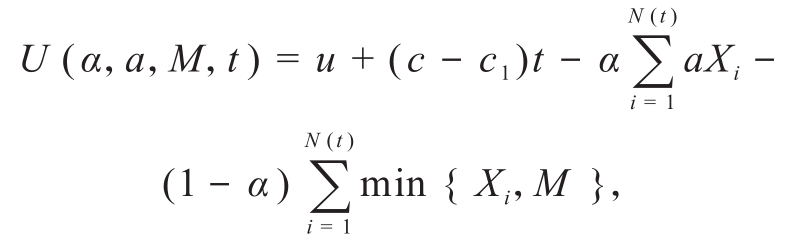
式中c1为比例再保险和超额损失再保险的总再保费率。赔付盈余过程S(α ,a,M,t)=U(α,a,M,t)-u,t≥ 0。
为了保证公司盈利,主要假设保险公司和再保险公司在单位时间内均按照期望值保费原则收取保费,进而
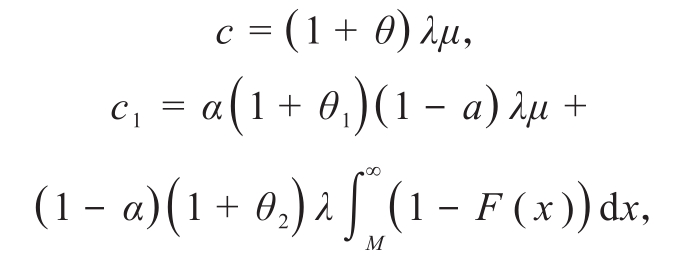
式中:θ≥0为原保险的安全负荷;θ1≥θ为比例再保险的安全负荷;θ2≥θ为超额损失再保险的安全负荷。
本文主要研究古典风险模型下混合双险种的最优再保险风险模型,拟得到赔付盈余过程的数学期望、方差等数字特征,进而在均值方差原则下通过Lagrange乘数法得到最优比例系数(a*)和最优自留额(M*)满足的表达式。尝试通过具体的数值例子验证模型的应用,进一步说明在不同的参数下最优自留额和最优比例系数的变化规律。
在实际运营中,再保险合同往往考虑几种再保险模式的联合,以达到更好的效果。在此模型下,保险公司对险种采取了比例再保险和超额损失再保险2种再保险策略,令则R1(t)+R2(t)表示(0 ,t]时间内的总索赔额,进而
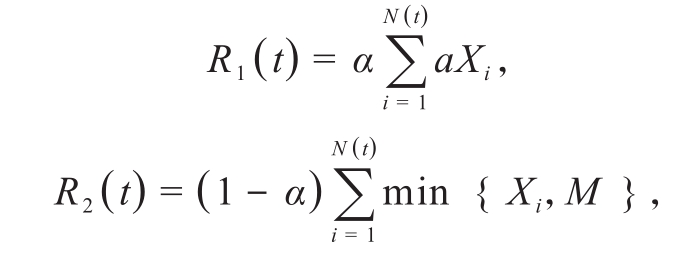
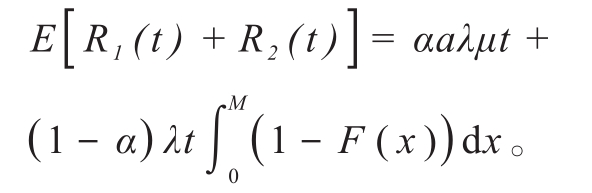
由于赔付盈余过程具有独立增量性,因此,只考虑单位时间内的期望收益与方差。令
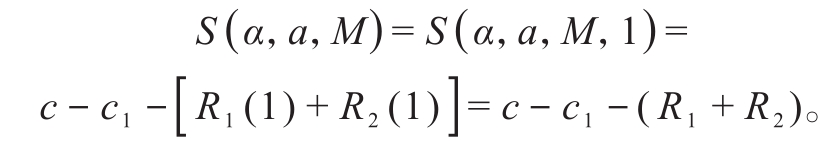
式中:R1=R1(1),R2=R2(1)。则保险公司在单位时间内的期望收益为
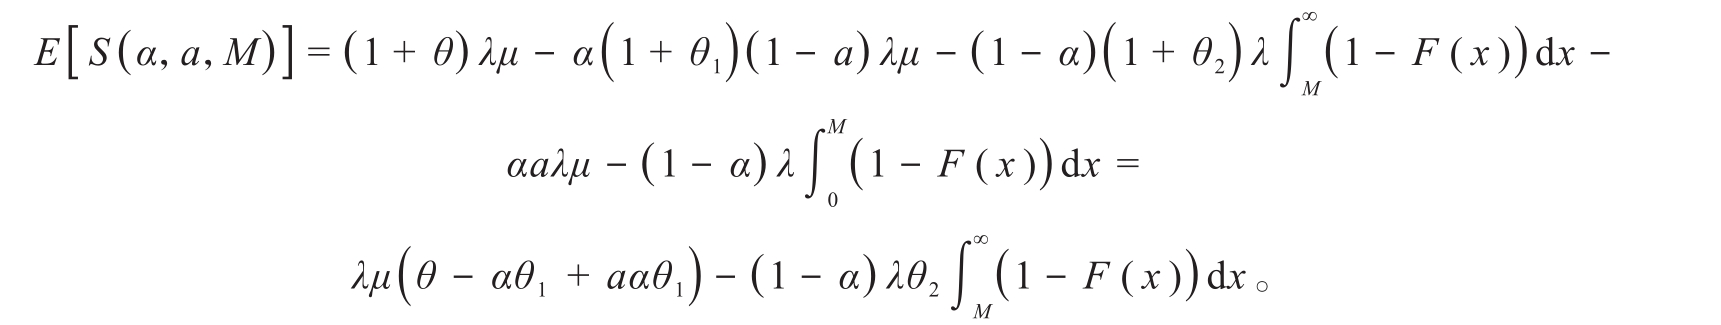
总风险的方差为
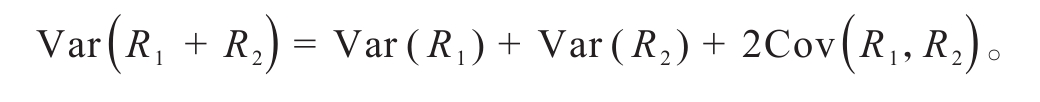
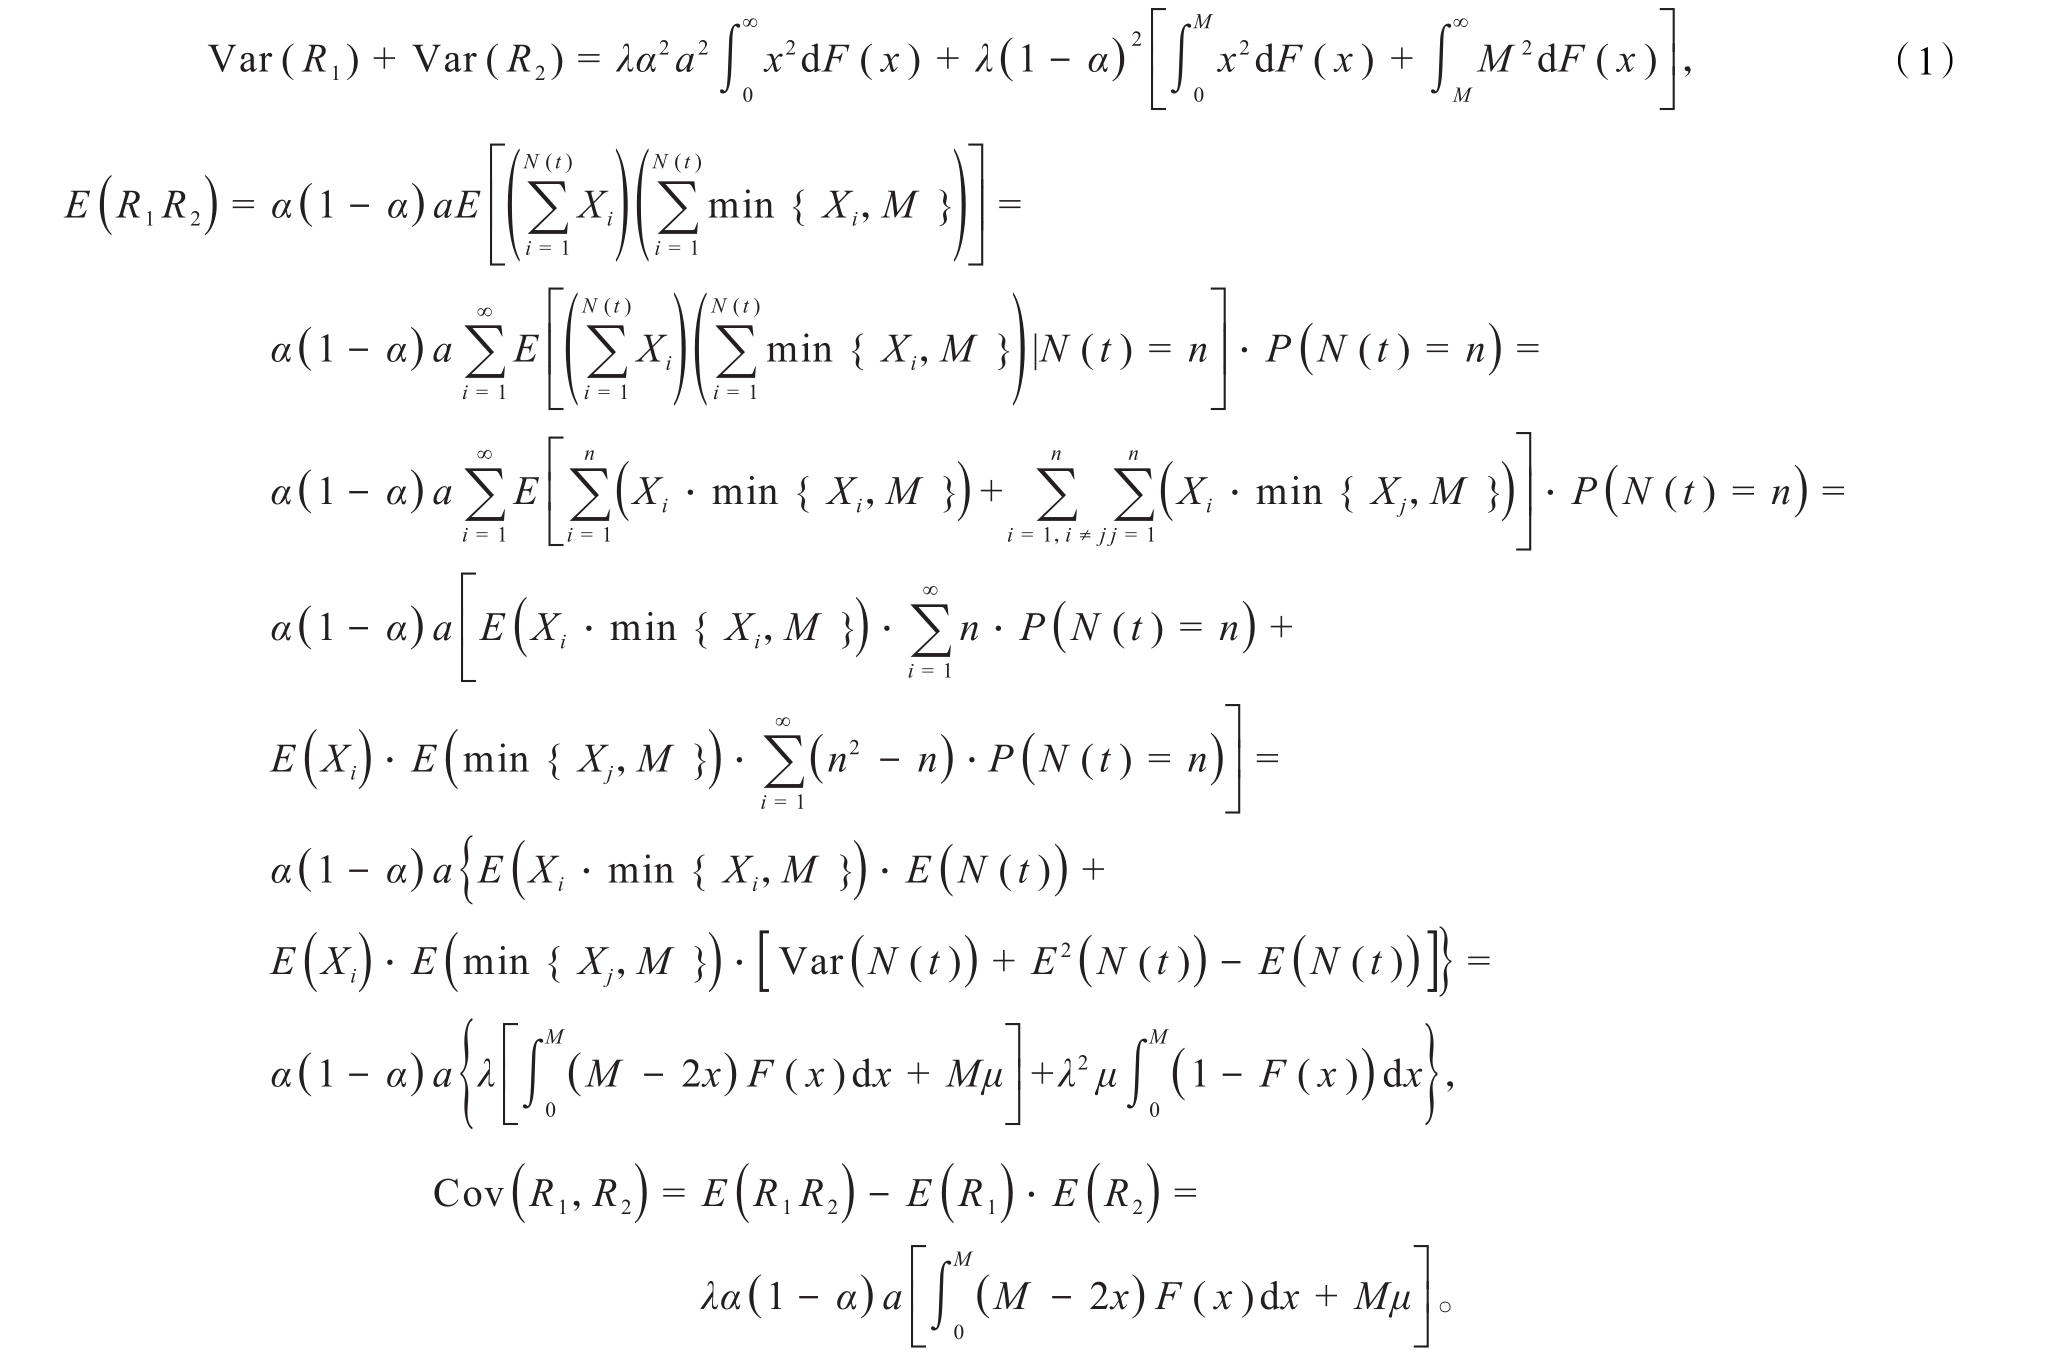
其中代入式(1),得
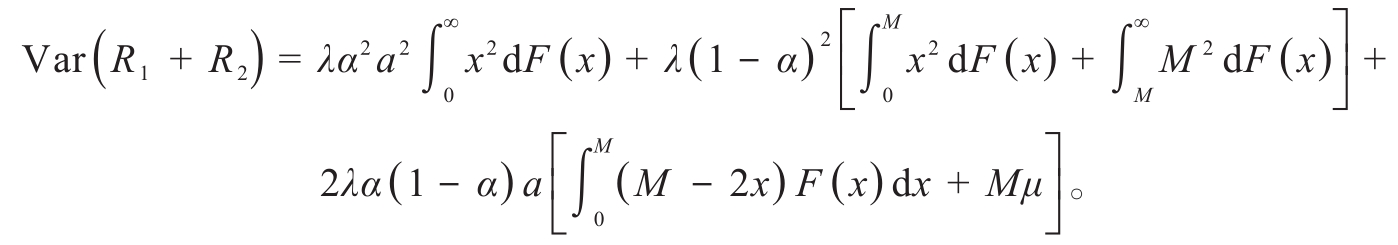
保险公司想得到最优再保险合同,也就是说在选取恰当的a*,M*后想得到期望收益尽可能大且总风险尽可能小的合同形式,然而2个目标有所冲突,保险公司追求利益的同时需要承担的风险也会增大,因此,将总体风险最小与期望收益最大的双目标规划问题转化为单目标规划问题。假定保险公司的期望收益一定,即E(S (α ,a,M ) )=k,寻求总体风险最小化时的比例系数(a)和自留额(M)。此模型可用Lagrange乘数法进行求解,引入拉格朗日乘子η≥0。定义Lagrange函数为
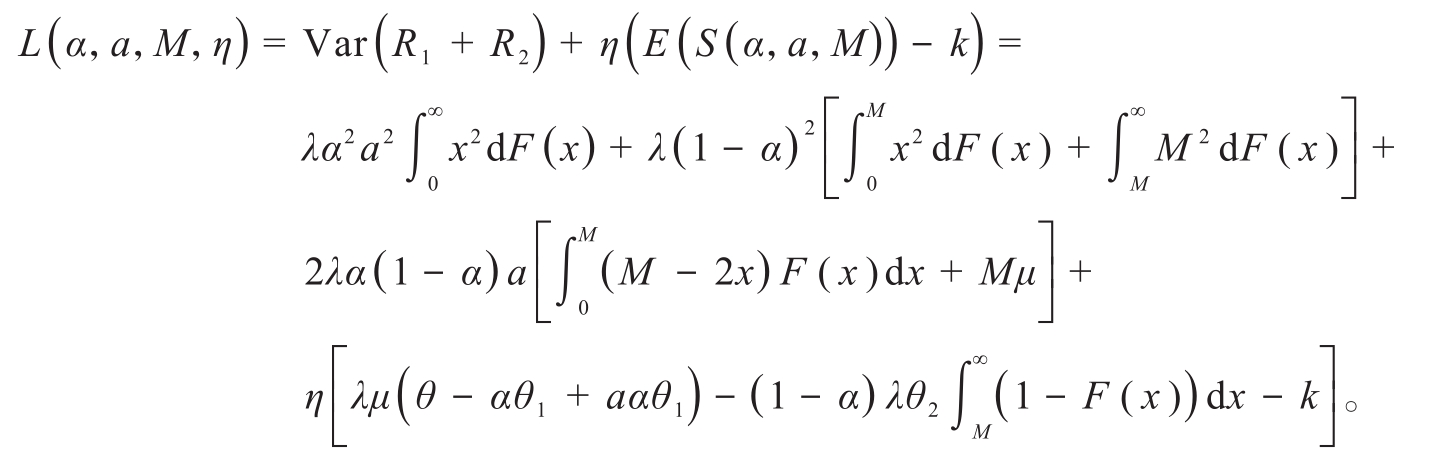
从而,得到有关(α ,a,M )的Lagrange方程
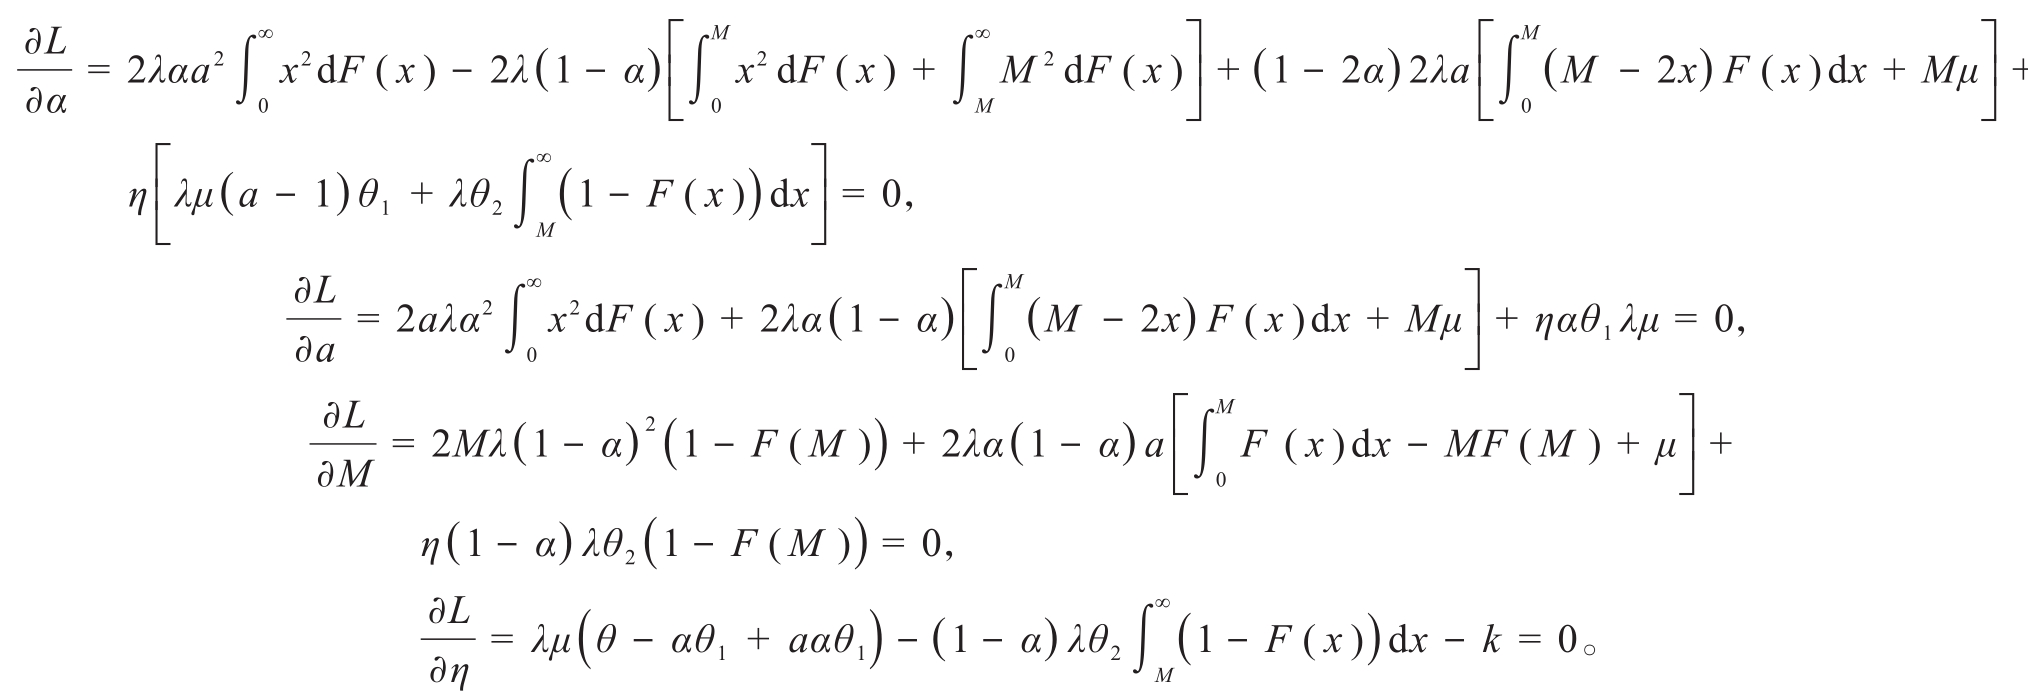
通过以上方程可得到(α ,a,M )满足的最优解,即当索赔的分布函数确定时,代入以上方程组可求出期望一定时,方差最小化的最优参数。
以3个数值例子来解释混合双险种风险模型下,相关参数对最优再保险策略的影响。
例3.1 假设保险理赔额{X i,i≥ 1} 服从参数为1的指数分布,则均值μ=1,且分布函数为F(x)=1-e-x,x > 0。其相对安全负荷分别为 θ =0.2,θ1=θ2=0.3,泊松分布强度为λ=1。根据以上数据且运用Matlab计算得出在购买份额(α)为0时原保险公司能够达到预期收益,对原保险公司而言,购买纯粹的超额损失再保险比购买任意混合再保险效果好。由此得到期望收益(k)与最优自留额的关系如图1所示。其中最优自留额随着期望收益增大而增大,保险公司为了获得更高的收益而选择更高的自留额。
进一步研究在古典风险模型下的最优自留额的变化规律,主要研究最优自留额、期望收益与泊松分布强度(λ)的关系。λ分别取1、2时对应的期望收益与最优自留额的关系如图2所示。当期望收益一定时,最优自留额随着泊松分布强度的增大而减小。也就是说,当λ变大时总索赔量也随之变大,即当期望收益一定时,降低当前自留额为最优策略。
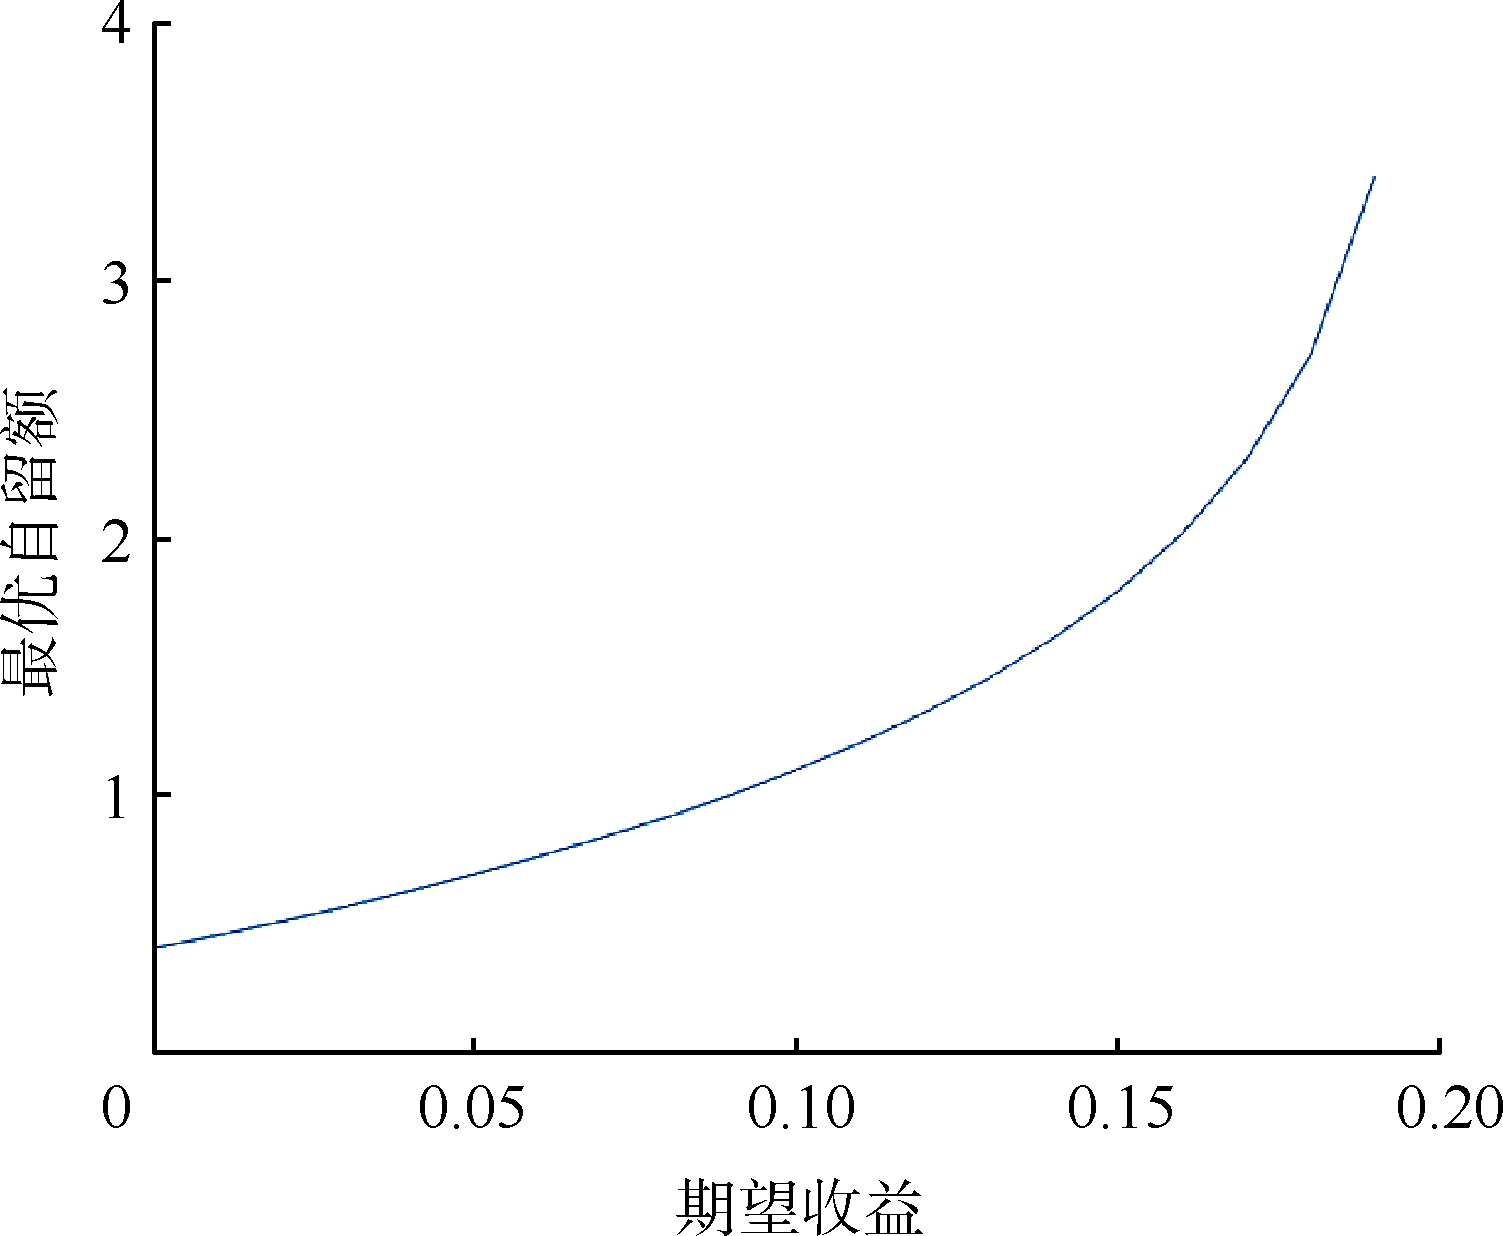
图1 不同期望收益下的最优自留额
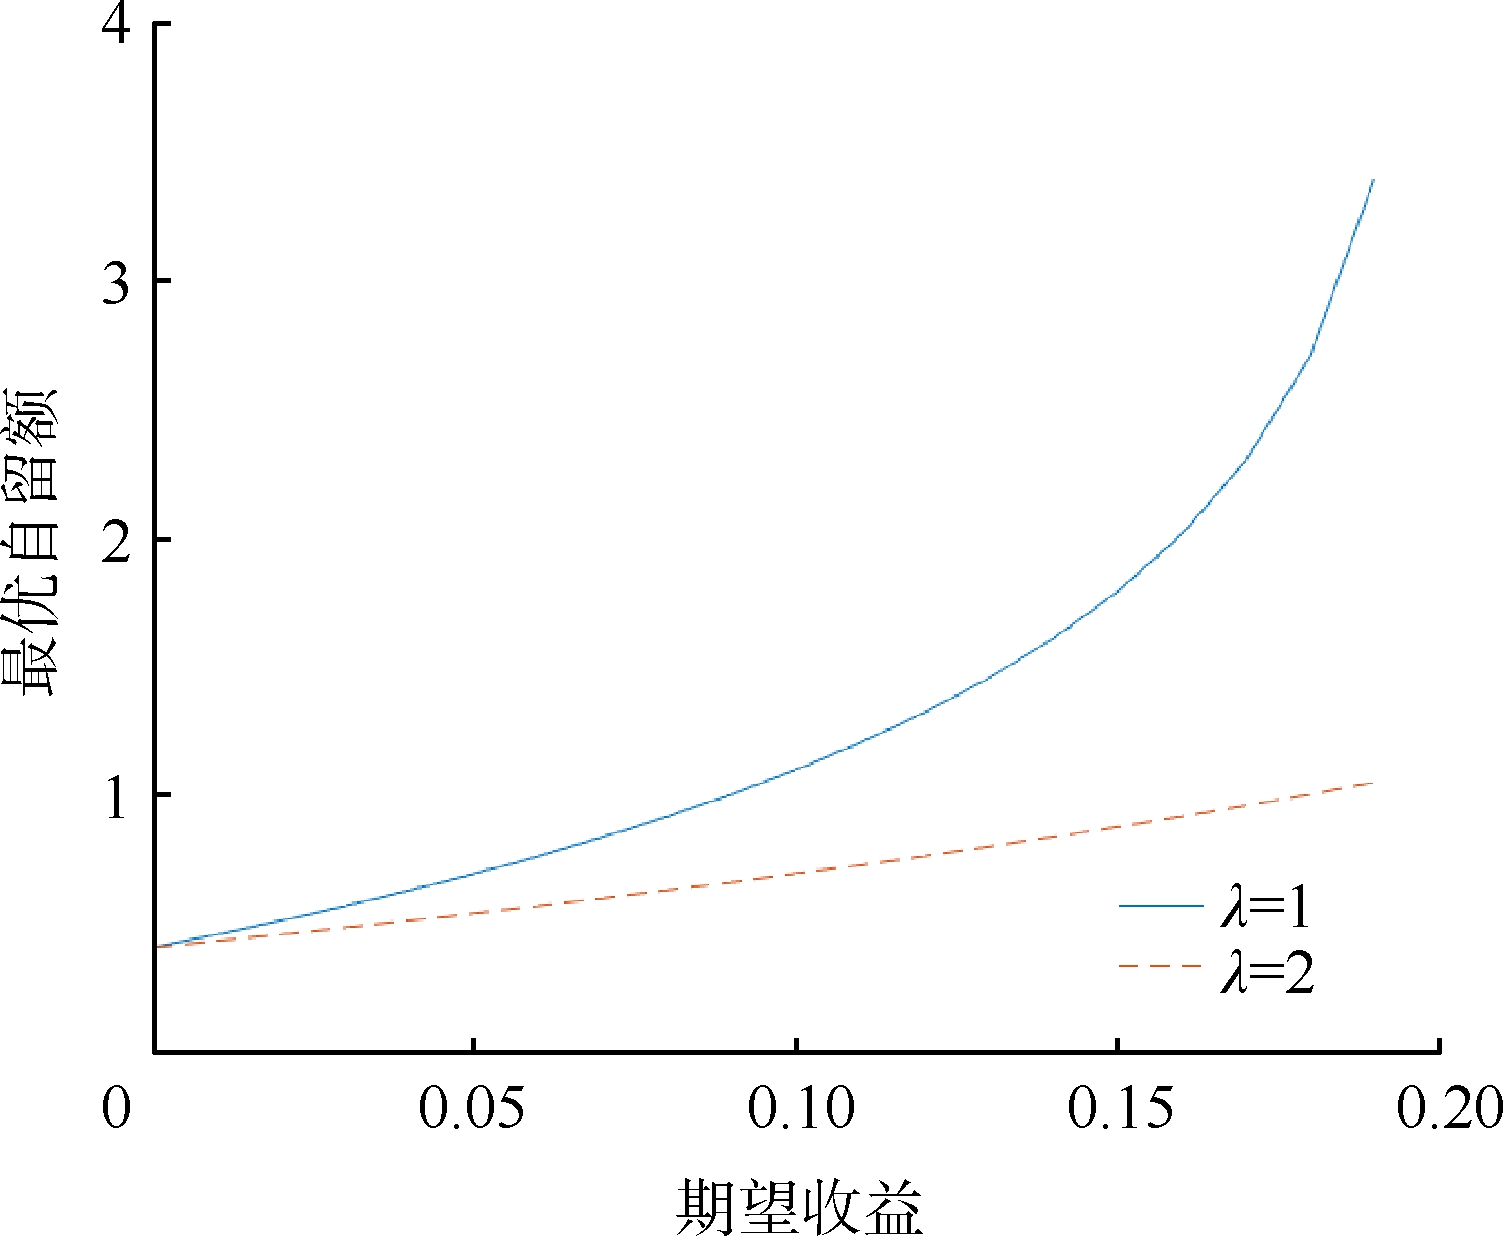
图2 不同泊松分布强度下期望收益与最优自留额的关系
主要考虑索赔强度(β)对于最优再保险策略的影响,索赔分布函数F(x)=1-e-βx中索赔强度分别取1,2时,最优自留额的变化如图3所示。需要注意的是,均值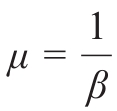 ,其余参数不变。当0<k<0.073时,β=1所对应的最优自留额要比β=2时所对应的最优自留额高;当0.073<k<0.1时,β=2所对应的最优自留额要比β=1时所对应的最优自留额高。
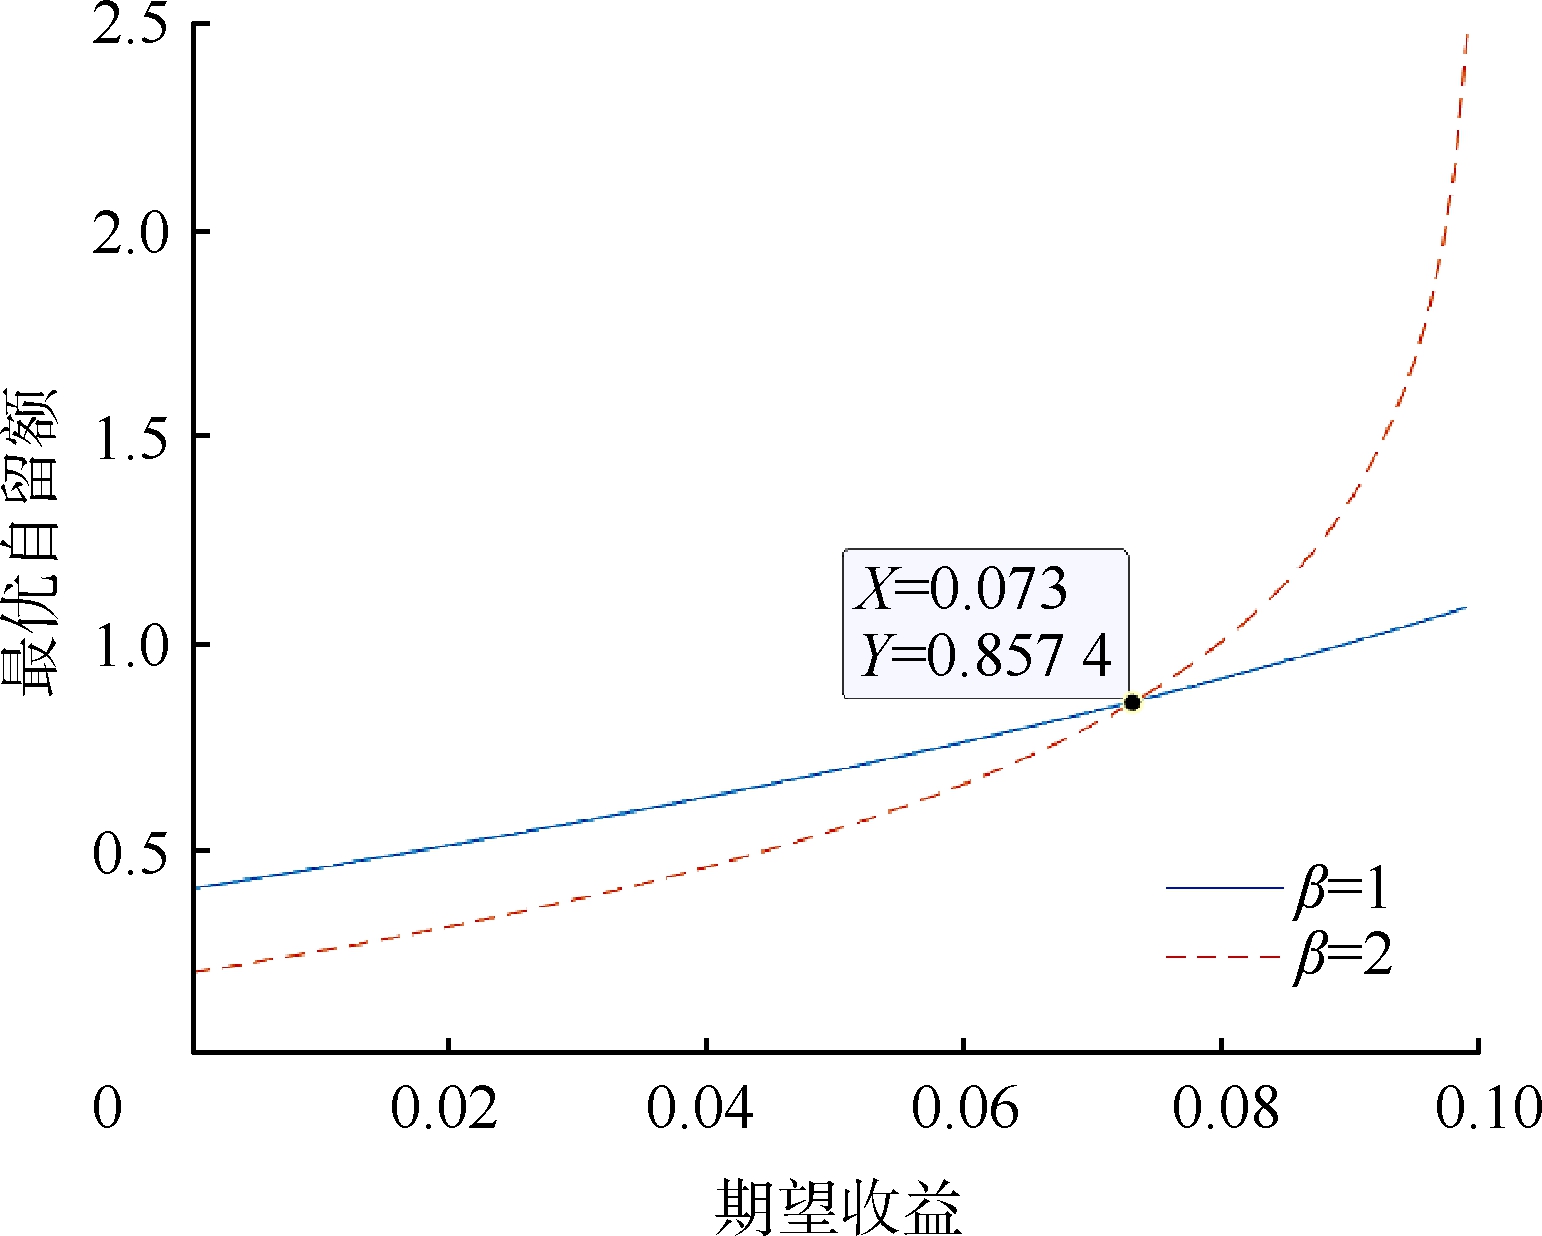
图3 不同索赔强度下期望收益与最优自留额的关系
例3.2 假设保险理赔额{X i,i≥ 1} 仍服从参数为1的指数分布,即分布函数为F(x)=1-e-x,x>0,研究在不同安全负荷下参数的变化。在不同的超额损失再保险安全负荷(θ2)下期望收益与最优比例系数的关系如图4所示。在原保险的安全负荷θ=0.2,且比例再保险的安全负荷θ1=0.3的条件下,当超额损失再保险的安全负荷θ2=θ1=0.3时,则对于任意k(k≤0.06),α均为0,即购买纯粹超额损失再保险为最优的再保险策略;当θ2=0.31>θ1时,则对于任意k(k≤0.06),α均为1,即购买纯粹比例再保险为最优的再保险策略,其中最优比例系数随期望收益增大而增大。因此按不同份额研究最优再保险合同具有重要指导意义。
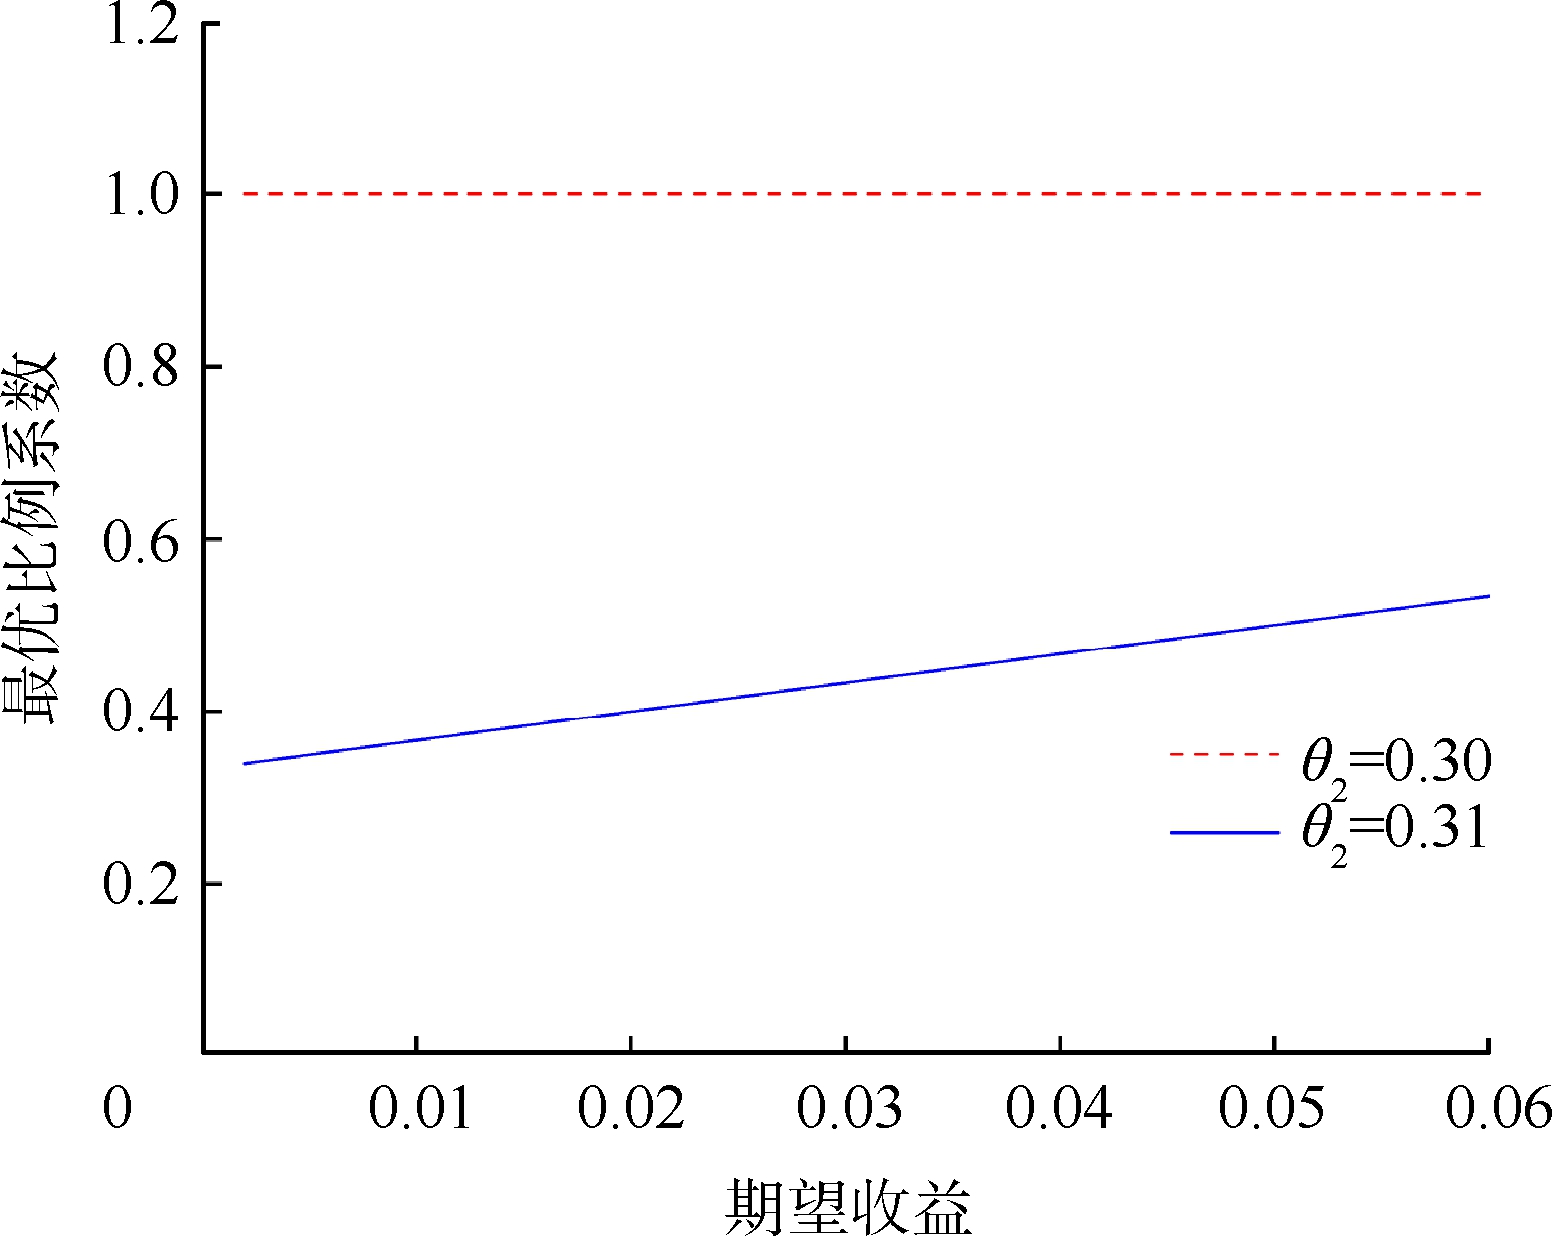
图4 不同的超额损失再保险安全负荷下期望收益与最优比例系数的关系
例3.3 假设理赔额{X i,i≥ 1} 服从 Erlang(2)分布,且密度函数为 f(x)= β2xe-βx,β > 0,其相对安全负荷分别为 θ =0.2,θ1=0.33,θ2=0.3。考虑最优再保险中比例再保险与超额损失再保险的购买份额的变化结果如表1所示。如当k=0.01时,以α=12.692 5%的份额购买比例系数a=0.799 811的比例再保险,同时以1-α=87.307 5%的份额购买自留额M=0.602 2的超额损失再保险为最优再保险策略。即当预期收益一定时,按不同购买份额同时购买比例再保险和超额损失再保险对于保险人而言是最优的。
表1 理赔额服从Erlang(2)分布下的最优参数
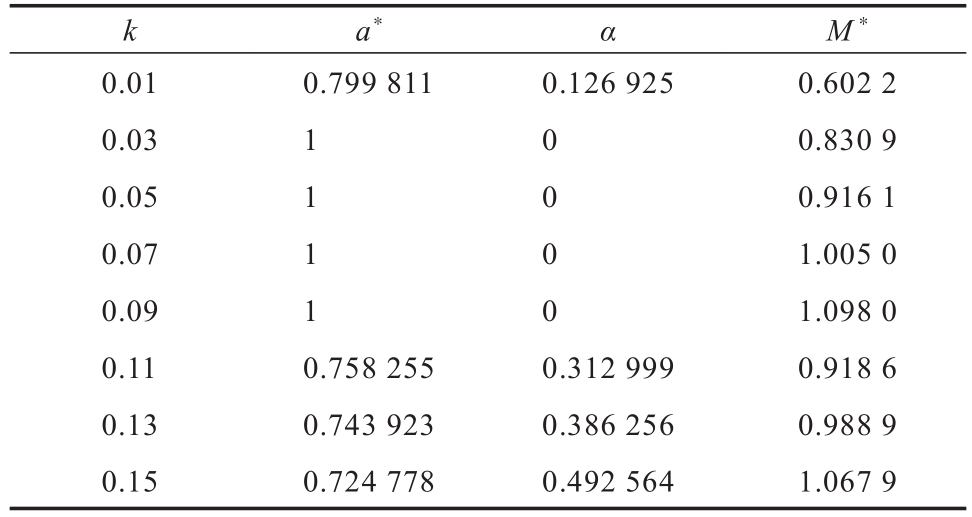
k a*αM*0.010.799 8110.126 9250.602 2 0.031 0 0.830 9 0.051 0 0.916 1 0.071 0 1.005 0 0.09101.098 0 0.110.758 2550.312 9990.918 6 0.130.743 9230.386 2560.988 9 0.150.724 7780.492 5641.067 9
因此,根据保险公司不同的业务要求,可通过适当改变保险公司的运营参数以达到公司更稳定的发展。
本文研究了在古典风险模型下混合双险种再保险风险模型的数字特征和最优参数。所构造的风险模型更接近保险公司实际运营状况,同时研究结论与直观认识相符合,利于保险公司分析与预测风险。保险公司可以根据相关数据,适当调整运营策略以降低运营风险,保证公司稳定发展。此外,对于在不同的索赔分布下的最优比例系数和最优自留额的确定,还需进一步研究和探讨。
[ 1] BORCH K.Reciprocal reinsurance treaties[J].Astin Bulletin,1960,1(4):170-191.
[2]KALUSZKA M.Optimalreinsuranceundermeanvariance premium principles[J].Insurance(Mathematics and Economics),2001,28(1):61-67.
[3] GAJEK L, ZAGRODNY D.Insurer’ s optimal reinsurance strategies[J].Insurance(Mathematics and Economics),2000,27(1):105-112.
[4]HU S Y,HU X G,HU J.The optimal reinsurance strategy under conditional tail expectation(CTE)and Wang’s premium principle[J].Mathematical Problems in Engineering,2021,2021:5986045.
[5]ARROW K J.Uncertainty and the welfare economics of medical care[J].American Economic Review,1963,53(5):941-973.
[6]朱诗浩.期望-方差准则下的最优投资与再保险策略问题研究[D].济南:山东大学,2020.
[7]BAILH,ZHANG H Y.Dynamicmean-variance problem with constrained risk control for the insurers[J].Mathematical Methods of Operational Research,2008,68(1):181-205.
[8]HU F Q,YUEN K C.Optimal proportional reinsurance under dependent risks[J].Journal of Systems Science and Complexity,2012,25(6):1171-1184.
[9]杨鹏,林祥,王献锋.复合Poisson-Geometric风险过程下最优再保险-投资组合选择[J].应用数学学报,2015,38(1):174-182.
[10] KALUSZKA M. Mean-variance optimal local reinsurance contracts[J].Controland Cybernetics,2003,32(4):883-896.
[11]纪玉卿,曹玉松.最优成数再保险决策模型研究[J].数学的实践与认识,2008,38(15):98-101.
[12]王春霞,吴黎军.基于相依风险模型的最优再保险[J].数学的实践与认识,2019,49(10):194-201.
[13]杨鹏,陈鑫.n类相依保险业务下的最优再保险和投资[J].工程数学学报,2020,37(5):550-564.
[14]温晓楠,董立伟,冯鑫鑫,等.多险种双二项比例再保险风险模型的破产概率[J].宜宾学院学报,2020,20(12):55-58.
[15]刘次华.随机过程及其应用[M].3版.北京:高等教育出版社,2004.
[16]DENUIT M,GENEST C,MARCEAU E.Stochastic boundson sumsofdependent risks[J].Insurance(Mathematics and Economics),1999,25(1):85-104.
[17]邓珠子,郑洲顺.多险种风险模型的再保险[J].数学理论与应用,2007,27(2):4-7.
[18] CENTENO M L.Excess of loss reinsurance and the probability of ruin in finite horizon[J].Astin Bulletin,1997,27(1):59-70.
[19] CENTENO M L.Measuring the effects of reinsurance by the adjustment coefficient in the Sparre Anderson model[J].Insurance:Mathematics and Economics,2002,30(1):37-49.
[20]谭显中,温利民.混合再保险中凸风险组合的最优再保险策略[J].应用概率统计,2021,37(4):361-376.