
VaR calculation method based on normal inverse Gaussian distribution
-
摘要:
正态逆高斯(NIG)分布能对金融资产收益率分布做出准确描述。首先,介绍NIG分布及其参数估计方法;其次给出正态逆高斯分布下风险价值(VaR)的2种求法并对上证互联网金融指数进行实证分析,计算正态逆高斯分布下的VaR并与正态分布下的VaR进行比较;最后,进行Kupiec失败频率检验判断计算的合理性。经实证分析得出:正态逆高斯分布能够体现金融资产收益率分布的尖峰厚尾特征,在高置信水平下的VaR计算较正态分布更加准确,使用正态逆高斯分布对金融数据分析能够有效地避免金融风险被低估。
-
关键词:
- 正态逆高斯分布 /
- 尖峰厚尾 /
- 风险价值 /
- Kupiec失败频率检验
Abstract:The normal inverse Gaussian distribution can accurately describe the distribution of financial asset returns. Firstly, introduce the normal inverse Gaussian distribution and its parameter estimation methods. Secondly, provide two methods for calculating VaR values under the normal inverse Gaussian distribution. Then, the empirical analysis of the Shanghai Stock Exchange internet financial index is carried out, and the VaR value under the normal inverse Gaussian distribution is calculated and compared with the VaR value under the normal distribution. Finally, conduct a Kupiac failure frequency test to determine the reasonableness of the calculation. Empirical analysis shows that the normal inverse Gaussian distribution can reflect the peak and fat tail characteristics of the distribution of financial asset returns, and the calculation of VaR values at high confidence levels is more accurate than the normal distribution. Using the normal inverse Gaussian distribution for financial data analysis can effectively avoid underestimating financial risks.
-
0. 引言
1993年,风险价值(value at risk,VaR)被首次提出,能够为投资者衡量未来某段时间内资产组合面临的金融风险提供帮助,因为VaR能直观地给出潜在风险损失的大小,不同的风险头寸都可以据此进行比较,所以,VaR在金融市场上受到极大的关注,成为金融市场最广泛的风险度量工具;1996年,巴塞尔协议中就将VaR用于银行间的风险调控;2007年,新版协议已经被世界上大部分地区所采用[1]。
在实际金融风险度量中,VaR的计算方法被大致分为分析法、蒙特卡洛模拟法和历史模拟法[2] 3种。其中分析法重视金融收益率服从的收益率分布函数,对实际收益率分布拟合越好的分布函数在求VaR的时候就越准确。这种方法在VaR的求取上方便快捷,但格外依赖假定分布的准确性。一般来说,假定资产收益率分布服从正态分布,通过多年的实证与研究表明,金融资产的收益率分布并不服从正态分布[3],相较而言,金融资产收益率的非对称、尖峰厚尾特征十分明显[4]。在这种情况下,依然用正态分布来求VaR,就不可避免地造成较高程度地低估或高估风险情况。因此,寻找符合金融资产收益率分布的分布函数是与收益率分布相关问题研究的重点。
正态逆高斯(normal inverse Gaussian,NIG)分布是广义双曲线分布下的一个子类,是由Dimitris Karlis在2001年给出NIG分布参数估计的期望最大化(expectation maximization, EM)方法[5]。近年来,NIG分布的应用范围极广,Ayesha和Masilamani[6]将其应用到数字图像的曲波系数建模上,提出一种版权保护的曲波域盲乘性水印系统;Song和Li[7]提出了一种基于NIG分布的参数化风险价值预测模型,证明模型的VaR预测总体上比GARCH模型具有优势;Garghe和Khandelwal[8]将NIG分布应用到剪切波子带中信号和散斑噪声系数的建模上,结果十分理想。国内对于NIG分布的应用较少,兰小艳[9]提出一种改进NIG分布的图像去噪算法,此算法在峰值信噪比方面优于同类去噪算法;卢瑜和杜军[10]基于NIG分布的因子模型对CDO估值,得出该模型能更好地拟合市场报价数据的结论;欧阳异能和徐云[11]将NIG分布应用到篮子违约互换定价中。
本文首先介绍NIG分布及其参数估计方法,在此分布下,给出分析法和蒙特卡洛模拟法的VaR求法及失败频率检测法。然后进行实证分析,使用NIG分布对收益率分布进行拟合,进而计算2种方法下的VaR并与正态分布下的VaR值做对比分析。结果表明,NIG分布对数据的拟合程度相当高,对风险评估的效果较为准确,尤其在高置信水平下的风险评估更为精确。
1. NIG分布
1.1 NIG分布定义
随机变量$ X $若服从NIG分布$ N(\alpha , \beta , \mu , \delta ) $,其应有如下形式[12]
$$ X=\mu +\beta Z+\sqrt{Z}Y \text{,} $$ (1) 式中$ Y\sim N\left(\mathrm{0, 1}\right) $,$ Z\sim I(\delta /p, {\delta }^{2}) $,其中$ I $为逆高斯分布,$ p=\sqrt{{\alpha }^{2}-{\beta }^{2}} $。若记$ v=\delta /p $,$ \gamma ={\delta }^{2} $,即$ Z\sim IG(\nu , \gamma ) $。则NIG分布的概率密度函数为
$$ f(x;\alpha , \beta , \mu , \delta )=\frac{\alpha \delta }{\pi }\cdot \frac{{K}_{1}\left[\alpha q\right(x\left)\right]}{q\left(x\right)}{e}^{[\delta p+\beta (x-\mu \left)\right]} \text{,} $$ (2) 式中:$ x, \mu \in \mathbf{R} $,$ \alpha > 0 $,$ \delta > 0 $,$ 0 < \left|\beta \right| < \alpha $; $ q\left(x\right)=\sqrt{{\delta }^{2}+{(x-\mu )}^{2}} $; $ {K}_{1}\left(x\right) $是阶数为1的第2类修正Bessel函数。
1.2 NIG分布参数求法
NIG分布中参数较多,为较好估计参数,使用EM估计算法[12]计算参数。
1)给出参数$ {\theta }^{\left(0\right)}=({\alpha }^{\left(0\right)}, {\beta }^{\left(0\right)}, {\mu }^{\left(0\right)}, {\delta }^{\left(0\right)}) $的初始值,设定最大迭代次数M和精度$ {\varepsilon }_{0} $。使用矩估计给出初始值,参数表达式为
$$ \begin{array}{c}\widehat{p}=3/s\sqrt{3{\widehat{\gamma }}_{4}-5{\widehat{\gamma }}_{3}}, \widehat{\beta }={\widehat{\gamma }}_{3}s{\widehat{p}}^{2}/3, \widehat{\alpha }=\sqrt{{\widehat{p}}^{2}+{\widehat{\beta }}^{2}}, \\ \widehat{\delta }={s}^{2}{\widehat{p}}^{3}/({\widehat{\beta }}^{2}+{\widehat{p}}^{2}), \widehat{\mu }=\stackrel{-}{x}-\widehat{\beta }\widehat{\delta }/\widehat{p}\end{array} \text{,} $$ 式中: $ \stackrel{-}{x} $为样本均值; $ {s}^{2} $为样本方差; $ {\widehat{\gamma }}_{3} $为样本偏度系数; $ {\widehat{\gamma }}_{4} $为样本峰度系数。
2)判断给定初始参数是否符合要求
$$ \left\{\begin{array}{l}{\alpha }^{2}-{\beta }^{2} > 0, \\ {\gamma }_{4}\ge 4{\gamma }_{3}^{2}/3。\end{array}\right. $$ (3) 若符合则进入步骤3),否则退回步骤1)重新设置初始值。
3)EM算法迭代
(a)若迭代次数$ k < M $或者$ {\varepsilon }^{\left(k\right)} > {\varepsilon }_{0} $则继续步骤2);否则停止迭代,到步骤4)。
(b)“E-步”:计算
$$ \left\{\begin{array}{l}{s}_{i}=E\left({z}_{i}\right|{x}_{i}, {\theta }^{\left(k\right)})=\frac{{q}^{\left(k\right)}\left({x}_{i}\right){K}_{0}\left({\alpha }^{\left(k\right)}{q}^{\left(k\right)}\right({x}_{i}\left)\right)}{\alpha {K}_{1}\left({\alpha }^{\left(k\right)}{q}^{\left(k\right)}\right({x}_{i}\left)\right)}, \\ {w}_{i}=E\left({z}_{i}^{-1}\right|{x}_{i}, {\theta }^{\left(k\right)})=\frac{{\alpha }^{\left(k\right)}{K}_{-2}\left({\alpha }^{\left(k\right)}{q}^{\left(k\right)}\right(X\left)\right)}{{q}^{\left(k\right)}\left(X\right){K}_{-1}\left({\alpha }^{\left(k\right)}{q}^{\left(k\right)}\right(X\left)\right)}。\end{array}\right. $$ (4) (c)“M-步”:计算$ \widehat{v}=\sum\limits _{i=1}^{n}{s}_{i}/n, \widehat{\gamma }=n/\sum\limits _{i=1}^{n}({w}_{i}-{\widehat{v}}^{-1}) $,并更新参数估计
$$ \left\{\begin{array}{l}{\delta }^{(k+1)}=\sqrt{\widehat{\gamma }}, \\ {\widehat{p}}^{(k+1)}={\delta }^{(k+1)}/\widehat{v}, \\ {\beta }^{(k+1)}=\frac{\sum\limits _{i=1}^{n}{x}_{i}{w}_{i}-\stackrel{-}{x}\sum\limits _{i=1}^{n}{w}_{i}}{n-\widehat{v}\sum\limits _{i=1}^{n}{w}_{i}}, \\ {\mu }^{(k+1)}=\stackrel{-}{x}-{\beta }^{(k+1)}\widehat{v}, \\ {\alpha }^{(k+1)}=\left[\right({\widehat{p}}^{(k+1)}{)}^{2}+({\beta }^{(k+1)}{)}^{2}{]}^{1/2}。\end{array}\right. $$ (5) (d)计算
$$ \begin{array}{c}{\varepsilon }^{(k+1)}=\max\left\{\left|{\delta }^{(k+1)}-{\delta }^{\left(k\right)}\right|, \left|{\widehat{p}}^{(k+1)}-{\widehat{p}}^{\left(k\right)}\right|, \left|{\beta }^{(k+1)}-{\beta }^{\left(k\right)}\right|, \right.\\ \left.\left|{\mu }^{(k+1)}-{\mu }^{\left(k\right)}\right|, \left|{\alpha }^{(k+1)}-{\alpha }^{\left(k\right)}\right|\right\}, k=k+1。\end{array} $$ (6) 回到步骤1)。
4)给出最终的计算结果$ {\theta }^{*} $。
2. NIG-VaR计算研究
VaR是指处在未来的特定的一段时间内和给定的置信水平下,某一金融资产或者证券投资组合损失的最大可能值[13]。确切地说,VaR是资产组合收益损失分布的分位数,若$ \alpha $为某一给定的水平,则VaR为对应收益率分布的$ 1-\alpha $分位数[14],一般将此损失记为正值。
2.1 分析法
根据风险价值定义,VaR的表达式为[15]
$$ V\left(\alpha \right)=-{F}_{r}^{-1}(1-\alpha ) \text{,} $$ (7) 式中$ {F}_{r}(·) $为组合收益率的累计分布函数。此定义表现出计算VaR本质上就是估计分位数。据此,选择一个对实际收益率分布拟合较好的概率分布函数对求取VaR也十分关键。
本文采用NIG分布描述资产的收益率分布,给出VaR表达式为
$$ \alpha ={\int }_{-\infty }^{v}\frac{\alpha \delta }{\pi }\cdot \frac{{K}_{1}\left[\alpha q\right(x\left)\right]}{q\left(x\right)}{e}^{[\delta p+\beta (x-\mu \left)\right]}dx。 $$ (8) 在计算出NIG分布的参数后,VaR值可由累积分布函数在MATLAB中进行反解得出。
2.2 蒙特卡洛模拟法
蒙特卡洛模拟法是通过试验的方法,得到所研究问题事件出现的频率并反复模拟这一事件的随机过程,用统计方法把模型中某种概率分布的随机变量的数字特征估计出来,最终由模拟分布导出真实分布[16]。蒙特卡洛模拟法所需数据量少,可通过大量的实验模拟真实事件变化过程,具有较高计算精度与可信度;可灵活模拟各种复杂的随机过程和分布,描述金融收益率的厚尾特征以及非线性价格变化的复杂情况。
借助R软件[17]可实现蒙特卡洛模拟,通过实验样本数据构建出符合NIG分布的分布模型。按照此模型特征生成100组,每组1 000个符合此模型的随机数组,对随机数组升序排序,取第$ 1-\alpha $位置的数字(如99%置信水平下,取升序后序列的第10个数),将此100个数字取平均值,如此即得出样本数据在蒙特卡洛模拟下的VaR值。
3. kupiec失败频率检验法
Kupiec[18]失败频率检验法是目前应用广泛的回测检验方法,其核心思想是通过设计伯努利实验来构建服从$ {\chi }^{2} $分布的似然统计量,进而判断是否拒绝模型正确的原假设。Kupiec构造了一个似然比(likelihood ratio,LR)统计量来检验样本失败频率是否在统计上与显著水平无差异,即
$$ {L}_\mathrm{R}=2 \ln\left[\frac{{\left(1-\frac{N}{T}\right)}^{T-N}{\left(\frac{N}{T}\right)}^{N}}{{(1-\alpha )}^{T-N}{\alpha }^{N}}\right]~{\chi }^{2}\left(1\right), $$ (9) 式中:N为检验样本中损益超过VaR的天数;T为检验样本的总天数;$ \alpha $为置信水平。LR统计量的分母代表理论上VaR正确情况下,总体的失败频率似然估计值,分子代表实际情况下,样本的失败频率的似然函数。LR统计量服从自由度为1的卡方分布,其在$ 1-\alpha $的置信水平下的拒绝域为
$$ {L}_\mathrm{R} > {\chi }^{2}\left(1\right)。 $$ (10) 当检验样本的失败天数N处于非拒绝域时,则模型采用的分布是合适的,可通过检验。
4. 实例分析
4.1 数据的选取与预处理
本文选取自2016年3月1日—2024年3月1日,共1 948组上证互联网金融指数的日收盘价格为研究对象。其中2016年3月1日—2023年2月28日的1 704组数据用于VaR的计算,其余244组数据用于检验分析。文中收益率使用的是对数收益率,定义为
$$ {r}_{t}=\ln\left(\frac{{P}_{t}}{{P}_{t-1}}\right)=\ln{P}_{t}-\ln{P}_{t-1}, $$ 式中$ {P}_{t} $是资产在$ t $时刻的价格。
4.2 数据统计分析结果
通过EViews可得到收益率序列的统计分析结果,上证互联网金融指数为8.09×10⁻⁶±0.016 2;样本的峰度为6.288 4,大于标准正态分布的峰度值3;偏度为-0.177 9 < 0;J-B检验值是776.309 8,其$ P $值为0。以上数据均说明对数收益率序列不符合正态分布的特点。
如图 1所示,2种分布对收益率分布的拟合(图 1(a)),可直观地观察到实际数据分布与理论正态分布之间的巨大差距,NIG分布对于实际收益率分布的拟合相当优秀,其拟合出了实际数据分布的尖峰和厚尾的特点。画出数据和NIG分布的P-P图(图 1(b))可以验证NIG分布对收益率分布的拟合效果极好。
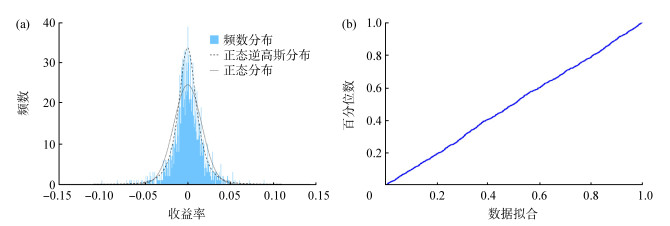 图 1 正态逆高斯分布拟合效果(a)2种分布对收益率分布的拟合;(b)正态逆高斯分布与数据的P-P图Fig. 1 results of normal inverse gaussian distribution fitting(a) fitting performance of two distributions to return distribution; (b) P-P plot of normal inverse Gaussian distribution versus the data
 下载:
全尺寸图片
4.3 NIG分布参数计算
在MATLAB中编写符合上述求解参数的程序,导入1 704组数据,通过近80次的迭代后得出数据所符合的NIG分布的参数,α=54.165 4、β=1.704 0、μ=-4.443 8×10⁻⁴、δ=0.014 37,按此参数结果对NIG模型建模。
4.4 NIG分布的VaR计算
计算置信水平在90.0%、95.0%、99.0%和99.5%时的VaR进行比较分析。首先根据式(8),通过MATLAB计算出上证互联网金融指数收益率序列在NIG分布下的VaR和正态分布下的VaR;然后通过R软件进行符合上节设定的NIG分布下的蒙特卡洛模拟,计算蒙特卡洛模拟下的VaR;最后在检验样本中计算失败频率,得到结果如表3所示。2种基于NIG分布的方法计算得到的VaR 0.018 01与0.018 09的差距不到1个百分点,可见NIG分布对数据的拟合度极高。NIG分布与正态分布的对比中,90.0%和95.0%置信水平下NIG分布的VaR 0.018 01,0.018 09和0.025 41,0.025 52都小于正态分布的VaR 0.020 80和0.026 70,而在99.0%及99.5%置信水平下NIG分布的VaR 0.044 14、0.044 64和0.052 84、0.054 04,大于正态分布的VaR 0.037 77、0.041 82,此结果印证了NIG分布相较于正态分布的尖峰与厚尾性质;从失败频率来看,在置信度水平较低时,2种分布的失败频率都较为接近标准失败频率,但是在较高的置信度水平下,正态分布的失败频率就远大于标准失败频率,NIG分布下的失败频率则较为接近标准失败频率,这体现出NIG分布对样本数据的极为优秀的拟合效果。
4.5 Kupiec失败频率检验
根据244组检验数据,对上文计算出的VaR进行返回检验,使用MATLAB计算LR统计量的非拒绝域,并计算出失败次数的非拒绝域,核算检验数据中的失败次数是否在拒绝域内,判断测量的准确性,结果如表 2所示。在显著性水平0.5%时,失败次数1在失败次数的非拒绝域为0~5;在显著性水平1.0%时,失败次数2在失败次数的非拒绝域为0~7;在显著性水平5.0%时,失败次数15在失败次数的非拒绝域为6~20;在显著性水平10.0%时,失败次数27在失败次数的非拒绝域为16~34。通过了Kupiec失败频率检验,可得出NIG分布对收益率序列进行拟合的效果是优秀的。
表 1 VaR值及失败频率计算Table 1 calculation of VaR values and failure frequency置信水平/% 正态分布 正态逆高斯分布 Norm-VaR 失败频率 NIG-VaR 失败频率 蒙特卡洛模拟 失败频率 90.0 0.020 80 0.098 76 0.018 01 0.110 65 0.018 09 0.110 65 95.0 0.026 70 0.053 49 0.025 41 0.061 47 0.025 52 0.061 47 99.0 0.037 77 0.016 46 0.044 14 0.008 23 0.044 64 0.008 23 99.5 0.041 82 0.016 46 0.052 84 0.004 11 0.054 04 0.004 11 注:Norm-VaR指数据在正态分布下的在险价值; NIG-VaR指数据在正态逆高斯分布下的在险价值。 表 2 失败频率检验结果Table 2 test results for failure frequency显著性水平/% 对数似然比统计量的非拒绝域 失败次数的非拒绝域 失败次数 0.5 [0,9.141] [0, 5] 1 1.0 [0,7.889] [0, 7] 2 5.0 [0.001,5.023] [6,20] 15 10.0 [0.003,3.841] [16,34] 27 5. 结束语
VaR理论在评估风险等方面应用广泛,此理论中对于拟合收益率分布的准确性尤为看中,因此引入NIG分布对上证互联网金融指数对数收益率分布进行拟合。实验结果表明,NIG分布能够很好地表现收益率分布的尖峰厚尾特征,在拟合准确性方面较常用的正态分布有很大的提高。因此NIG分布在风险评估方面有着很好的风险评估能力,尤其在较高的置信水平下,其优势更加突出。投资者能够根据NIG分布对收益率分布进行拟合,以此结果进行VaR风险价值评估,减少投资者遭遇风险的可能性,减少投资者可能受到的损失。
-
图 1 正态逆高斯分布拟合效果
(a)2种分布对收益率分布的拟合;(b)正态逆高斯分布与数据的P-P图
Fig. 1 results of normal inverse gaussian distribution fitting
(a) fitting performance of two distributions to return distribution; (b) P-P plot of normal inverse Gaussian distribution versus the data
下载:
全尺寸图片
表 1 VaR值及失败频率计算
Table 1 calculation of VaR values and failure frequency
置信水平/% 正态分布 正态逆高斯分布 Norm-VaR 失败频率 NIG-VaR 失败频率 蒙特卡洛模拟 失败频率 90.0 0.020 80 0.098 76 0.018 01 0.110 65 0.018 09 0.110 65 95.0 0.026 70 0.053 49 0.025 41 0.061 47 0.025 52 0.061 47 99.0 0.037 77 0.016 46 0.044 14 0.008 23 0.044 64 0.008 23 99.5 0.041 82 0.016 46 0.052 84 0.004 11 0.054 04 0.004 11 注:Norm-VaR指数据在正态分布下的在险价值; NIG-VaR指数据在正态逆高斯分布下的在险价值。 表 2 失败频率检验结果
Table 2 test results for failure frequency
显著性水平/% 对数似然比统计量的非拒绝域 失败次数的非拒绝域 失败次数 0.5 [0,9.141] [0, 5] 1 1.0 [0,7.889] [0, 7] 2 5.0 [0.001,5.023] [6,20] 15 10.0 [0.003,3.841] [16,34] 27 -
[1] 约翰·赫尔. 期权、期货及其他衍生产品[M]. 王勇, 索吾林, 译. 北京: 机械工业出版社, 2018. HULL J C. Options, futures and other derivatives [M]. 9th ed. WANG Yong, SUO Wulin, trans. Beijing: China Machine Press, 2018. [2] 韦波. 基于VaR方法的金融市场风险管理研究[D]. 重庆: 重庆大学, 2016. WEI B. Study on financial market risk management based on VaR method[D]. Chongqing: Chongqing University, 2016. [3] 温录亮, 丘延君, 陈平炎. 沪深股指收益率分布特征拟合检验研究[J]. 价格理论与实践, 2023(1): 92-95+198. DOI:10.19851/j.cnki. CN11-1010/F.2023.01.024. WEN L L, QIU Y J, CHEN P Y. Research on fitting test of the distribution characteristics of Shanghai and Shenzhen stock index returns[J]. Price(Theory & Practice), 2023(1): 92-95+198. doi: 10.19851/j.cnki.CN11-1010/F.2023.01.024 [4] 林航. 基于厚尾和极值分布的期权定价研究[D]. 北京: 对外经济贸易大学, 2021. LIN H. Researches on option pricing basedon heavy-tailed and extreme value distributions[D]. Beijing: University of International Business and Economics, 2021. [5] KARLIS D. An EM type algorithm for maximum likelihood estimation of the normal-inverse Gaussian distribution[J]. Statistics & Probability Letters, 2002, 57(1): 43-52. DOI: 10.1016/S0167-7152(02)00040-8. [6] AYESHA S, MASILAMANI V. A robust multiplicative watermarking technique for digital images in curvelet domain using normal inverse Gaussian distribution[J]. Multimedia Tools and Applications, 2022, 82(6): 9223-9241. DOI: 10.1007/s11042-022-14137-8. [7] SONG S J, LI H D. Predicting VaR for China's stock market: a score-driven model based on normal inverse Gaussian distribution[J]. International Review of Financial Analysis, 2022, 82: 102180. DOI:10.1016/j.irfa. 2022.102180. [8] GARG A, KHANDELWAL V. Segmentation-based MAP despeckling of medical ultrasound images in shearlet domain based on normal inverse Gaussian distribution[J]. IET Image Processing, 2020, 14(4): 736-746. DOI: 10.1049/iet-ipr.2018.6347. [9] 兰小艳. 多通道彩色图像去噪相关算法研究[D]. 西安: 西北大学, 2017. LAN X Y. Research on multi-channel color image denoising algorithms[D]. Xi'an: Northwest University, 2017. [10] 卢瑜, 杜军. 基于正态逆高斯分布的抵押债务定价和因子模型[J]. 系统工程, 2014, 32(3): 35-42. LU Y, DU J. The pricing of collateralized debt obligation and factor model based on nig copula[J]. Systems Engineering, 2014, 32(3): 35-42. [11] 欧阳异能, 徐云. 基于正态逆高斯分布的篮子违约互换定价[J]. 数学的实践与认识, 2013, 43(19): 1-9. DOI: 10.3969/j.issn.1000-0984.2013.19.001. OUYAGN Y N, XU Y. The pricing of basket default swaps bsaed on normal inverse Gaussian distribution[J]. Journal of Mathematics in Practice and Theory, 2013, 43(19): 1-9. doi: 10.3969/j.issn.1000-0984.2013.19.001 [12] 吴安勤. 基于EM估计的正态逆高斯分布下中国股票收益率分布研究[D]. 南京: 南京大学, 2014. WU A Q. EM-based NIG distribution and its Application in rates of return on Chinese Stocks[D]. Nanjing: Nanjing University, 2014. [13] 曹盛平. 沪深300指数收益率VaR的计算[D]. 上海: 复旦大学, 2014. CAO S P. VaR Calculation of CSI 300 index yields[D]. Shanghai: Fudan University, 2014. [14] 薛玲. 回测检验研究及在风险价值模型中的应用[D]. 重庆: 重庆理工大学, 2018. XUE L. Backtesting and the application of the risk value model[D]. Chongqing: Chongqing University of Technology, 2018. [15] 曹志广. 金融计算与编程[M]. 2版. 上海: 上海财经大学出版社, 2017. CAO Z G. Financial computing and programming: based on MATLAB applications[M]. 2nd ed. Shanghai: Shanghai University of Finance and Economics Press, 2017. [16] 易莎. 基于VaR模型对中国股市的实证研究[D]. 长沙: 长沙理工大学, 2012. YI S. Empirical research on the VaR model in Chinese stock market[D]. Changsha: Changsha University of Science & Technology, 2012. [17] 王超. 基于VaR模型的风险价值度量研究[D]. 济南: 山东财经大学, 2013. WANG C. The study of the value-at-risk measurementbased on the VaR mode[D]. Jinan: Shandong University of Finance and Economics, 2013. [18] KUPIEC P H. Techniques for verifying the accuracy of risk measurement models[J]. Journal of Derivatives, 1995, 3(2): 73-84. DOI:10.3905/jod. 1995.407942.
