
Tail risk contagion analysis of bank and non-bank financial institutions
-
摘要: 以银行(bank)变量与非银行金融机构(non-bank)变量作为研究对象,从趋势维度、波动维度和稳定维度分别构建门限多元多分位点向量自回归风险价值模型(门限MVMQ-CAViaR模型),研究bank与non-bank之间的尾部风险溢出水平,并在1%、5%和10%的分位数水平下刻画趋势维度的动态风险和传染关系。结果表明,门限MVMQ-CAViaR模型可以较好地识别和预测3个维度下尾部风险聚集性和传染性,bank变量与non-bank变量间的尾部风险传染为双向且非对称的。non-bank对bank的风险外溢主要体现在繁荣时期,而bank对non-bank的风险外溢主要体现在低迷时期,需要加强监管在市场低迷时期non-bank的风险传递。
-
关键词:
- 银行 /
- 非银行金融机构 /
- 门限MVMQ-CAViaR模型 /
- 尾部风险传染
Abstract: Taking the bank and non-bank variables as the research objects, the threshold Multivariate Multiquantile Conditional Autoregressive Value at Risk model(threshold MVMQ-CAViaR model)is constructed from the trend dimension, volatility dimension, and stability dimension to study the level of tail risk spillover between banks and non-bank financial institutions, and depict the dynamic risk and contagion relationships of the trend dimension at the 1%, 5%, and 10% quantile levels. The results show that the threshold MVMQ-CAViaR model can effectively identify and predict the tail risk aggregation and contagion in all three dimensions, and the tail risk spillover between the bank and nonbank variables is bidirectional and asymmetric. Non-bank financial institutions exert greater risk spillover on banks during prosperous periods, while banks exert greater risk spillover on non-bank financial institutions during downturns. Therefore, it is necessary to strengthen regulatory supervision on non-bank's risk transmission during downturns.-
Keywords:
- bank /
- non-bank /
- threshold MVMQ-CAViaR model /
- tail risk contagion
-
0. 引言
银行(bank)与非银行金融机构(non-bank)作为金融体系的重要组成成分和虚拟经济的主要载体,不仅会出现内生性风险扩张,还会有外生性风险冲击。一方面,金融机构内在具备不稳定机制,当市场扩展或收缩时会导致金融风险的产生;另一方面,宏观经济的波动会使金融机构遭受外部冲击,进而促使金融风险的扩散。随着国内外经济的高速发展,金融体系日臻完善,与此同时,极端风险事件也频频发生。2000年美国网络股泡沫破裂,纳斯达克指数从历史最高点开始暴跌;2008年全球金融危机导致多家金融机构破产及国际贸易萎缩;2010年欧洲债务危机波及全球经济陷入长期衰退;2015年国内杠杆资金过度使用,使得沪深股市短时间蒸发24.68万亿元;2020年新型冠状病毒全球蔓延,国内外实体经济和资本市场持续动荡。这类市场难以预期且投资者认为不会发生的小概率事件为极端事件,由此引起的价格下跌和可能发生损失则称为尾部风险。纵观以往几起罕见的极端事件爆发不难发现,金融风险的高杠杆性堆砌的泡沫一旦破裂,往往会促使多个市场集体受到灾难性打击。相比一般金融风险,尾部风险具有传染性强、破坏性大、隐匿性高的特点,因此,在当前形势下,如何有效地识别和测度金融机构的尾部风险、监控bank与non-bank之间的尾部风险传染、预防系统性金融风险的爆发成为资本市场至关重要且亟待解决的问题。
目前度量金融风险的方法主要有3类:(1)历史模拟法,通过历史收益率模拟未来风险的波动;(2)构建广义条件异方差(generalized autoregressive conditional heteroskedasticity,GARCH)模型,估计残差的条件方差得到风险价值;(3)采用分位数回归模型,可以度量任意分位点的风险。风险传染机制是通过向量自回归(vector auto regressive,VAR)模型、Granger因果检验、Copula函数等方法对单个市场的金融风险建立联系,国内外学者基于不同的模型和变量对金融机构间的风险传染关系进行了研究。王优锐和廖越馨[1]运用贝叶斯向量自回归模型测算了影子银行与我国7个金融市场的风险传染指数;叶五一等[2]基于因子隐马尔可夫模型对上证、深证和纳斯达克指数进行联合风险预测及市场机制识别;Zhang等[3]对GARCH-Copula模型引入变量模态分解技术,刻画了金融机构在不同频率下的风险传染途径;陈文浩等[4]采用传染病模型模拟银行间金融风险的交叉传染情况。金融风险传染会引发金融体系的多米诺骨牌效应,因此,极端事件发生时尾部风险的识别和检测成为了研究重点[5]。李永等[6]通过分频域的风险网络拓扑,分析了重大外部冲击对金融市场中系统性风险的影响;张玉鹏和娄云深[7]采用分位数Granger因果检验研究在几次重大风险事件中18个经济体的时变传染网络,表明在新冠疫情期间系统性风险的冲击最为严峻;Ke等[8]得出在极端事件期间,宏观经济因素对金融机构的波动溢出最为显著。由于在金融体系中non-bank的信用风险较高、自身结构脆弱[9],陆简[10]分析了英国央行认为non-bank的风险流动性和传染性更强,受到市场的冲击作用更大;熊启跃和初晓[11]归纳了我国non-bank的脆弱性特征及其产生根源。但现有文献大多是对non-bank的尾部风险传染进行定性分析,缺少相应的量化研究。
上述用于量化研究风险传染机制的模型大多数以构建GARCH模型为基础,该模型假设波动率满足特别的动态规律,并且对样本数据的分布要求也较为严格。Engle和Manganelli[12]提出了条件自回归分位数风险价值(conditional autoregressive value at risk by regression quantiles,CAViaR)模型度量金融风险,有效的规避了GARCH模型的不足之处,更适用于具有尖峰厚尾和自相关性的金融时间序列;White等[13]在此基础上拓展为多元多分位点向量自回归风险价值(multivariate multiquantile conditional autoregressive value at risk,MVMQ-CAViaR)模型,该模型可以更直观、精确地测度市场间的尾部风险传染机制,近年来被广泛应用;王真真等[14]通过MVMQ-CAViaR模型研究原油市场风险中的金融属性成份与金融市场的风险溢出关系;卜林等[15]选取了不同品种的期货指标,采用该模型刻画在岸与离岸期货极端风险传染效应;杨科等[16]分析我国与20个新兴市场国家在金融危机时尾部风险的跨市场传染强度;陈守东和李云浩[17]、Jiang和Jia[18]、Xiang和Borjigin[19]分别将MVMQ-CAViaR模型应用于中美股市与债市、绿色债券与清洁能源、实体经济与金融业的研究中。此外,还有学者对传统的MVMQ-CAViaR模型进行改进:左月华等[20]将日内效应引入并提出高频MVMQ-CAViaR模型,分析期货市场与现货市场在上尾和下尾的风险溢出效应;白雪和吴影[21]基于AS-MVMQ-CAViaR模型研究影子银行和商业银行的风险溢出方向和强度。目前的文献尚未考虑尾部风险的高杠杆性,因此本文采用门限MVMQ-CAViaR模型,通过门限刻画正向冲击和负向冲击对尾部风险的作用非对称性。
综合来看,现有文献集中研究金融机构之间的尾部风险溢出效应,没有量化分析non-bank对系统性风险的冲击程度,并且尚未根据市场所处的机制,从多个维度更全面的捕捉尾部风险信息。因此,本文对bank变量与non-bank变量建立门限MVMQ-CAViaR模型,基于上涨和下跌2种市场机制,研究趋势维度、波动维度和稳定维度中bank与non-bank的尾部风险传染关系。
1. 研究方法
1.1 门限MVMQ-CAViaR模型的构建
White等[13]在单变量模型的基础上提出MVMQ-CAViaR模型度量金融市场之间的风险相依性,刻画变量在不同分位数水平下尾部风险的传染特征。MVMQ-CAViaR模型中对收益率项添加绝对值,表示不论收益率为正数或负数对尾部风险的影响不变。但在金融市场中,大多数投资者具有从众效应,当市场处于繁荣时期,投资者的多头行为会推动市场持续上涨,当市场处于低迷时期,投资者的空头行为会推动市场持续下跌。金融市场的高杠杆性和高关联性,使得空头行为对市场的影响程度更大,更容易引发金融机构的系统性风险。
本文采用门限MVMQ-CAViaR模型研究金融机构的尾部风险传染,该模型通过示性函数$ I(\cdot)$和门限的设定体现金融市场的杠杆效应,具体表达式为
$$ \left\{\begin{aligned} R_{1, t}= & c_{1}+a_{11} Y_{1, t-1} I_{\left(Y_{1, t-1}>0\right)}+a_{12} Y_{2, t-1} I_{\left(Y_{2, t-1}>0\right)}+ \\ & b_{11} Y_{1, t-1} I_{\left(Y_{1, t-1}<0\right)}+b_{12} Y_{2, t-1} I_{\left(Y_{2, t-1}<0\right)}+ \\ & d_{11} R_{1, t-1} I_{\left(Y_{1, t-1}>0\right)}+d_{12} R_{2, t-1} I_{\left(Y_{2, t-1}>0\right)}+ \\ & e_{11} R_{1, t-1} I_{\left(Y_{1, t-1}<0\right)}+e_{12} R_{2, t-1} I_{\left(Y_{2, t-1}<0\right)}, \\ R_{2, t}= & c_{2}+a_{21} Y_{1, t-1} I_{\left(Y_{1, t-1}>0\right)}+a_{22} Y_{2, t-1} I_{\left(Y_{2, t-1}>0\right)}+ \\ & b_{21} Y_{1, t-1} I_{\left(Y_{1, t-1}<0\right)}+b_{22} Y_{2, t-1} I_{\left(Y_{2, t-1}<0\right)}+ \\ & d_{21} R_{1, t-1} I_{\left(Y_{1, t-1}>0\right)}+d_{22} R_{2, t-1} I_{\left(Y_{2, t-1}>0\right)}+ \\ & e_{21} R_{1, t-1} I_{\left(Y_{1, t-1}<0\right)}+e_{22} R_{2, t-1} I_{\left(Y_{2, t-1}<0\right)}。 \end{aligned}\right. $$ 门限MVMQ-CAViaR模型可以简化为
$$ \begin{aligned} \boldsymbol{R}_{t}= & \boldsymbol{C}+\boldsymbol{A} \boldsymbol{Y}_{t-1} I_{\left(Y_{t-1}>0\right)}+\boldsymbol{B} \boldsymbol{Y}_{t-1} I_{\left(Y_{t-1}>0\right)}+ \\ & \boldsymbol{D} \boldsymbol{R}_{t-1} I_{\left(Y_{t-1}>0\right)}+\boldsymbol{E} \boldsymbol{R}_{t-1} I_{\left(Y_{t-1}<0\right)}, \end{aligned} $$ 式中:$\boldsymbol{Y}_{t-1}$ 为$t-1$ 期的收益率矩阵;$\boldsymbol{R}_{t-1}$ 为$t-1$ 期的尾部风险矩阵;$I_{\left(Y_{t-1}>0\right)}$ 和$I_{\left(Y_{t-1} < 0\right)}$ 分别表示市场处于上涨机制(市场繁荣时期)和下跌机制(市场低迷时期)。
系数矩阵$\boldsymbol{C}=\left[\begin{array}{l}c_{1} \\ c_{2}\end{array}\right]$ 为常数项;系数矩阵$\boldsymbol{A}= \left[\begin{array}{ll}a_{11} & a_{12} \\ a_{21} & a_{22}\end{array}\right]$ 度量上涨时收益率对尾部风险的冲击;系数矩阵$\boldsymbol{B}=\left[\begin{array}{ll}b_{11} & b_{12} \\ b_{21} & b_{22}\end{array}\right]$ 度量下跌时收益率对尾部风险的冲击;系数矩阵$\boldsymbol{D}=\left[\begin{array}{ll}d_{11} & d_{12} \\ d_{21} & d_{22}\end{array}\right]$ 度量上涨时前期风险对本期的影响;系数矩阵$\boldsymbol{E}=\left[\begin{array}{ll}e_{11} & e_{12} \\ e_{21} & e_{22}\end{array}\right]$ 度量下跌时前期风险对本期的影响。系数矩阵的主对角线元素表示尾部风险的聚集性大小,系数矩阵的副对角元素表示尾部风险的传染性大小。
1.2 门限MVMQ-CAViaR模型的参数估计
门限MVMQ-CAViaR模型的待估参数向量可表示为
$$ \begin{gathered} \hat{\boldsymbol{\beta}}=\left(c_{1}, c_{2}, a_{11}, a_{21}, a_{12}, a_{22}, b_{11}, b_{21}, b_{12}, b_{22}, \right. \\ \left.d_{11}, d_{21}, d_{12}, d_{22}, e_{11}, e_{21}, e_{12}, e_{22}\right)。 \end{gathered} $$ 该模型采用最小绝对值偏差法和拟牛顿算法对参数向量进行估计,具体步骤如下:
(1)对每个变量分别构建门限CAViaR模型,将其估计结果代人门限MVMQ-CAViaR模型中系数矩阵的常数项和主对角元素,副对角元素赋值为0,得到初始向量$\boldsymbol{\beta}_{0}=\left(c_{1}, c_{2}, a_{1}, 0, 0, a_{2}, b_{1}, 0, 0\right.$,$b_{2}, d_{1}, 0, 0, d_{2}, e_{1}, 0, 0, e_{2}$)。
(2)将初始向量$\boldsymbol{\beta}_{0}$ 代入目标函数$\min \sum\limits_{t=1}^{T} \sum\limits_{i=1}^{n} \rho_{\theta_{i}}\left(Y_{i, t}-R_{i, t}\right)$,确保其为连续性函数。
(3)对(2)中的目标函数进行求导得到$\boldsymbol{\beta}_{1}$。
(4)将$\boldsymbol{\beta}_{1}$ 作为新的初始向量,重复(2)和(3)的过程,当第$j$ 次的参数向量$\boldsymbol{\beta}_{j}$ 与第$j-1$ 次的参数向量$\boldsymbol{\beta}_{j-1}$ 中,所有分量相差的绝对值都$ < \varepsilon$ 时(一般选$\varepsilon=10^{-6}$),停止迭代,输出参数向量$\boldsymbol{\beta}_{j}$ 为最终结果。
1.3 尾部风险传染效应检验
为了研究在不同机制下金融机构间尾部风险传染的非对称特征,本文基于上涨和下跌机制分别对bank变量与non-bank变量进行3次尾部风险传染效应检验,在原假设$ H_0: R \beta=r$成立的条件下,构造Wald统计量
$$ W=(\boldsymbol{R} \hat{\beta}-\boldsymbol{r})^{\prime}\left[\boldsymbol{R} \times \boldsymbol{V}_{\boldsymbol{c}} \times \boldsymbol{R}^{\prime}\right]^{-1}(\boldsymbol{R} \hat{\beta}-\boldsymbol{r}) \xrightarrow{d} \chi^{2}(k), $$ 式中:$\boldsymbol{V}_{\boldsymbol{C}}$ 为样本方差- 协方差矩阵;$\boldsymbol{R}$ 为系数约束矩阵;$\boldsymbol{r}$ 为零矩阵;$k$ 为约束方程的个数。
1.3.1 上涨机制的Wald统计量检验
(1) 检验bank变量与non-bank变量之间尾部风险的双向传染,原假设为
$$ H_{0}: a_{12}=a_{21}=d_{12}=d_{21}=0 。 $$ (2) 检验bank变量对non-bank变量的尾部风险传递,原假设为
$$ H_{0}: a_{21}=d_{21}=0 。 $$ (3) 检验non-bank变量对bank变量的尾部风险传递,原假设为
$$ H_{0}: a_{12}=d_{12}=0 。 $$ 1.3.2 下跌机制的Wald统计量检验
(1) 检验bank变量与non-bank变量之间尾部风险的双向传染,原假设为
$$ H_{0}: b_{12}=b_{21}=e_{12}=e_{21}=0 。 $$ (2) 检验bank变量对non-bank变量的尾部风险传递,原假设为
$$ H_{0}: b_{21}=e_{21}=0 。 $$ (3) 检验non-bank变量对bank变量的尾部风险传递,原假设为
$$ H_{0}: b_{12}=e_{12}=0 。 $$ 1.4 样本外稳健性检验
1.4.1 似然比检验
Kupiec[22]提出通过尾部风险的撞击比率判断模型构建的准确性。为了检验门限MVMQ-CAViaR模型的拟合效果,采用似然比检验方法。
假定门限MVMQ-CAViaR模型的参数估计无误,对于原假设$H_{0}: N / T=\theta$ 构造似然比检验统计量
$$ L=-2 \ln \left[(1-\theta)^{T-N} \theta^{N}\right]+2 \ln \left[\left(1-\frac{N}{T}\right)^{T-N} \frac{N^{N}}{T}\right] $$ 式中:当满足$Y_{i, t} \leqslant R_{i, t}$ 时表示发生撞击事件;$N$ 为撞击次数;$T$ 为样本外数据总量;$\theta$ 为分位数水平。在原假设$H_{0}: N / T=\theta$ 成立的条件下,似然比检验统计量渐近服从自由度为1的卡方分布。
1.4.2 动态分位数检验
Engle和Manganelli[12]提出通过构造回归方程识别尾部风险的自相关程度,进而判断模型预测风险的精准性。为了检验门限MVMQ-CAViaR模型中bank变量与non-bank变量的是否存在较高的自相关性,监测银行与非银行金融机构在受到市场冲击后,是否会连续发生极端情况,采用动态分位数检验,方法具体如下。
假设击中序列为$H_{i, t}=I\left(Y_{i, t} q_{i, t}\right)-\theta$,对击中序列建立回归方程
$$ \begin{aligned} H_{i, t}= & \alpha_{0}+\alpha_{1} H_{i, t-1}+\cdots+\alpha_{p} H_{i, t-p}+ \\ & \alpha_{p+1} R_{i, t}+u_{t}=X \alpha+u_{t} 。 \end{aligned} $$ 若门限MVMQ-CAViaR模型的参数估计无误,则条件期望$E\left(H_{i, t} \mid \varOmega_{t-1}\right)=0$,说明每一期击中序列自身之间无相关性,并且$H_{i, t}$ 与当期预测的尾部风险$V a R_{i, t}$ 也不相关,对于原假设$H_{0}: \alpha=0$ 构造动态分位数统计量
$$ D=\frac{\hat{\alpha}_{o l s}^{\prime} \boldsymbol{X}^{\prime} \boldsymbol{X} \hat{\alpha}_{o l s}}{\theta(1-\theta)}, $$ 式中$\boldsymbol{X}$ 是$T \times(p+2)$ 的矩阵向量,一般取$p=5$。在原假设$H_{0}: \alpha=0$ 成立的条件下,动态分位数统计量渐近服从自由度为$p+2$ 的卡方分布。
2. 实证分析
2.1 描述性统计
本文选用申万一级行业指数中bank指数和non-bank指数作为代理变量,选取2009年1月9日—2020年12月31日的日度数据进行样本内模型的构建,选取2021年1月4日—2023年12月31日的日度数据进行样本外稳健性检验,数据均来源于choice数据库。
趋势维度即每日收盘价,能够反映金融机构每日的价格发展趋势和市场供需关系,收盘价的高低表示需求的大小,收盘价持续上升说明市场处于上涨机制,收盘价持续下降说明市场处于下跌机制。
不同维度对应变量的描述性特征如表 1所示,由此可以看出:波动维度的均值最小、标准差最大,趋势维度和稳定维度呈现出显著的尖峰厚尾特征;所有的变量正负区分显著,呈现偏态,且均通过了JB统计量检验和ADF统计量检验,这表明趋势维度、波动维度和稳定维度的bank变量与non-bank变量均为非正态平稳序列,可以采用门限MVMQ-CAViaR模型进行参数估计。
表 1 不同维度的描述性统计维度 变量 均值 标准差 最大值 最小值 偏度 峰度 JB ADF 趋势 bank 0.032 9 1.552 9 8.731 1 -10.505 8 0.127 8 5.498 3 0 0 non-bank 0.031 3 2.031 0 9.153 4 -10.197 9 -0.022 7 3.417 7 0 0 波动 bank 0.019 1 55.099 1 229.555 1 -270.555 1 0.166 5 0.361 8 0 0 non-bank 0.041 0 52.018 6 241.062 7 -265.993 1 0.085 7 0.358 2 0 0 稳定 bank 0.033 1 1.270 7 6.556 7 -7.908 7 -0.010 0 4.543 5 0 0 non-bank 0.031 2 1.682 7 9.578 9 -10.271 4 0.024 9 4.007 5 0 0 注:JB为正态分布检验的P值;ADF为平稳性检验的P值;bank为银行;non-bank为非银行金融机构。 2.2 门限MVMQ-CAViaR模型估计结果
为了研究在不同维度下bank变量与non-bank变量之间尾部风险的聚集性和传染性,在5%的分位数水平下,分别对趋势维度、波动维度和稳定维度构建门限MVMQ-CAViaR模型。尾部风险聚集性的参数估计图表 2所示。系数矩阵$\boldsymbol{A}$ 和$\boldsymbol{B}$ 的主对角线表示市场对自身尾部风险的冲击强度,根据系数值可知bank变量的对自身尾部风险的冲击力更强。系数矩阵$\boldsymbol{D}$ 和$\boldsymbol{E}$ 的主对角线表示市场前期尾部风险对当期的影响,即外部极端事件对市场尾部风险冲击的持续性。参数估计结果显示,不同维度尾部风险的波动聚集具有异质性,并且下跌机制均比上涨机制的显著,具体而言,bank变量的聚集性主要体现在稳定维度,non-bank变量的聚集性主要体现在趋势维度。
表 2 尾部风险聚集性的参数估计维度 non-bank a11 b11 d11 e11 a22 b22 d22 e22 趋势 估计值 -0.146 7 0.191 1 0.841 1 0.849 1 -0.021 8 -0.013 8 0.999 8 1.032 1 标准误 0.063 3 0.087 6 0.078 6 0.073 2 0.035 2 0.030 7 0.036 1 0.031 2 波动 估计值 -0.139 1 0.284 3 0.899 2 0.805 2 -0.060 3 0.116 5 0.926 8 0.971 3 标准误 0.039 6 0.081 8 0.036 8 0.049 9 0.049 4 0.076 2 0.027 9 0.037 4 稳定 估计值 -0.062 5 0.072 9 0.975 4 0.990 1 -0.074 9 0.110 6 0.900 0 0.941 2 标准误 0.040 5 0.094 7 0.028 6 0.037 7 0.055 0 0.076 9 0.034 3 0.034 7 注:aii, bii, dii, eii, i=1, 2表示市场在上涨或下跌时对尾部风险的影响。 尾部风险传染性的参数估计如表 3所示。系数矩阵$\boldsymbol{A}$ 和$\boldsymbol{B}$ 的副对角线表示市场通过前一期收益进行尾部风险传递,系数矩阵$\boldsymbol{D}$ 和$\boldsymbol{E}$ 的副对角线表示市场通过前一期风险进行尾部风险传递。横向比较参数大小,其关系有$b_{21} e_{21} d_{21} a_{21}$,表明在下跌机制时市场的活跃度更高,bank变量对non-bank变量风险传染强度更大;系数关系$b_{12} d_{12} a_{12} e_{12}$ 表明bank变量与non-bank变量的双向风险传染均主要体现在下跌时收益对风险的相互冲击。纵向比较3个维度的参数大小,在bank变量对non-bank变量的尾部风险溢出中由大到小排序为波动维度、趋势维度、稳定维度;在non-bank变量对bank变量的尾部风险溢出中由大到小排序为趋势维度、稳定维度、波动维度。
表 3 尾部风险传染性的参数估计维度 bank→non-bank bank←non-bank a21 b21 d21 e21 a12 b12 d12 e12 趋势 估计值 -0.057 9 0.208 4 -0.070 5 -0.115 4 0.087 1 0.037 1 0.074 6 0.058 4 标准误 0.044 6 0.060 2 0.045 7 0.053 0 0.040 0 0.049 7 0.048 4 0.046 0 波动 估计值 -0.084 6 0.288 0 -0.076 1 -0.157 1 -0.009 6 0.094 7 -0.047 8 -0.007 9 标准误 0.041 8 0.145 0 0.042 1 0.083 7 0.049 2 0.088 9 0.028 1 0.038 7 稳定 估计值 -0.029 1 0.139 6 -0.012 5 -0.008 6 -0.036 0 0.063 3 -0.056 5 -0.033 8 标准误 0.053 6 0.145 3 0.041 0 0.060 1 0.042 3 0.057 0 0.027 2 0.027 4 注:aij, bij, dij, eij, i, j=1, 2表示市场上涨或下跌时对尾部风险的影响。 2.3 趋势维度的尾部风险
趋势维度可以反映市场整体的发展趋势,对趋势维度构建门限MVMQ-CAViaR模型可以得到相应的尾部风险价值,趋势维度在1%、5%和10%分位数水平下的动态尾部风险如图 1所示,表明不同的极端情况下,银行与非银行金融机构的尾部风险变化趋势。
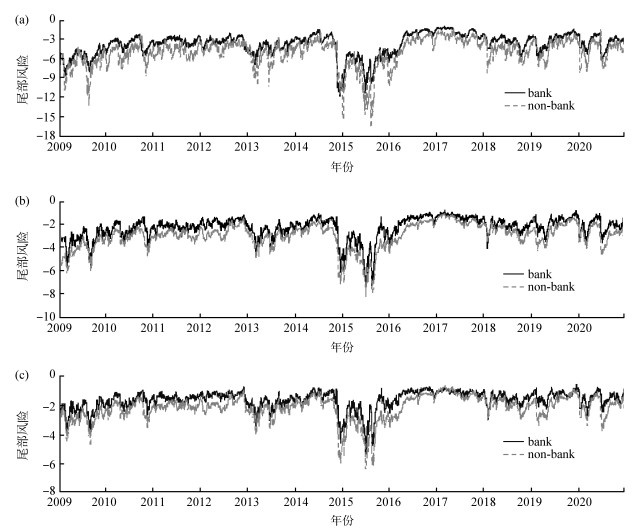 图 1 不同分位数水平下趋势维度的动态尾部风险(a)1%;(b)5%;(c)10%
 下载:
全尺寸图片
趋势维度中bank变量与non-bank变量的尾部风险进行描述性统计分析如表 4所示,门限MVMQ-CAViaR模型能够较好地捕捉到金融机构尾部风险的变化特征。在1%、5%和10%分位数水平下的趋势维度尾部风险中,non-bank变量的均值和标准差均显著大于bank变量,表明non-bank的尾部风险波动趋势更陡峭、波动幅度更剧烈,并且在越极端的情况下,尾部风险的特征越明显。
表 4 尾部风险的描述性统计分位数/% 变量 均值 标准差 最大值 最小值 极差 1 bank -3.755 5 1.705 0 -0.962 8 -11.814 1 10.851 3 non-bank -5.019 7 2.088 3 -1.462 9 -16.523 2 15.060 2 5 bank -2.280 4 0.962 2 -0.760 3 -7.928 9 7.168 6 non-bank -2.969 4 1.112 6 -1.029 2 -8.216 7 7.187 5 10 bank -1.576 2 0.621 2 -0.536 0 -5.285 9 4.749 9 non-bank -2.134 8 0.846 2 -0.603 4 -6.306 2 5.702 8 2.4 非对称的尾部风险传染分析
为了研究市场处于上涨机制和下跌机制时,bank与non-bank之间的尾部风险传染关系,本文对趋势维度中bank变量与non-bank变量进行Wald统计量检验,将1%、5%和10%分位数水平下的尾部风险传染效应检验结果列于表 5。市场处于上涨机制和下跌机制时,趋势维度中bank变量与non-bank变量的双向检验显著拒绝原假设,且在极端情况下的P值< 1%。Bank变量与non-bank变量之间存在非对称的尾部风险传染关系,bank对non-bank的风险传染主要表现在市场上涨时,而non-bank对bank的风险传染主要表现在市场下跌时。
表 5 尾部风险传染效应检验机制 分位数/% bank↔non-bank bank→non-bank bank←non-bank 卡方值 P值 卡方值 P值 卡方值 P值 上涨机制 1 13.185 8 0.010 4 2.993 5 0.227 9 15.831 8 0.000 4 5 8.956 4 0.062 2 2.500 6 0.286 4 6.286 3 0.043 1 10 8.435 4 0.076 9 4.267 5 0.118 4 5.154 3 0.076 0 下跌机制 1 17.592 8 0.001 5 6.270 4 0.043 5 2.957 7 0.227 9 5 19.607 3 0.000 6 11.980 0 0.002 5 2.009 9 0.366 1 10 8.956 4 0.062 2 5.618 2 0.060 3 0.797 1 0.671 3 2.5 样本外稳健性检验
本文采用似然比检验和动态分位数检验,对表 2构建的模型进行样本外稳健性检验,趋势维度、波动维度和稳定维度对应模型的稳健性检验结果,即似然比检验统计量和动态分位数统计量的P值如表 6所示。趋势维度、波动维度和稳定维度均通过了样本外似然比检验,门限MVMQ-CAViaR模型可以较好地拟合3个维度中bank变量与non-bank变量的尾部风险。趋势维度、波动维度和稳定维度均通过了样本外动态分位数检验,bank变量的P值显著小于non-bank变量的P值,说明bank变量的自相关性较强,即银行持续发生极端风险的概率较大。
表 6 样本外稳健性检验结果的P值维度 趋势 波动 稳定 LR DQ LR DQ LR DQ bank 0.647 5 0.054 8 0.838 0 0.030 4 0.780 1 0.035 6 non-bank 0.142 7 0.075 3 0.238 6 0.109 0 0.223 6 0.127 3 注:LR为似然比检验;DQ为动态分位数检验。 3. 结束语
本文以bank变量与non-bank变量作为研究对象,从趋势维度、波动维度和稳定维度3个维度分别构建门限MVMQ-CAViaR模型,研究bank与non-bank之间的尾部风险传染关系,并对趋势维度进行Wald统计量检验,根据实证分析得出:门限MVMQ-CAViaR模型可以较好地识别和预测在5%分位数水平下,趋势维度、波动维度和稳定维度中bank变量与non-bank变量的尾部风险聚集性和传染性,且各个维度的尾部风险存在异质性;门限MVMQ-CAViaR模型拟合出1%、5%和10%分位数下趋势维度的动态尾部风险,non-bank变量的风险波动持续时间更长、波动幅度更大,并且在外部冲击越强烈时,尾部风险特征越显著;在上涨机制和下跌机制中,bank变量与non-bank变量之间存在非对称的双向风险传染机制,市场繁荣时期风险传递方向为bank对non-bank的外溢,而市场低迷时期为non-bank对bank的外溢;non-bank的自身结构脆弱,尾部风险的聚集性和传染性较高,当non-bank受到外部冲击时,特别是市场处于低迷时期,应当加强风险的识别和监测,预防系统性金融风险的爆发。
-
图 1 不同分位数水平下趋势维度的动态尾部风险(a)1%;(b)5%;(c)10%
下载:
全尺寸图片
表 1 不同维度的描述性统计
维度 变量 均值 标准差 最大值 最小值 偏度 峰度 JB ADF 趋势 bank 0.032 9 1.552 9 8.731 1 -10.505 8 0.127 8 5.498 3 0 0 non-bank 0.031 3 2.031 0 9.153 4 -10.197 9 -0.022 7 3.417 7 0 0 波动 bank 0.019 1 55.099 1 229.555 1 -270.555 1 0.166 5 0.361 8 0 0 non-bank 0.041 0 52.018 6 241.062 7 -265.993 1 0.085 7 0.358 2 0 0 稳定 bank 0.033 1 1.270 7 6.556 7 -7.908 7 -0.010 0 4.543 5 0 0 non-bank 0.031 2 1.682 7 9.578 9 -10.271 4 0.024 9 4.007 5 0 0 注:JB为正态分布检验的P值;ADF为平稳性检验的P值;bank为银行;non-bank为非银行金融机构。 表 2 尾部风险聚集性的参数估计
维度 non-bank a11 b11 d11 e11 a22 b22 d22 e22 趋势 估计值 -0.146 7 0.191 1 0.841 1 0.849 1 -0.021 8 -0.013 8 0.999 8 1.032 1 标准误 0.063 3 0.087 6 0.078 6 0.073 2 0.035 2 0.030 7 0.036 1 0.031 2 波动 估计值 -0.139 1 0.284 3 0.899 2 0.805 2 -0.060 3 0.116 5 0.926 8 0.971 3 标准误 0.039 6 0.081 8 0.036 8 0.049 9 0.049 4 0.076 2 0.027 9 0.037 4 稳定 估计值 -0.062 5 0.072 9 0.975 4 0.990 1 -0.074 9 0.110 6 0.900 0 0.941 2 标准误 0.040 5 0.094 7 0.028 6 0.037 7 0.055 0 0.076 9 0.034 3 0.034 7 注:aii, bii, dii, eii, i=1, 2表示市场在上涨或下跌时对尾部风险的影响。 表 3 尾部风险传染性的参数估计
维度 bank→non-bank bank←non-bank a21 b21 d21 e21 a12 b12 d12 e12 趋势 估计值 -0.057 9 0.208 4 -0.070 5 -0.115 4 0.087 1 0.037 1 0.074 6 0.058 4 标准误 0.044 6 0.060 2 0.045 7 0.053 0 0.040 0 0.049 7 0.048 4 0.046 0 波动 估计值 -0.084 6 0.288 0 -0.076 1 -0.157 1 -0.009 6 0.094 7 -0.047 8 -0.007 9 标准误 0.041 8 0.145 0 0.042 1 0.083 7 0.049 2 0.088 9 0.028 1 0.038 7 稳定 估计值 -0.029 1 0.139 6 -0.012 5 -0.008 6 -0.036 0 0.063 3 -0.056 5 -0.033 8 标准误 0.053 6 0.145 3 0.041 0 0.060 1 0.042 3 0.057 0 0.027 2 0.027 4 注:aij, bij, dij, eij, i, j=1, 2表示市场上涨或下跌时对尾部风险的影响。 表 4 尾部风险的描述性统计
分位数/% 变量 均值 标准差 最大值 最小值 极差 1 bank -3.755 5 1.705 0 -0.962 8 -11.814 1 10.851 3 non-bank -5.019 7 2.088 3 -1.462 9 -16.523 2 15.060 2 5 bank -2.280 4 0.962 2 -0.760 3 -7.928 9 7.168 6 non-bank -2.969 4 1.112 6 -1.029 2 -8.216 7 7.187 5 10 bank -1.576 2 0.621 2 -0.536 0 -5.285 9 4.749 9 non-bank -2.134 8 0.846 2 -0.603 4 -6.306 2 5.702 8 表 5 尾部风险传染效应检验
机制 分位数/% bank↔non-bank bank→non-bank bank←non-bank 卡方值 P值 卡方值 P值 卡方值 P值 上涨机制 1 13.185 8 0.010 4 2.993 5 0.227 9 15.831 8 0.000 4 5 8.956 4 0.062 2 2.500 6 0.286 4 6.286 3 0.043 1 10 8.435 4 0.076 9 4.267 5 0.118 4 5.154 3 0.076 0 下跌机制 1 17.592 8 0.001 5 6.270 4 0.043 5 2.957 7 0.227 9 5 19.607 3 0.000 6 11.980 0 0.002 5 2.009 9 0.366 1 10 8.956 4 0.062 2 5.618 2 0.060 3 0.797 1 0.671 3 表 6 样本外稳健性检验结果的P值
维度 趋势 波动 稳定 LR DQ LR DQ LR DQ bank 0.647 5 0.054 8 0.838 0 0.030 4 0.780 1 0.035 6 non-bank 0.142 7 0.075 3 0.238 6 0.109 0 0.223 6 0.127 3 注:LR为似然比检验;DQ为动态分位数检验。 -
[1] 王优锐, 廖越馨. 金融风险跨市场传染的驱动机制研究: 基于影子银行视角[J]. 金融发展研究, 2024(4): 22-31. [2] 叶五一, 李妲, 焦守坤. 基于因子隐马尔可夫模型的VaR与ES联合预测[J]. 数理统计与管理, 2024, 43(1): 147-161. [3] ZHANG T T, TANG Z P, DU X X, et al. Research on systemic risk contagion of Chinese financial institutions based on GARCH-VMD-Copula-CoVaR model[J]. Economic Research-Ekonomska Istraživanja, 2022, 35(1): 4404-4424. doi: 10.1080/1331677X.2021.2013276 [4] 陈文浩, 崔睿文, 刘梦娜. 我国银行间风险交叉传染机制研究: 基于SIRS传染病模型[J]. 华北金融, 2022, (11): 24-34. [5] 王小华, 程露. 尾部风险研究进展与评述[J]. 当代金融研究, 2022, 5(10): 1-19. [6] 李永, 郭逸群, 郝凤霞. 重大外部冲击如何影响系统性金融风险传染[J]. 金融监管研究, 2022(12): 20-39. [7] 张玉鹏, 娄云深. 基于时变传染网络和分位数Granger因果检验的系统性风险传染研究[J]. 金融经济学研究, 2024, 39(3): 3-20. [8] KE R, SHEN A, YIN M, et al. The cross-sector risk contagion among Chinese financial institutions: evidence from the extreme volatility spillover perspective[J]. Finance Research Letters, 2024, 63: 105303. doi: 10.1016/j.frl.2024.105303 [9] KAMINSKYI A, NEHREY M. Clustering approach to analysis of the credit risk and profitability for nonbank lenders[J]. CEUR Workshop Proceedings, 2021, 2927: 125-136. [10] 陆简. 英国央行对非银行金融机构监管的分析及其启示[J]. 国际金融, 2022(6): 45-50. [11] 熊启跃, 初晓. 全球非银行金融机构脆弱性特征、根源及启示[J]. 国际经济评论, 2024, 4: 34-61+5. [12] ENGLE R F, MANGANELLI S. CAViaR: conditional autoregressive value at risk by regression quantiles[J]. Journal of Business & Economic Statistics, 2004, 22(4): 367-381. [13] WHITE H, KIM T H, MANGANELLI S. VAR for VaR: measuring tail dependence using multivariate regression quantiles[J]. Journal of Econometrics, 2015, 187(1): 169-188. doi: 10.1016/j.jeconom.2015.02.004 [14] 王真真, 黄哲豪, 董浩. 原油市场与金融市场间风险溢出效应: 基于原油的金融属性[J]. 系统科学与数学, 2025, 45(2): 530-553. [15] 卜林, 贾骁涵, 施健伟, 等. 基于MVMQ-CAViaR模型的在岸离岸股指期货极端风险溢出效应研究[J]. 投资研究, 2022, 41(11): 82-96. [16] 杨科, 刘鑫, 田凤平. 中国与其他主要新兴市场国家间股市极端风险的跨市场传染[J]. 中国管理科学, 2025, 33(7): 44-53. [17] 陈守东, 李云浩. 贸易摩擦状态下股市与债市风险溢出的结构性变化研究[J]. 湖北大学学报(哲学社会科学版), 2021, 48(2): 132-143+173. [18] JIANG D M, JIA F. Extreme spillover between green bonds and clean energy markets[J]. Sustainability, 2022, 14(10): 6338. doi: 10.3390/su14106338 [19] XIANG Y T, BORJIGIN S. Downside and upside risk spillovers between financial industry and real economy based on linear and nonlinear networks[J]. International Review of Economics and Finance, 2023, 88: 1337-1374. doi: 10.1016/j.iref.2023.07.066 [20] 左月华, 章茜, 李东霞. 中国股指期、现货市场极端风险溢出效应分析: 基于高频MVMQ-CAViaR模型的实证研究[J]. 武汉金融, 2019(7): 51-57. [21] 白雪, 吴影. 影子银行与商业银行间极端风险溢出效应研究: 基于AS-MVMQ-CAViaR模型的实证分析[J]. 天津商业大学学报, 2023, 43(5): 64-72. [22] KUPIEC P H. Techniques for verifying the accuracy of the risk measurement models[J]. Journal of Derivatives, 1995, 3(2): 73-84. doi: 10.3905/jod.1995.407942
