
Portfolio optimization of pension in fractional Heston models
-
摘要: 在分数阶Heston模型框架下研究确定缴费型养老金投资组合问题(不同收取管理费用方式),以期最大化终端财富的期望效用。当风险资产价格过程满足分数阶Heston模型时,由波动率的有限维近似把原优化问题转至经典随机控制框架下,建立值函数满足的Hamilton-Jacobi-Bellman方程,推导出值函数的解析解和最优投资策略,并证明近似模型的收敛性。对于按财富比例和按工资比例收取管理费用,本文还推导出等价管理费用,并通过数值方法分析参数对于最优投资策略和终端财富的影响。
-
关键词:
- DC型养老金 /
- 分数阶Heston模型 /
- HJB方程 /
- CRRA效用
Abstract: With the objective of maximizing the expected utility of terminal wealth, this paper studies the portfolio optimization problem of Defined Contribution pension plans(with different ways of charging administrative charges) under the fractional Heston models. When the price process of the risky asset satisfies the fractional Heston model, the original optimization problem is transformed into a classical stochastic control framework through the finite-dimensional approximation of volatility. We also establish the Hamilton-Jacobi-Bellman equation satisfied by the value function, derive the analytical solution of the value function and the optimal investment strategy, and prove the convergence of the approximate model. For the administrative charges charged in proportion to wealth and salary, this paper also tries to derive equivalent administrative charges and analyze the impact of the parameters on the optimal investment strategy and the terminal wealth by numerical methods.-
Keywords:
- DC Pension /
- fractional Heston model /
- HJB equation /
- CRRA utility
-
0. 引言
养老金即养老保险基金,根据给付方式不同,目前主流的养老金计划主要为确定收益(defined benefit,DB)型养老金计划和确定缴费(defined contribution,DC)型养老金计划。在DB型养老金计划中,参保人在退休后每月领取固定养老金,不需要考虑市场风险;而DC型养老金计划,参保人每月按固定缴费率缴费,养老金管理者对账户余额投资,退休时参保人缴纳的保费确定,但由于养老金总额包括缴纳费用和投资收益,退休后每月领取的养老金不确定。
对于DC型养老金最优投资组合问题,通常考虑以终端财富期望效用最大化为优化目标,以确保参保人在终端时刻能享有较高的养老效用。如: Xiao等[1]基于对数效用准则,$ \mathrm{G}\mathrm{a}{\mathrm{o}} $[2]基于常相对风险厌恶(coefficient of relative risk aversion,CRRA)效用和常绝对风险厌恶(coefficient of absolute risk aversion,CARA)效用准则,均在CEV模型[3]下研究了DC型养老金问题;Guan和Liang[4]在随机利率和随机波动率模型下研究了基于CRRA效用准则的DC型养老金问题,均得到值函数和最优投资策略。在实际的DC型养老金投资管理过程中,通常需要考虑管理费用:Kritzer等[5]提出了按比例在养老金资产财富中收取、按比例在工资中收取以及按比例在超额收益中收取等方式;随后Chavez-Bedoya[6]基于CARA效用准则,在Black-Scholes市场模型下对比了按资产财富比例和按工资比例收费方式下的终端财富的最大化期望效用,并定义了等价管理费用,当2种收费方式下终端财富的最大化期望效用相等时,此时的管理费用则是等价的。
在Heston随机波动率模型[7]下,$ \mathrm{K}\mathrm{r}\mathrm{a}\mathrm{f}{\mathrm{t}} $[8]、Kallsen和Muhle-Karbe[9]分别利用随机动态规划方法和鞅方法研究了基于幂效用准则的投资组合问题,得到了值函数和最优投资策略;以Chavez-Bedoya[6]的研究为基础,李方超等[10]基于CRRA效用和CARA效用准则研究了DC型养老金投资问题,得到等价管理费用。而Hurst指数H ($ 1/2 < H < 1 $)的分数阶布朗运动具有长期记忆性和自相似性,更适合刻画金融市场的动态特征,故Comte等[11]基于分数阶布朗运动得出分数阶Heston随机波动率模型;分数阶Heston模型下的投资组合优化问题受到关注较少,对于分数阶布朗运动下Black-Scholes市场中的Merton问题,Sarol等[12]基于对数效用准则利用鞅方法得到了最优消费率和最优投资组合策略;当标的资产的波动率为分数阶Ornstein-Uhlenbeck过程时,Fouque和Hu[13]利用鞅方法解决了幂效用准则下的最优投资组合问题;Bauerle和Desmettre[14]在对波动率过程进行有限维近似后,利用经典随机控制方法研究分数阶和粗糙Heston模型下的投资组合问题,推出值函数和最优投资策略。
本文基于CRRA效用准则,研究分数阶Heston模型下的DC型养老金最优投资组合问题(不同收取管理费用方式),当风险资产的价格过程满足分数阶Heston模型时,通过波动率的有限维近似把原优化问题转化为近似模型下的经典优化问题,并利用随机动态规划原理建立值函数满足的Hamilton-Jacobi-Bellman(HJB)方程,推导出值函数及最优投资策略,证明近似模型的收敛性。另外,对于按财富比例和按工资比例收取管理费用,对比2种收费方式下的终端财富的最大化期望效用,得出等价管理费用,并通过数值方法研究分数阶Heston模型中波动率过程的特点,分析相关参数对于资产配置策略和养老金终端财富的影响。
1. 分数阶Heston模型及其优化问题
1.1 金融市场
设$ \left(\mathit\Omega , {\mathscr{F}}_{t}, {\left({\mathscr{F}}_{t}\right)}_{0\le t\le T}, \mathbb{P}\right) $为完备概率空间,$ T > 0 $为固定常数,$ \left[0, T\right] $是DC型养老金财富的积累期,$ {\left({\mathscr{F}}_{t}\right)}_{0\le t\le T} $为信息流,其右连续且表示截止到$ t $时刻所有的市场信息,$ \mathbb{P} $为概率测度,假设市场中交易连续进行且不考虑交易费用和税收。
在金融市场中,若养老金管理者可将账户资金投资于无风险资产(如债券)和风险资产(如股票),无风险资产的价格过程为
$$ \mathrm{d}{S}_{t}^{0}=r{S}_{t}^{0}\hspace{0.25em}\mathrm{d}t \text{,} $$ (1.1) $ r > 0 $为无风险利率。风险资产的价格过程为
$$ \mathrm{d}{S}_{t}={S}_{t}\left(\left(r+\lambda {v}_{t}\right)\mathrm{d}t+\sqrt{{v}_{t}}\hspace{0.25em}\mathrm{d}{B}_{t}^{S}\right) \text{,} $$ (1.2) 式中:$ {B}_{t}^{S} $是标准布朗运动,常数$ \lambda> 0 $为风险溢价率($ \lambda {v}_{t} $是对可能存在的风险的补偿),波动率过程$ {v}_{t} $为
$$ {v}_{t}={v}_{0}+\frac{1}{\mathrm{\Gamma }\left(\alpha \right)}{\int }_{0}^{t}{\left(t-s\right)}^{\alpha -1}{Z}_{s}\mathrm{d}s \text{,} $$ (1.3) 式中:初始值$ {v}_{0}\ge 0;\alpha =2H-1\in \left(\mathrm{0, 1}\right) $; Hurst指数$ H\in \left(\frac{1}{2}, 1\right) $;$ \mathrm{\Gamma }\left(\alpha \right)={\int }_{0}^{\mathrm{\infty }}{\mathrm{e}}^{-t}{t}^{\alpha -1}\hspace{0.25em}\mathrm{d}t $为Gamma函数; $ \frac{1}{\mathrm{\Gamma }\left(\alpha \right)}{\int }_{0}^{t}{\left(t-s\right)}^{\alpha -1}{Z}_{s}\hspace{0.25em}\mathrm{d}s $为Riemann-Liouville积分中的分数阶积分算子,$ {Z}_{t} $满足
$$ \mathrm{d}{Z}_{t}=k\left(\theta -{Z}_{t}\right)\mathrm{d}t+\sigma \sqrt{{Z}_{t}}\hspace{0.25em}\mathrm{d}{B}_{t}^{Z} \text{,} $$ (1.4) 其中$ {Z}_{0}={z}_{0}\ge 0 $,$ k、\theta 、\sigma $为正数且满足$ 2k\theta \ge {\sigma }^{2},{B}_{t}^{Z} $是标准布朗运动,$ {Z}_{t} $依概率1为正数,假设$ 〈{B}_{t}^{Z}, {B}_{t}^{S}〉=\rho t $且$ \rho \in \left(-\mathrm{1, 1}\right) $。
注1 当$ \alpha \to 0 $时,$ \underset{\alpha \to 0}{\mathrm{l}\mathrm{i}\mathrm{m}}{I}_{0}^{\alpha }f\left(t\right)=\underset{\alpha \to 0}{\mathrm{l}\mathrm{i}\mathrm{m}}\frac{1}{\mathrm{\Gamma }\left(\alpha \right)} $ $ {\int }_{0}^{t}{\left(t-s\right)}^{\alpha -1}f\left(s\right)\mathrm{d}s=f\left(0\right)+{\int }_{0}^{t}{f}^{\mathrm{\text{'}}}\left(s\right)\mathrm{d}s=f\left(t\right) $,分数阶Heston模型转化为经典Heston模型[7]。
1.2 DC型养老金最优投资组合问题
参保人一般在积累期$ \left[0, T\right] $内需定期按工资的固定比例缴纳保费,假设固定缴费率为$ p $,工资单位为1,定义$ {W}_{t} $为养老金财富过程,在时刻$ t $养老金管理者投资于风险资产和无风险资产的财富分别为$ {\pi }_{t} $和$ {W}_{t}-{\pi }_{t} $。
若养老金管理者不向参保人收取管理费用,则初始值$ {W}_{0}={w}_{0} > 0 $的财富变化过程为
$$ \mathrm{d}{W}_{t}^{\pi }=\frac{{\pi }_{t}}{{S}_{t}}\hspace{0.25em}\mathrm{d}{S}_{t}+\frac{{W}_{t}^{\pi }-{\pi }_{t}}{{S}_{t}^{0}}\hspace{0.25em}\mathrm{d}{S}_{t}^{0}+p\mathrm{d}t= \\ \left(r{W}_{t}^{\pi }+\lambda {\pi }_{t}{v}_{t}+p\right)\mathrm{d}t+{\pi }_{t}\sqrt{{v}_{t}}\hspace{0.25em}\mathrm{d}{B}_{t}^{S} 。 $$ 若养老金管理者每月向参保人在资产财富中收取固定比率的管理费用或按工资比例收取管理费用。对第一类情形,假设固定比率为$ \delta $,则管理费用为$ \delta {W}_{t}^{\pi } $,初始值$ {W}_{0}={w}_{0} > 0 $的财富变化过程为
$$ \mathrm{d}{W}_{t}^{\pi }=\left(r{W}_{t}^{\pi }+\lambda {\pi }_{t}{v}_{t}+p\right)\mathrm{d}t+{\pi }_{t}\sqrt{{v}_{0}}\mathrm{d}{B}_{t}^{s}-\delta {W}_{t}^{\pi }\mathrm{d}t= \\ \left(\left(\gamma -\delta ){W}_{t}^{\pi }+\lambda {\pi }_{t}{v}_{t}\right.+p\right)\mathrm{d}t+{\pi }_{t}\sqrt{{v}_{t}}\mathrm{d}{B}_{t}^{S} 。 $$ 若按工资比例收取管理费用,养老金管理者是在作为保费的工资中收取,当不收取管理费用时,参保人需每月向养老金账户按工资缴纳比例$ p $的保费,参考文献[6, 10]的研究,定义$ a > 0 $为按工资比例缴纳养老金管理费用的代表参数,则管理费用一般为$ F=\left(1-{\mathrm{e}}^{-a}\right)p $(该结构是文献[16, 17]对现实数据分析所建立的模型,$ \left(1-{\mathrm{e}}^{-a}\right) $为管理费用占保费的比例),财富变化过程为
$$ \mathrm{d}{W}_{t}^{\pi }=\left(r{W}_{t}^{\pi }+\lambda {\pi }_{t}{v}_{t}+p\right)\mathrm{d}t+{\pi }_{t}\sqrt{{v}_{t}}\mathrm{d}{B}_{t}^{S}- \\ \left(1-{\mathrm{e}}^{-a}\right)p\mathrm{d}t=\left(r{W}_{t}^{\pi }+\lambda {\pi }_{t}{v}_{t}+p{\mathrm{e}}^{-a}\right)\mathrm{d}t+{\pi }_{t}\sqrt{{v}_{t}}\mathrm{d}{B}_{t}^{S} 。 $$ 假设养老金管理者的最优化目标为在$ \left[0, T\right] $内寻求投资策略$ {\pi }_{t} $,使得终端财富的期望效用最大化,参保人是风险厌恶的,效用函数是严格递增的凹函数,假设参保人的风险偏好满足CRRA效用准则,即效用函数为$ U\left(x\right)=\frac{1}{\gamma }{x}^{\gamma } $,$ \gamma< 1, \gamma \ne 0 $,$ \gamma $代表投资者的相对风险厌恶系数,最优化问题可描述为
$$ V\left({w}_{0}, {v}_{0}, {z}_{0}\right)=\underset{{\pi }_{t}}{\mathrm{s}\mathrm{u}\mathrm{p}}{E}_{{w}_{0}, {v}_{0}, {z}_{0}}\left[\frac{1}{\gamma }{\left({W}_{T}^{\pi }\right)}^{\gamma }\right] \text{,} $$ (1.5) 式中$ {E}_{{w}_{0}, {v}_{0}, {z}_{0}} $是给定$ {W}_{0}={w}_{0}, {v}_{0}={v}_{0}, {Z}_{0}={z}_{0} $的条件期望,使上式达到上确界的可允许的投资组合策略称之为最优投资策略$ {\pi }_{t}{}^{\mathrm{*}} $。
定义1 若投资策略$ {\pi }_{t} $满足:$ {\pi }_{t} $是$ {\mathscr{F}}_{t} $-循序可测的,且$ E\left[{\int }_{0}^{T}{\pi }_{t}^{2}{v}_{t}\mathrm{d}t\right] < \mathrm{\infty } $;对所有的$ t\in \left[0, T\right] $,财富变化过程所涉及的微分方程有唯一强解,则称$ {\pi }_{t} $是可允许的投资策略。
上述投资组合优化问题是“非马氏”问题,无法应用经典方法解决,下节将通过波动率的有限维近似转化为近似模型下的经典优化问题,利用随机动态规划原理建立相应的HJB方程。
1.3 有限维近似及HJB方程
对式(1.3) 利用Bauerle和Desmettre[14]中的方法进行“马氏化”:
(1) 利用Gamma函数的性质有$ \frac{{\left(t-s\right)}^{\alpha -1}}{\mathrm{\Gamma }\left(\alpha \right)}={\int }_{0}^{\mathrm{\infty }}{\mathrm{e}}^{-\left(t-s\right)x}\mu \left(\mathrm{d}x\right) $,其中$ \mu \left(\mathrm{d}x\right)=\frac{\mathrm{d}x}{{x}^{\alpha }\mathrm{\Gamma }\left(\alpha \right)\mathrm{\Gamma }\left(1-\alpha \right)} $。
(2) 利用Fubini定理,将式(1.3) 化为
$$ {v}_{t}={v}_{0}+{\int }_{0}^{t}{\int }_{0}^{\mathrm{\infty }}{\mathrm{e}}^{-{\left(t-s\right)}^{x}}{Z}_{s}\mu \left(\mathrm{d}x\right)\mathrm{d}s={v}_{0}+ \\ {\int }_{0}^{\mathrm{\infty }}{\int }_{0}^{t}{\mathrm{e}}^{-\left(t-s\right)x}{Z}_{s}\hspace{0.25em}\mathrm{d}s\mu \left(\mathrm{d}x\right)={v}_{0}+{\int }_{0}^{\mathrm{\infty }}{Y}_{t}^{x}\mu \left(\mathrm{d}x\right) \text{,} $$ (1.6) 式中$ {Y}_{t}^{x}={\int }_{0}^{t}{\mathrm{e}}^{-\left(t-s\right)x}{Z}_{s}\mathrm{d}s $,可见$ {Y}_{t}^{x} $满足如下随机微分方程
$$ \mathrm{d}{Y}_{t}^{x}=\left({Z}_{t}-x{Y}_{t}^{x}\right)\mathrm{d}t 。 $$ (1.7) 将其离散化(见文献[14]),令$ {\chi }^{n}=\left\{0 < {\xi }_{0}^{n} < \dots< {\xi }_{n}^{n} < \mathrm{\infty }\right\} $,对于$ i=0, \dots , n-1 $,在区间$ \left({\xi }_{i}^{n}, {\xi }_{i+1}^{n}\right) $上定义$ {x}_{i+1}^{n}=\frac{{\int }_{{\xi }_{i}}^{{\xi }_{i+1}^{n}}x\mu \left(\mathrm{d}x\right)}{{\int }_{{\xi }_{i}}^{{\xi }_{i+1}^{n}}\mu \left(\mathrm{d}x\right)} $,令$ {q}_{i+1}^{n}={\int }_{{\xi }_{i}^{n}}^{{\xi }_{i+1}^{n}}\mu \left(\mathrm{d}x\right) $,相关测度为$ {\mu }^{n}=\sum\limits _{i=1}^{n}{q}_{i}^{n}{\delta }_{{x}_{i}^{n}} $,其中$ {\delta }_{{x}_{i}} $是Dirac测度。假设$ {\chi }^{n} $满足
(ⅰ) $ n\to \mathrm{\infty } $时,$ {\xi }_{0}^{n}\to 0, {\xi }_{n}^{n}\to \mathrm{\infty } $;
(ⅱ) $ n\to \mathrm{\infty } $时,$ \delta \left({\chi }^{n}\right)=\mathrm{m}\mathrm{a}{\mathrm{x}}_{i=0, \dots , n-1}\left|{\xi }_{i+1}^{n}-{\xi }_{i}^{n}\right|\to 0 $;
(ⅲ) $ {\chi }^{n}\subset {\chi }^{n+1} 。 $
引理1[14] 假设$ f\in {L}^{1}\left(\mu \right) $,$ f\ge 0 $且$ f $为凸函数,$ {\chi }^{n} $满足条件(ⅰ)~(ⅲ),则当$ n\to \mathrm{\infty }\mathrm{时}\mathrm{有} $ $ \int f\mathrm{d}{\mu }^{n}\to $ $ \int f\mathrm{d}\mu , \int f\mathrm{d}{\mu }^{n+1}\ge \int f\mathrm{d}{\mu }^{n} $。
根据引理1可得引理2。
引理2[14] 若定义有限维近似波动过程
$$ {v}_{t}^{n}={v}_{0}+{\int }_{0}^{\mathrm{\infty }}{Y}_{t}^{x}{\mu }^{n}\left(\hspace{0.25em}\mathrm{d}x\right)={v}_{0}+\sum\limits _{i=1}^{n}{q}_{i}^{n}{Y}_{t}^{{x}_{i}^{n}}, $$ (1.8) 则对$ t\ge 0 $,当$ n\to \mathrm{\infty } $,$ {v}_{t}^{n} $几乎必然收敛,且具有单调收敛性,即$ {v}_{t}^{n}\uparrow {v}_{t} $。
将式(1.6)的$ {v}_{t} $近似为式(1.8)的$ {v}_{t}^{n} $后,下述随机过程都将依赖于$ n $(除$ {Z}_{t} $),为简化符号将不再明确这种依赖性(略掉$ n $)。此时,可推导出有限维近似后风险资产的价格过程和养老金财富过程(不同收取管理费用方式)满足的随机微分方程。风险资产的价格过程为
$$ \mathrm{d}{S}_{t}=({S}_{t}\left(r+\lambda \left({v}_{0}+{\sum }_{i=1}^{n}{q}_{i}{Y}_{t}^{{x}_{i}}\right)\right)\mathrm{d}t+ \\ \sqrt{{v}_{0}+{\sum }_{i=1}^{n}{q}_{i}{Y}_{t}^{{x}_{i}}}\hspace{0.25em}\mathrm{d}{B}_{t}^{S}) \text{,} $$ 其中$ \mathrm{d}{Y}_{t}^{x}=\left({Z}_{t}-x{Y}_{t}^{x}\right)\mathrm{d}t, \hspace{0.25em}\mathrm{d}{Z}_{t}=k\left(\theta -{Z}_{t}\right)\mathrm{d}t+\sigma \sqrt{{Z}_{t}}\hspace{0.25em}\mathrm{d}{B}_{t}^{Z} $。
养老金财富过程:
(1) 不收取管理费用
$$ \mathrm{d}{W}_{t}^{\pi }=\left(r{W}_{t}^{\pi }\left.+\lambda {\pi }_{t}\left({v}_{0}+{\sum }_{i=1}^{n}{q}_{i}{Y}_{t}^{{x}_{i}}\right.\right)+p\right)\mathrm{d}t+ \\ {\pi }_{t}\sqrt{{v}_{0}+{\sum }_{i=1}^{n}{q}_{i}{Y}_{t}^{{x}_{i}}}\hspace{0.25em}\mathrm{d}{B}_{t}^{S} 。 $$ (2) 按资产财富比例收取管理费用
$$ \mathrm{d}{W}_{t}^{\pi }=\left(\left(\gamma -\delta ){W}_{t}^{\pi }\right.\left.+\lambda {\pi }_{t}\left({v}_{0}+{\sum }_{i=1}^{n}{q}_{i}{Y}_{t}^{{x}_{i}}\right.\right)+p\right)\mathrm{d}t+ \\ {\pi }_{t}\sqrt{{v}_{0}+{\sum }_{i=1}^{n}{q}_{i}{Y}_{t}^{{x}_{i}}}\hspace{0.25em}\mathrm{d}{B}_{t}^{S} 。 $$ (3) 按工资比例收取管理费用
$$ \mathrm{d}{W}_{t}^{\pi }=\left(r{W}_{t}^{\pi }\left.+\lambda {\pi }_{t}\left({v}_{0}+{\sum }_{i=1}^{n}{q}_{i}{Y}_{t}^{{x}_{i}}\right.\right)+p{\mathrm{e}}^{-a}\right)\mathrm{d}t+ \\ {\pi }_{t}\sqrt{{v}_{0}+{\sum }_{i=1}^{n}{q}_{i}{Y}_{t}^{{x}_{i}}}\hspace{0.25em}\mathrm{d}{B}_{t}^{S} 。 $$ 原投资组合优化问题可转化为经典随机优化问题
$$ V\left(t, w, {y}_{1}, \dots , {y}_{n}, z\right)=\underset{{\pi }_{t}}{\mathrm{s}\mathrm{u}\mathrm{p}}{E}_{t, w, {y}_{1}, \dots , {y}_{n}, z}\left[\frac{1}{\gamma }{\left({W}_{T}^{\pi }\right)}^{\gamma }\right] \text{,} $$ 式中:$ {E}_{t, w, {y}_{1}, \dots , {y}_{n}, z} $是给定$ {W}_{t}=w;{Y}_{t}^{{x}_{i}}={y}_{i}\left(i=1, \dots , n\right);{Z}_{t}=z $的条件期望。此近似优化问题的值函数为$ V\left(t, w, {y}_{1}, \dots , {y}_{n}, z\right) $,其中$ t\in \left[0, T\right], w > 0, {y}_{i} > 0, z > 0 $,边界条件为$ V\left(T, w, {y}_{1}, \dots , {y}_{n}, z\right)=\frac{1}{\gamma }{w}^{\gamma } $,令$ \beta ={v}_{0}+\sum\limits _{i=1}^{n}{q}_{i}{y}_{i}, u={\pi }_{t} $,可得值函数满足的HJB方程:
(1) 不收取管理费用
$$ \begin{array}{c}0=\underset{{\pi }_{t}}{\mathrm{s}\mathrm{u}\mathrm{p}}\left\{{A}_{1}^{\pi }V\right\}=\underset{u\in \bf{R}}{\mathrm{s}\mathrm{u}\mathrm{p}}\left\{{V}_{t}+{V}_{w}\left(rw+\lambda u\beta +p\right)+\right.\\ {\sum }_{i=1}^{n}{V}_{{y}_{i}}(z-{x}_{i}{y}_{i})+{V}_{z}k\left(\theta -z\right)+\frac{1}{2}{V}_{ww}{u}^{2}\beta +\\ \left.\frac{1}{2}{V}_{zz}{\sigma }^{2}z+{V}_{wz}u\sigma \rho \sqrt{z\beta }\right\}\mathrm{。}\end{array} $$ (1.9) (2) 按财富比例收取管理费用
$$ \begin{array}{c} 0=\underset{{\pi }_{t}}{\mathrm{s}\mathrm{u}\mathrm{p}}\left\{{A}_{2}^{\pi }V\right\}= \\ \underset{u\in \bf{R}}{\mathrm{s}\mathrm{u}\mathrm{p}}\left\{{V}_{t}+{V}_{w}\left(\left(r-\delta )w+\lambda u\beta \right.+p\right)+\sum\limits _{i=1}^{n}{V}_{{y}_{i}}\left(z-{x}_{i}{y}_{i}\right)\right.+ \\ \left.{V}_{z}k\left(\theta -z\right)+\frac{1}{2}{V}_{ww}{u}^{2}\beta +\frac{1}{2}{V}_{zz}{\sigma }^{2}z+{V}_{wz}u\sigma \rho \sqrt{z\beta }\right\}\mathrm{。}\end{array} $$ (1.10) (3) 按工资比例收取管理费用
$$ \begin{array}{c} 0=\underset{{\pi }_{t}}{\mathrm{s}\mathrm{u}\mathrm{p}}\left\{{A}_{3}^{\pi }V\right\}= \\ \underset{u\in \bf{R}}{\mathrm{s}\mathrm{u}\mathrm{p}}\left\{{V}_{t}+{V}_{w}\left(rw+\lambda u\beta +p{\mathrm{e}}^{-a}\right)+\sum\limits _{i=1}^{n}{V}_{{y}_{i}}\left(z-{x}_{i}{y}_{i}\right)\right.+ \\ {V}_{z}k\left(\theta -z\right)+\frac{1}{2}{V}_{ww}{u}^{2}\beta +\frac{1}{2}{V}_{zz}{\sigma }^{2}z+{V}_{wz}u\sigma \rho \sqrt{z\beta }。\end{array} $$ (1.11) 定理1.1(验证定理) 假设$ H\left(t, w, {y}_{1}, \dots , {y}_{n}, z\right) $关于$ t $连续可导,关于$ w, {y}_{i}\left(i=1, \dots , n\right), z $二阶连续可导,满足$ \underset{{\mathrm{\pi }}_{t}}{\mathrm{s}\mathrm{u}\mathrm{p}}\left\{{A}_{i}^{\mathrm{\pi }}H\right\}=0\left(i=\mathrm{1, 2}, 3\right) $,且$ {\int }_{0}^{t}{\pi }_{s}\sqrt{{v}_{s}^{n}}{H}_{w}\hspace{0.25em}\mathrm{d}{B}_{s}^{S}\mathrm{和}{\int }_{0}^{t}\sigma \sqrt{z}{H}_{z}\hspace{0.25em}\mathrm{d}{B}_{s}^{Z} $为鞅,以及边界条件为$ H\left(T, w, {y}_{1}, \dots , {y}_{n}, z\right)=\frac{1}{\gamma }{w}^{\gamma } $,则有$ H\left(t, w, {y}_{1}, \dots , {y}_{n}, z\right)\ge V\left(t, w, {y}_{1}, \dots , {y}_{n}, z\right) $。如果存在可允许策略$ {\pi }_{t}^{\mathrm{*}} $,使得$ \forall t\in \left[0, T\right] $,有$ {\pi }_{t}^{\mathrm{*}}\in $ $ \mathrm{a}\mathrm{r}\mathrm{g}\underset{{\pi }_{t}}{\mathrm{s}\mathrm{u}\mathrm{p}}\left\{{A}^{\pi }V\right\} $,则对$ \forall t\in \left[0, T\right] $有$ H\left(t, w, {y}_{1}, \dots , {y}_{n}, z\right)=V\left(t, w, {y}_{1}, \dots , {y}_{n}, z\right) $,且$ {\pi }_{t}^{\mathrm{*}} $是最优策略。
证明 对于$ H\left(t, w, {y}_{1}, \dots , {y}_{n}, z\right) $,由Itô 引理可得
$$ H\left(T, w, {y}_{1}, \dots , {y}_{n}, z\right)=H\left(t, w, {y}_{1}, \dots , {y}_{n}, z\right)+ \\ {\int }_{t}^{T}{A}_{i}^{\pi }H\hspace{0.25em}\mathrm{d}s+{\int }_{t}^{T}{\pi }_{s}\sqrt{{v}_{s}^{n}}{H}_{w}\hspace{0.25em}\mathrm{d}{B}_{s}^{S}+{\int }_{t}^{T}\sigma \sqrt{z}{H}_{z}\hspace{0.25em}\mathrm{d}{B}_{s}^{Z} \text{,} $$ 由$ \underset{{\pi }_{t}}{\mathrm{s}\mathrm{u}\mathrm{p}}\left\{{A}_{i}^{\pi }H\right\}=0 $可得
$$ H\left(T, w, {y}_{1}, \dots , {y}_{n}, z\right)\le H\left(t, w, {y}_{1}, \dots , {y}_{n}, z\right)+ \\ {\int }_{t}^{T}{\pi }_{s}\sqrt{{v}_{s}^{n}}{H}_{w}\hspace{0.25em}\mathrm{d}{B}_{s}^{S}+{\int }_{t}^{T}\sigma \sqrt{z}{H}_{z}\hspace{0.25em}\mathrm{d}{B}_{s}^{Z} \text{,} $$ 由于$ {\int }_{0}^{t}{\mathrm{\pi }}_{s}\sqrt{{v}_{s}^{n}}{H}_{w}\hspace{0.25em}\mathrm{d}{B}_{s}^{S} $为鞅,则$ {E}_{t, w, {y}_{1}, \dots , {y}_{n}, z} $ $ \left[\left.{\int }_{0}^{T}{\mathrm{\pi }}_{s}\sqrt{{v}_{s}^{n}}{H}_{w}\hspace{0.25em}\mathrm{d}{B}_{s}^{S}\right|{\mathscr{F}}_{t}\right] $ = $ {\int }_{0}^{T}{\mathrm{\pi }}_{s}\sqrt{{v}_{s}^{n}}{H}_{w}\hspace{0.25em}\mathrm{d}{B}_{s}^{S} $,故而$ {E}_{t, w, {y}_{1}, \dots , {y}_{n}, z} $ $ \left[\left.{\int }_{t}^{T}{\pi }_{s}\sqrt{{v}_{s}^{n}}{H}_{w}\hspace{0.25em}\mathrm{d}{B}_{s}^{S}\right|{\mathscr{F}}_{t}\right] $=0,同理,$ {E}_{t, w, {y}_{1}, \dots , {y}_{n}, z} $ $ \left[\left.{\int }_{t}^{T}\sigma \sqrt{z}{H}_{z}\hspace{0.25em}\mathrm{d}{B}_{s}^{Z}\right|{\mathscr{F}}_{t}\right]=0 $,故上式两边同时取期望可得
$$ {E}_{t, w, {y}_{1}, \dots , {y}_{n}, z}\left[H\left(T, w, {y}_{1}, \dots , {y}_{n}, z\right)\right]\le \\ H\left(t, w, {y}_{1}, \dots , {y}_{n}, z\right), $$ 对所有的可允许策略$ {\pi }_{t} $取上确界可得$ \underset{{\pi }_{t}}{\mathrm{s}\mathrm{u}\mathrm{p}}{E}_{t, w, {y}_{1}, \dots , {y}_{n}, z}\left[\frac{1}{\gamma }{\left({W}_{T}^{\pi }\right)}^{\gamma }\right]=V\left(t, w, {y}_{1}, \dots , {y}_{n}, z\right)\le H\left(t, w, {y}_{1}, \dots , {y}_{n}, z\right) $,当$ {\pi }_{t}={\pi }_{t}^{\mathrm{*}} $时有$ H\left(t, w, {y}_{1}, \dots , {y}_{n}, z\right) $ $ =V\left(t, w, {y}_{1}, \dots , {y}_{n}, z\right) $,故$ {\pi }_{t}^{\mathrm{*}} $即为最优策略。
2. 分数阶Heston模型框架下HJB方程的求解
2.1 无管理费用情形
假设式(1.9)解的结构为$ V\left(t, w, {y}_{1}, \dots , {y}_{n}, z\right)=\frac{{\left(w-h\left(t\right)\right)}^{\gamma }}{\gamma }f\left(t, {y}_{1}, \dots , {y}_{n}, z\right) $,边界条件为$ f\left(T, {y}_{1}, \dots , {y}_{n}, z\right)=1, h\left(T\right)=0 $,则式$ \left(1.9\right) $可化为
$$ 0=\underset{u\in \bf{R}}{\mathrm{s}\mathrm{u}\mathrm{p}}\{{\left(w-h\left(t\right)\right)}^{2}{f}_{t}-{h}_{t}f\gamma \left(w-h\left(t\right)\right)+ \\ f\left(wr+\lambda u\beta +p\right)\gamma \left(w-h\left(t\right)\right)+\frac{1}{2}\left(\gamma -1\right)\gamma {u}^{2}\beta f+ \\ {\sum }_{i=1}^{n}{f}_{{y}_{i}}\left(z-{x}_{i}{y}_{i}\right){\left(w-h\left(t\right)\right)}^{2}+{f}_{z}k\left(\theta -z\right){\left(w-h\left(t\right)\right)}^{2}+ \\ {f}_{z}\gamma u\sigma \rho \sqrt{z\beta }\left(w-h\left(t\right)\right)+\frac{1}{2}{f}_{zz}{\sigma }^{2}z{\left(w-h\left(t\right)\right)}^{2}\} \text{,} $$ (2.1) 利用一阶条件可得最优投资策略为
$$ {u}^{\mathrm{*}}=\frac{\lambda \left(w-h\left(t\right)\right)}{1-\gamma }+\frac{\sigma \rho }{1-\gamma }\sqrt{\frac{z}{\beta }}\frac{{f}_{z}\left(w-h\left(t\right)\right)}{f} , $$ (2.2) 若$ \rho =0 $,$ {u}^{\mathrm{*}}=\frac{\lambda \left(w-h\left(t\right)\right)}{1-\gamma } $。将式(2.2) 代入式(2.1),化简得
$$ 0=\left(w-h\left(t\right)\right)({f}_{t}+f\gamma r+\frac{1}{2}f\gamma \frac{{\lambda }^{2}\beta }{1-\gamma }+ \\ \sum\limits _{i=1}^{n}{f}_{{y}_{i}}\left(z-{x}_{i}{y}_{i}\right)+\frac{1}{2}{\sigma }^{2}z{f}_{zz}+{f}_{z}\left(\mathrm{k}\left(\mathrm{\theta }-\mathrm{z}\right)+\frac{\mathrm{\lambda }\mathrm{\gamma }\mathrm{\sigma }\mathrm{\rho }\sqrt{\mathrm{z}\mathrm{\beta }}}{1-\mathrm{\gamma }}\right)+ \\ \frac{1}{2}\frac{\mathrm{\gamma }{\mathrm{\sigma }}^{2}{\mathrm{\rho }}^{2}\mathrm{z}}{1-\mathrm{\gamma }}\frac{{\mathrm{f}}_{\mathrm{z}}^{2}}{\mathrm{f}})+f\gamma \left(p+rh\left(t\right)-{h}_{t}\right) \text{,} $$ 令$ p+rh\left(t\right)-{h}_{t}=0 $,
$$ {f}_{t}+f\gamma r+\frac{1}{2}f\gamma \frac{{\lambda }^{2}\beta }{1-\gamma }+\sum\limits _{i=1}^{n}{f}_{{y}_{i}}\left(z-{x}_{i}{y}_{i}\right)+ \\ {f}_{z}\left(k\left(\theta -z\right)+\frac{\lambda \gamma \sigma \rho \sqrt{z\beta }}{1-\gamma }\right)+\frac{1}{2}{\sigma }^{2}z{f}_{zz}+\frac{1}{2}\frac{\gamma {\sigma }^{2}{\rho }^{2}z}{1-\gamma }\frac{{f}_{z}^{2}}{f}=0 \text{,} $$ (2.3) $ p+rh\left(t\right)-{h}_{t}=0 $为常微分方程,由边界条件$ h\left(T\right)=0 $,得显式解$ h\left(t\right)=\frac{-p\left(1-{\mathrm{e}}^{-r\left(T-t\right)}\right)}{r} $,对式(2.3) 进一步简化,令
$$ f\left(t, {y}_{1}, \dots , {y}_{n}, z\right)={g}^{c}\left(t, {y}_{1}, \dots , {y}_{n}, z\right), $$ 式中$ c=\frac{1-\gamma }{1-\gamma +\gamma {\rho }^{2}} $,边界条件为$ g\left(T, {y}_{1}, \dots {y}_{n}, z\right)=1 $,将上式代入式(2.3) 得
$$ 0=c{g}_{t}+g\left(\gamma r+\frac{1}{2}\frac{{\lambda }^{2}\beta \gamma }{1-\gamma }\right)+c{\sum }_{i=1}^{n}{g}_{{y}_{i}}\left(z-{x}_{i}{y}_{i}\right)+ \\ c{g}_{z}\left(k\left(\theta -z\right)+\frac{\lambda \gamma \sigma \rho \sqrt{z\beta }}{1-\gamma }\right)+\frac{1}{2}{\sigma }^{2}cz{g}_{zz}, $$ 上述方程满足Heath等[15]定理1的3个假设条件,经典解存在,由上述过程可得:
定理2.1.1 当$ t\in \left[0, T\right], w > 0, {y}_{i} > 0, z > 0 $,HJB方程(1.9)的解存在,且表达式为$ V\left(t, w, {y}_{1}, \dots , {y}_{n}, z\right)=\frac{{\left(w-h\left(t\right)\right)}^{\gamma }}{\gamma }{g}^{c}\left(t, {y}_{1}, \dots , {y}_{n}, z\right), $式中$ c=\frac{1-\gamma }{1-\gamma +\gamma {\rho }^{2}} $,$ g $和$ h $分别满足
$$ 0=c{g}_{t}+g\left(\gamma r+\frac{1}{2}\frac{{\lambda }^{2}\beta \gamma }{1-\gamma }\right)+c{\sum }_{i=1}^{n}{g}_{{y}_{i}}\left(z-{x}_{i}{y}_{i}\right)+ \\ c{g}_{z}\left(k\left(\theta -z\right)+\frac{\lambda \gamma \sigma \rho \sqrt{z\beta }}{1-\gamma }\right)+\frac{1}{2}{\sigma }^{2}cz{g}_{zz}, \\ h\left(t\right)=\frac{-p\left(1-{\mathrm{e}}^{-r\left(T-t\right)}\right)}{r} 。$$ (2.4) 对于偏微分方程(2.4)的解$ g $,根据Feynman-Kac定理可得:
定理2.1.2 当$ t\in \left[0, T\right], w > 0, {y}_{i} > 0, z > 0 $,边界条件为$ g\left(T, {y}_{1}, \dots , {y}_{n}, z\right)=1 $时,式(2.4) 的解为
$$ g\left(t, {y}_{1}, \dots , {y}_{n}, z\right)= \\ {E}_{t, {y}_{1}, \dots , {y}_{n}, z}\left[\mathrm{e}\mathrm{x}\mathrm{p}\left\{{\int }_{t}^{T}\left(\frac{\gamma r}{c}+\frac{1}{2}\frac{\gamma {\lambda }^{2}}{\left(1-\gamma \right)c}{\tilde{v}}_{s}^{n}\right)\mathrm{d}s\right\}\right] \text{,} $$ (2.5) 且$ c=\frac{1-\gamma }{1-\gamma +\gamma {\rho }^{2}} $,$ {\tilde{v}}_{t}^{n}={v}_{0}+{\sum }_{i=1}^{n}{q}_{i}^{n}{\tilde{Y}}_{t}^{{x}_{i}^{n}}, \hspace{0.25em}\mathrm{d}{\tilde{Y}}_{t}^{x}=\left({\tilde{Z}}_{t}^{n}-x{\tilde{Y}}_{t}^{x}\right)\mathrm{d}t $,$ \mathrm{d}{\tilde{Z}}_{t}^{n}=\left(k\left(\theta -{\tilde{Z}}_{t}^{n}\right)+\frac{\lambda \gamma \sigma \rho \sqrt{{\tilde{Z}}_{t}^{n}{\tilde{v}}_{t}^{n}}}{1-\gamma }\right)\mathrm{d}t+\sigma \sqrt{{\tilde{Z}}_{t}^{n}}\hspace{0.25em}\mathrm{d}{B}_{t}^{Z} $,当$ \rho =0 $即$ {B}_{t}^{z}\mathrm{、}{B}_{t}^{s} $不相关时,$ {\tilde{v}}_{t}^{n}={v}_{t}^{n} $。
证明 参考文献[14]定理3.5。
定理2.1.3 HJB方程(1.9)解的表达式为$ V\left(t, w, {y}_{1}, \dots , {y}_{n}, z\right)=\frac{{\left(w-h\left(t\right)\right)}^{\gamma }}{\gamma }{g}^{c}\left(t, {y}_{1}, \dots , {y}_{n}, z\right) $,且$ g $满足式$ \left(2.5\right),h\left(t\right)= $ $ \frac{-p\left(1-{\mathrm{e}}^{-r\left(T-t\right)}\right)}{r} $,且当$ t\in \left[0, T\right], w > 0, {y}_{i} > 0, z > 0 $时,最优投资策略为
$$ {\pi }_{t}^{\mathrm{*}}=\frac{\lambda \left({W}_{t}+\frac{p\left(1-{\mathrm{e}}^{-r\left(T-t\right)}\right)}{r}\right)}{1-\gamma }+ \\ \frac{c\sigma \rho }{1-\gamma }\sqrt{\frac{{Z}_{t}}{{v}_{t}^{n}}}\frac{{g}_{z}\left({W}_{t}+\frac{p\left(1-{\mathrm{e}}^{-r\left(T-t\right)}\right)}{r}\right)}{g}。 $$ 在$ \rho \ne 0 $时,HJB方程的解可由Feynman-Kac定理将式(2.4)的解表出,并得出最优投资策略。下文将在$ \rho =0 $时,对于HJB方程进行求解。若$ \rho =0 $,则$ c=1, f=g $,且式(2.3)可化为
$$ 0={f}_{t}+\frac{1}{2}f\gamma \frac{{\lambda }^{2}\beta }{1-\gamma }+f\gamma r+\sum\limits _{i=1}^{n}{f}_{{y}_{i}}\left(z-{x}_{i}{y}_{i}\right)+ \\ {f}_{z}k\left(\theta -z\right)+\frac{1}{2}{\sigma }^{2}z{f}_{zz} 。 $$ (2.6) 若假设解的结构为$ f\left(t, {y}_{1}, \dots , {y}_{n}, z\right)=\mathrm{e}\mathrm{x}\mathrm{p}\left\{\phi \left(T-t\right)+{\sum }_{i=1}^{n}{\psi }_{i}\left(T-t\right){y}_{i}+\varphi \left(T-t\right)z\right\} $,其中$ \phi \left(0\right)={\psi }_{i}\left(0\right)=\varphi \left(0\right)=0 $,将上式及$ \beta ={v}_{0}+\sum\limits _{i=1}^{n}{q}_{i}{y}_{i} $代入式(2.6),并令$ \eta =\frac{1}{2}\frac{\gamma {\lambda }^{2}}{1-\gamma } $,有
$$ 0=-{\phi }_{t}+\gamma r+{v}_{0}\eta +\varphi k\theta + \\ {\sum }_{i=1}^{n}{y}_{i}\left(-{\psi }_{it}+\eta {q}_{i}-{\psi }_{i}{x}_{i}\right)+ \\ z\left(-{\varphi }_{t}+{\sum }_{i=1}^{n}{\psi }_{i}-k\varphi +\frac{1}{2}{\sigma }^{2}{\varphi }^{2}\right) \text{,} $$ 令
$$ {\phi }_{t}\left(T-t\right)=\gamma r+{v}_{0}\eta +\varphi \left(T-t\right)k\theta \text{,} $$ (2.7) $$ {\psi }_{it}\left(T-t\right)=\eta {q}_{i}-{\psi }_{i}\left(T-t\right){x}_{i} \text{,} $$ (2.8) $$ {\varphi }_{t}\left(T-t\right)=\sum\limits _{i=1}^{n}{\psi }_{i}\left(T-t\right)-k\varphi \left(T-t\right)+\frac{1}{2}{\sigma }^{2}{\varphi }^{2}\left(T-t\right) \text{,} $$ (2.9) 根据边界条件$ {\psi }_{i}\left(0\right)=0 $,由式(2.8)可解出
$$ {\psi }_{i}\left(T-t\right)=\eta \frac{{q}_{i}}{{x}_{i}}\left(1-{\mathrm{e}}^{-{x}_{i}\left(T-t\right)}\right)=\eta {q}_{i}{\int }_{0}^{T-t}{\mathrm{e}}^{-{x}_{i}s}\hspace{0.25em}\mathrm{d}s \text{,} $$ (2.10) 将式(2.9)中的求和项利用式(2.10) 表示为
$$ \sum\limits _{i=1}^{n}{\psi }_{i}\left(T-t\right)=\eta \sum\limits _{i=1}^{n}{q}_{i}{\int }_{0}^{T-t}{\mathrm{e}}^{-{x}_{i}s}\hspace{0.25em}\mathrm{d}s= \\ \eta {\int }_{0}^{T-t}{\int }_{0}^{\mathrm{\infty }}{\mathrm{e}}^{-xs}{\mu }^{n}\left(\mathrm{d}x\right)\mathrm{d}s \text{,} $$ 则式(2.7)~(2.9) 可重新表示为
$$ {\phi }_{t}\left(T-t\right)=\gamma r+{v}_{0}\eta +\varphi \left(T-t\right)k\theta \text{,} $$ $$ {\psi }_{i}\left(T-t\right)=\eta {q}_{i}{\int }_{0}^{T-t}{\mathrm{e}}^{-{x}_{i}s}\hspace{0.25em}\mathrm{d}s \text{,} $$ $$ {\varphi }_{t}\left(T-t\right)=\eta {\int }_{0}^{T-t}{\int }_{0}^{\mathrm{\infty }}{\mathrm{e}}^{-xs}{\mu }^{n}\left(\hspace{0.25em}\mathrm{d}x\right)\mathrm{d}s-k\varphi \left(T-t\right)+ \\ \frac{1}{2}{\sigma }^{2}{\varphi }^{2}\left(T-t\right) \text{,} $$ 其中$ \phi \left(0\right)=\varphi \left(0\right)=0 $。若式(2.9)的解存在,则式(2.7) 解必然存在,而根据Picard-Lindelof存在性定理,可知与$ \varphi $相关的微分方程(2.9)在有限的区间上存在局部解,可得定理:
定理2.1.4 当$ t\in \left[0, T\right], w > 0, {y}_{i} > 0, z > 0 $,$ \rho =0 $,边界条件为$ g\left(T, {y}_{1}, \dots , {y}_{n}, z\right)=1 $,式(2.6) 的解存在,表达式为$ f\left(t, {y}_{1}, \dots , {y}_{n}, z\right)=\mathrm{e}\mathrm{x}\mathrm{p}\left\{\phi \left(T-t\right)+{\sum }_{i=1}^{n}{\psi }_{i}\left(T-t\right){y}_{i}+\varphi \left(T-t\right)z\right\} $,
$$ {\psi }_{i}\left(T-t\right)=\eta {q}_{i}{\int }_{0}^{T-t}{\mathrm{e}}^{-{x}_{i}s}\hspace{0.25em}\mathrm{d}s \text{,} $$ (2.11) 且$ \eta =\frac{1}{2}\frac{\gamma {\lambda }^{2}}{1-\gamma } $。
另外,$ \phi $和$ \varphi $是如下常微分方程的解:
$$ {\phi }_{t}\left(T-t\right)=\gamma r+{v}_{0}\eta +\varphi \left(T-t\right)k\theta \text{,} $$ (2.12) $$ {\varphi }_{t}\left(T-t\right)=\eta {\int }_{0}^{T-t}{\int }_{0}^{\mathrm{\infty }}{\mathrm{e}}^{-xs}{\mu }^{n}\left(\mathrm{d}x\right)\mathrm{d}s-k\varphi \left(T-t\right)+ \\ \frac{1}{2}{\sigma }^{2}{\varphi }^{2}\left(T-t\right) \text{,} $$ (2.13) 边界条件为$ \phi \left(0\right)=\varphi \left(0\right)=0 $。
注2 式(2.13) 是Riccati方程。当$ \varphi $的解存在时,可推出$ \rho =0 $情况下$ f $的显式表达式。
定理2.1.5 当$ t\in \left[0, T\right], w > 0, {y}_{i} > 0, z > 0 $且$ \rho =0 $时,HJB方程(1.9)的解为$ V\left(t, w, {y}_{1}, \dots , {y}_{n}, z\right)=\frac{{\left(w-h\left(t\right)\right)}^{\gamma }}{\gamma }\mathrm{e}\mathrm{x}\mathrm{p}\left\{\phi \left(T-t\right)+{\sum }_{i=1}^{n}{\psi }_{i}\left(T-t\right){y}_{i}+\varphi \left(T-t\right)z\right\} $,$ {\psi }_{i} $由式(2.11)给出,$ \phi $和$ \varphi $分别由式(2.12)和(2.13)的解给出,且$ h\left(t\right)=\frac{-p\left(1-{\mathrm{e}}^{-r\left(T-t\right)}\right)}{r} $,最优投资策略为$ {\pi }_{t}^{\mathrm{*}}=\frac{\lambda \left({W}_{t}+\frac{p\left(1-{\mathrm{e}}^{-r\left(T-t\right)}\right)}{r}\right)}{1-\gamma } $。
上述过程对有关近似优化问题进行了求解,为说明模型的近似及求解有意义,将给出收敛性相关的定理。
当$ \rho \ne 0 $,根据定理2.1.2已知$ {\tilde{Z}}_{t}^{n} $(见参考文献[14]),结合式(1.6)~(1.8),将$ {\tilde{Z}}_{t}^{n} $改写为
$$ {\tilde{Z}}_{t}^{n}={\tilde{Z}}_{0}+{\int }_{0}^{t}k\left(\theta -{\tilde{Z}}_{s}^{n}\right)+ \\ \frac{\lambda \gamma \sigma \rho }{1-\gamma }\sqrt{{\tilde{Z}}_{s}^{n}}\sqrt{{v}_{0}+{\sum }_{i=1}^{n}{q}_{i}^{n}{\int }_{0}^{s}{\mathrm{e}}^{-\left(s-u\right){x}_{i}}{\tilde{Z}}_{u}^{n}\hspace{0.25em}\mathrm{d}u}\mathrm{d}s+ \\ \sigma {\int }_{0}^{t}\sqrt{{\tilde{Z}}_{s}^{n}}\hspace{0.25em}\mathrm{d}{B}_{s}^{Z} 。 $$ 定理2.1.6 [14] 在Skorohod拓扑中满足$ {\tilde{Z}}_{t}^{n}\Rightarrow {\tilde{Z}}_{t} $ ($ \Rightarrow $表示弱收敛),其中
$$ {\tilde{Z}}_{t}={\tilde{Z}}_{0}+{\int }_{0}^{t}k\left(\theta -{\tilde{Z}}_{s}\right)+ \\ \frac{\lambda \gamma \sigma \rho }{1-\gamma }\sqrt{{\tilde{Z}}_{s}}\sqrt{{v}_{0}+{\int }_{0}^{\mathrm{\infty }}{\int }_{0}^{s}{\mathrm{e}}^{-\left(s-u\right)x}{\tilde{Z}}_{u}\hspace{0.25em}\mathrm{d}u\mu \left(\mathrm{d}x\right)}\mathrm{d}s+ \\ \sigma {\int }_{0}^{t}\sqrt{{\tilde{Z}}_{s}}\hspace{0.25em}\mathrm{d}{B}_{s}^{Z} 。 $$ 对于财富过程的随机微分方程,利用“积分因子”$ {\mathrm{e}}^{-rt} $,可推导出积分表达式为
$$ {W}_{T}^{\pi , n}={\mathrm{e}}^{rT}{\int }_{0}^{T}\left(\lambda {\pi }_{s}{v}_{s}^{n}+p\right){\mathrm{e}}^{-rs}\mathrm{d}s+ \\ {\mathrm{e}}^{rT}{\int }_{0}^{T}{\pi }_{s}\sqrt{{v}_{s}^{n}}{\mathrm{e}}^{-rs}\hspace{0.25em}\mathrm{d}{B}_{s}^{S}+{w}_{0}{\mathrm{e}}^{rT} 。 $$ 若定义$ {V}_{n}\left({w}_{0}, {v}_{0}, {z}_{0};\pi \right)={E}_{{w}_{0}, {v}_{0}, {z}_{0}}\left[\frac{1}{\gamma }{\left({W}_{T}^{\pi , n}\right)}^{\gamma }\right], $ $ {V}_{n}\left({w}_{0}, {v}_{0}, {z}_{0}\right)=\underset{\pi }{\mathrm{s}\mathrm{u}\mathrm{p}}{V}_{n}\left({w}_{0}, {v}_{0}, {z}_{0};\pi \right) $,$ V\left({w}_{0}, {v}_{0}, {z}_{0};\pi \right)= $ $ {E}_{{w}_{0}, {v}_{0}, {z}_{0}}\left[\frac{1}{\gamma }{\left({W}_{T}^{\pi }\right)}^{\gamma }\right] $,可得如下定理。
定理2.1.7 对于固定策略$ \pi $,假设$ {W}_{T}^{\pi , n} $一致可积,则$ \underset{n\to \mathrm{\infty }}{\mathrm{l}\mathrm{i}\mathrm{m}}{V}_{n}\left({w}_{0}, {v}_{0}, {z}_{0};\pi \right)=V\left({w}_{0}, {v}_{0}, {z}_{0};\pi \right) $。
证明 由引理2中$ {v}_{t}^{n} $的单调收敛性有$ \underset{n\to \mathrm{\infty }}{\mathrm{l}\mathrm{i}\mathrm{m}}E\left[{\int }_{0}^{T}{\mathrm{e}}^{-2rs}{\pi }_{s}^{2}{\left(\sqrt{{v}_{s}}-\sqrt{{v}_{s}^{n}}\right)}^{2}\mathrm{d}s\right]=0 $,再利用Itô等距则有$ {\int }_{0}^{T}{\mathrm{e}}^{-rs}{\pi }_{s}\sqrt{{v}_{s}^{n}}\mathrm{d}{B}_{s}^{S} $均方收敛于$ {\int }_{0}^{T}{\mathrm{e}}^{-rs}{\pi }_{s}\sqrt{{v}_{s}}\mathrm{d}{B}_{s}^{S} $,便有$ {\int }_{0}^{T}{\mathrm{e}}^{-rs}{\pi }_{s}\sqrt{{v}_{s}^{n}}\mathrm{d}{B}_{s}^{S} $依分布收敛于$ {\int }_{0}^{T}{\mathrm{e}}^{-rs}{\pi }_{s}\sqrt{{v}_{s}}\mathrm{d}{B}_{s}^{S} $,根据$ {v}_{t}^{n} $的单调收敛性还有
$$ \underset{n\to \mathrm{\infty }}{\mathrm{l}\mathrm{i}\mathrm{m}}\left({\mathrm{e}}^{rT}{\int }_{0}^{T}\left(\lambda {\pi }_{s}{v}_{s}^{n}+p\right){\mathrm{e}}^{-rs}\mathrm{d}s+{\mathrm{e}}^{rT}{\int }_{0}^{T}{\pi }_{s}\sqrt{{v}_{s}^{n}}{\mathrm{e}}^{-rs}\hspace{0.25em}\mathrm{d}{B}_{s}^{S}\right)= \\ {\mathrm{e}}^{rT}{\int }_{0}^{T}\left(\lambda {\pi }_{s}{v}_{s}^{n}+p\right){\mathrm{e}}^{-rs}\mathrm{d}s+\underset{n\to \mathrm{\infty }}{\mathrm{l}\mathrm{i}\mathrm{m}}{\mathrm{e}}^{rT}{\int }_{0}^{T}{\pi }_{s}\sqrt{{v}_{s}^{n}}{\mathrm{e}}^{-rs}\hspace{0.25em}\mathrm{d}{B}_{s}^{S} \text{,} $$ 根据Skorokhod表示定理,存在一个概率空间使得$ {\int }_{0}^{T}{\pi }_{s}\sqrt{{v}_{s}^{n}}{\mathrm{e}}^{-rs}\mathrm{d}{B}_{s}^{S} $几乎必然收敛,此时有
$$ \underset{n\to \mathrm{\infty }}{\mathrm{l}\mathrm{i}\mathrm{m}}{W}_{T}^{\pi , n}=\underset{n\to \mathrm{\infty }}{\mathrm{l}\mathrm{i}\mathrm{m}}({\mathrm{e}}^{rT}{\int }_{0}^{T}\left(\lambda {\pi }_{s}{v}_{s}^{n}+p\right){\mathrm{e}}^{-rs}\mathrm{d}s+ \\ {\mathrm{e}}^{rT}{\int }_{0}^{T}{\pi }_{s}\sqrt{{v}_{s}^{n}}{\mathrm{e}}^{-rs}\hspace{0.25em}\mathrm{d}{B}_{s}^{S}+{w}_{0}{\mathrm{e}}^{rT}= \\ {\mathrm{e}}^{rT}{\int }_{0}^{T}\left(\lambda {\pi }_{\mathrm{s}}{v}_{\mathrm{s}}+p\right){\mathrm{e}}^{-rs}\mathrm{d}s+{\mathrm{e}}^{rT}{\int }_{0}^{T}{\pi }_{s}\sqrt{{v}_{s}}{\mathrm{e}}^{-rs}\hspace{0.25em}\mathrm{d}{B}_{s}^{S}+ \\ {w}_{0}{\mathrm{e}}^{rT}={W}_{T}^{\pi } \text{,} $$ 根据一致可积性,便可得$ \underset{n\to \mathrm{\infty }}{\mathrm{l}\mathrm{i}\mathrm{m}}{V}_{n}\left({w}_{0}, {v}_{0}, {z}_{0};\pi \right)=V\left({w}_{0}, {v}_{0}, {z}_{0};\pi \right) $,证毕。
定理2.1.8 当$ \underset{n\to \mathrm{\infty }}{\mathrm{l}\mathrm{i}\mathrm{m}}{V}_{n}\left({w}_{0}, {v}_{0}, {z}_{0}\right)=\tilde{V}\left({w}_{0}, {v}_{0}, {z}_{0}\right) $时,取$ n\to \mathrm{\infty } $且$ \varepsilon> 0 $,使得$ \left|{V}_{n}\right.\left({w}_{0}, {v}_{0}, {z}_{0};{\pi }^{n}\right)- $ $ V\left.\left({w}_{0}, {v}_{0}, {z}_{0};{\pi }^{n}\right)\right| < \frac{\varepsilon }{2} $,$ \left|\tilde{V}\left({w}_{0}, {v}_{0}, {z}_{0}\right)-\right.\left.{V}_{n}\left({w}_{0}, {v}_{0}, {z}_{0};{\pi }^{n}\right)\right| $ $< \frac{\varepsilon }{2} $,其中$ {\pi }_{t}^{n} $是近似模型中的最优策略,也是原投资组合问题(1.5) 的$ \varepsilon $-最优策略。
证明 由于$ \tilde{V}\left({w}_{0}, {v}_{0}, {z}_{0}\right)=\underset{n\to \mathrm{\infty }}{\mathrm{l}\mathrm{i}\mathrm{m}}\mathrm{s}\mathrm{u}{\mathrm{p}}_{\pi }{V}_{n}\left(\cdot ;\pi \right), $ $ V\left({w}_{0}, {v}_{0}, {z}_{0}\right)=\mathrm{s}\mathrm{u}{\mathrm{p}}_{\pi }\underset{n\to \mathrm{\infty }}{\mathrm{l}\mathrm{i}\mathrm{m}}{V}_{n}\left(\cdot ;\pi \right) $,此时则有$ \tilde{V}\left({w}_{0}, {v}_{0}, {z}_{0}\right)\ge $ $ V\left({w}_{0}, {v}_{0}, {z}_{0}\right) $,并且有
$$ 0\le V\left({w}_{0}, {v}_{0}, {z}_{0}\right)-V\left(\cdot ;{\pi }^{n}\right)\le \tilde{V}\left({w}_{0}, {v}_{0}, {z}_{0}\right)- \\ V\left(\cdot ;{\pi }^{n}\right.) \le \left|\tilde{V}\left({w}_{0}, {v}_{0}, {z}_{0}\right)-{V}_{n}\left(\cdot ;{\pi }^{n}\right)\right|+ \\ \left|{V}_{n}\left(\cdot ;{\pi }^{n}\right)-V\left(\cdot ;{\pi }^{n}\right)\right|\le \varepsilon 。 $$ 当$ \rho =0 $时,对于定义值函数的随机微分方程(2.12) 和(2.13),式(2.12) 并不依赖于$ n $。对于式(2.13),由引理1,当$ n\to \mathrm{\infty } $时有$ {\varphi }_{t}\left(T-t\right)=\eta {\int }_{0}^{T-t}{\int }_{0}^{\mathrm{\infty }}{\mathrm{e}}^{-xs}\mu \left(\mathrm{d}x\right)\mathrm{d}s-k\varphi \left(T-t\right)+\frac{1}{2}{\sigma }^{2}{\varphi }^{2}\left(T-t\right) $,其中$ {\varphi }_{0}=0 $,由$ \frac{{\left(t-s\right)}^{\alpha -1}}{\mathrm{\Gamma }\left(\alpha \right)}={\int }_{0}^{\mathrm{\infty }}{\mathrm{e}}^{-\left(t-s\right)x}\mu \left(\mathrm{d}x\right) $,可得$ {\int }_{0}^{\mathrm{\infty }}{\mathrm{e}}^{-sx}\mu \left(\mathrm{d}x\right)=\frac{{s}^{\alpha -1}}{\mathrm{\Gamma }\left(\alpha \right)} $。进一步有$ {\int }_{0}^{T-t}\frac{{s}^{\alpha }-1}{\mathrm{\Gamma }\left(\alpha \right)}\mathrm{d}s=\frac{{\left(T-t\right)}^{\alpha }}{\mathrm{\Gamma }\left(\alpha +1\right)} $,故式(2.12) 和式(2.13) 可化为
$$ {\phi }_{t}\left(T-t\right)=\gamma r+{v}_{0}\eta +\varphi \left(T-t\right)k\theta \text{,} $$ (2.14) $$ {\varphi }_{t}\left(T-t\right)=\eta \frac{{\left(T-t\right)}^{\alpha }}{\mathrm{\Gamma }\left(\alpha +1\right)}-k\varphi \left(T-t\right)+\frac{1}{2}{\sigma }^{2}{\varphi }^{2}\left(T-t\right) \text{,} $$ (2.15) 其中$ \phi \left(0\right)=\varphi \left(0\right)=0 $。
定理2.1.9 令$ {\varphi }^{n}\left(t\right) $为式(2.13) 的解,$ \varphi \left(t\right) $为式(2.15) 的解,则当$ n\to \mathrm{\infty } $时,$ {\varphi }^{n}\left(t\right)\to \varphi \left(t\right) $。
证明 将式(2.14) 和式(2.15) 分别表示为
$$ {\varphi }_{t}^{n}\left(T-t\right)=\eta {h}^{n}\left(t\right)-k{\varphi }^{n}\left(T-t\right)+\frac{1}{2}{\sigma }^{2}{\left({\varphi }^{n}\right)}^{2}\left(T-t\right) \text{,} $$ $$ {\varphi }_{t}\left(T-t\right)=\eta h\left(t\right)-k\varphi \left(T-t\right)+\frac{1}{2}{\sigma }^{2}{\varphi }^{2}\left(T-t\right) \text{,} $$ 其中,$ {h}^{n}\left(T-t\right)={\int }_{0}^{T-t}{\int }_{0}^{\mathrm{\infty }}{\mathrm{e}}^{-xs}{\mu }^{n}\left(\hspace{0.25em}\mathrm{d}x\right)\mathrm{d}s, h\left(T-t\right)=\frac{{\left(T-t\right)}^{\alpha }}{\mathrm{\Gamma }\left(\alpha +1\right)} $,由引理1可知,$ 0\le $ $ {h}^{n}\left(t\right)\le h\left(t\right), \underset{n\to \mathrm{\infty }}{\mathrm{l}\mathrm{i}\mathrm{m}}{h}^{n}\left(t\right)=h\left(t\right) $。令$ {q}^{n}\left(t\right)=\varphi \left(t\right)-{\varphi }^{n}\left(t\right) $,$ {q}^{n}\left(0\right)=0 $,此时有$ {q}_{t}^{n}\left(t\right)=\eta \left(h\left(t\right)-{h}^{n}\left(t\right)\right)-k{q}^{n}\left(t\right)-\frac{1}{2}{\sigma }^{2}{q}^{n}\left(t\right)\left(\varphi \left(t\right)+{\varphi }^{n}\left(t\right)\right) $,根据边界条件可得
$$ {q}^{n}\left(t\right)=\eta \mathrm{e}\mathrm{x}\mathrm{p}\left\{{\int }_{0}^{t}\frac{1}{2}{\sigma }^{2}\left(\varphi \left(u\right)+{\varphi }^{n}\left(u\right)\right)-k\hspace{0.25em}\mathrm{d}u\right\} $$ $$ \left({\int }_{0}^{t}\left(h\left(u\right)-{h}^{n}\left(u\right)\right){\mathrm{e}}^{{\int }_{0}^{u}\left(k-\frac{1}{2}{\sigma }^{2}\left(\varphi \left(s\right)+{\varphi }^{n}\left(s\right)\right)\mathrm{d}s\right.}\mathrm{d}u\right) 。 $$ 由于$ 0\le {h}^{n}\left(t\right)\le h\left(t\right) $,则$ {q}^{n}\left(t\right)\ge 0 $,进而有$ \varphi \left(t\right)\ge {\varphi }^{n}\left(t\right) $。令$ {\varphi }_{t}^{0}\left(T-t\right)=-{\varphi }^{0}\left(T-t\right)k+ $ $ \frac{1}{2}{\left({\varphi }^{0}\right)}^{2}\left(T-t\right){\sigma }^{2} $,同理可得$ {\varphi }^{n}\left(t\right)\ge {\varphi }^{0}\left(t\right) $,故当$ t $固定,$ {\varphi }^{n}\left(t\right) $是有界的,又知$ \underset{n\to \mathrm{\infty }}{\mathrm{l}\mathrm{i}\mathrm{m}}{h}^{n}\left(t\right)=h\left(t\right) $,由上式得$ \underset{n\to \mathrm{\infty }}{\mathrm{l}\mathrm{i}\mathrm{m}}{q}^{n}\left(t\right)=0 $,当$ n\to \mathrm{\infty } $时,$ {\varphi }^{n}\left(t\right)\to \varphi \left(t\right) $。
定理2.1.10 若序列$ {W}_{T}^{\pi , n} $一致可积,对于投资组合问题(1.5),当$ \rho =0 $,最优策略为$ {\pi }_{\mathrm{t}}^{\mathrm{*}}=\frac{\lambda \left({W}_{t}+\frac{p\left(1-{\mathrm{e}}^{-r\left(T-t\right)}\right)}{r}\right)}{1-\gamma } $时,值函数$ V\left({w}_{0}, {v}_{0}, {z}_{0}\right)=\frac{{\left({w}_{0}-h\left(0\right)\right)}^{\gamma }}{\gamma }\mathrm{e}\mathrm{x}\mathrm{p}\left\{\phi \left(T\right)+\varphi \left(T\right){z}_{0}\right\} $是最优的。其中,$ h\left(0\right)=\frac{-p\left(1-{\mathrm{e}}^{-rT}\right)}{r},\phi $和$ \varphi $分别是式(2.14)和(2.15) 的解。
证明 对于任意投资组合策略$ \pi $,有$ {E}_{{w}_{0}, {v}_{0}, {z}_{0}}\left[\frac{1}{\gamma }{\left({W}_{T}^{\pi , n}\right)}^{\gamma }\right]\le {E}_{{w}_{0}, {v}_{0}, {z}_{0}}\left[\frac{1}{\gamma }{\left({W}_{T}^{{\pi }^{\mathrm{*}}, n}\right)}^{\gamma }\right] $,对于不等式右侧,利用Feynman-Kac定理有
$$ {E}_{{w}_{0}, {v}_{0}, {z}_{0}}\left[\frac{1}{\gamma }{\left({W}_{T}^{{\pi }^{\mathrm{*}}, n}\right)}^{\gamma }\right]= \\ \frac{{\left({w}_{0}-h\left(0\right)\right)}^{\gamma }}{\gamma }{E}_{{w}_{0}, {v}_{0}, {z}_{0}}\left[\mathrm{e}\mathrm{x}\mathrm{p}\left\{{\int }_{0}^{T}\gamma r+\frac{\gamma {\lambda }^{2}}{2\left(1-\gamma \right)}{v}_{s}^{n}\mathrm{d}s\right\}\right]= \\ \frac{{\left({w}_{0}-h\left(0\right)\right)}^{\gamma }}{\gamma }\mathrm{e}\mathrm{x}\mathrm{p}\left\{\gamma rT\right\}{E}_{{w}_{0}, {v}_{0}, {z}_{0}}\left[\mathrm{e}\mathrm{x}\mathrm{p}\left\{{\int }_{0}^{T}\frac{\gamma {\lambda }^{2}}{2\left(1-\gamma \right)}{v}_{s}^{n}\mathrm{d}s\right\}\right] \text{,} $$ 根据$ {v}_{s}^{n} $的单调收敛性有$ \underset{n\to \mathrm{\infty }}{\mathrm{l}\mathrm{i}\mathrm{m}}{E}_{{w}_{0}, {v}_{0}, {z}_{0}}·\left[\mathrm{e}\mathrm{x}\mathrm{p}\left\{{\int }_{0}^{T}\frac{\gamma {\lambda }^{2}}{2\left(1-\gamma \right)}{v}_{s}^{n}\mathrm{d}s\right\}\right]={E}_{{w}_{0}, {v}_{0}, {z}_{0}}\left[\mathrm{e}\mathrm{x}\mathrm{p}\left\{{\int }_{0}^{T}\frac{\gamma {\lambda }^{2}}{2\left(1-\gamma \right)}{v}_{s}\mathrm{d}s\right\}\right] $,
另外,$ t=0 $时,$ {y}_{i}=0 $,故
$ \mathrm{e}\mathrm{x}\mathrm{p}\left\{\gamma rT\right\}{E}_{{w}_{0}, {v}_{0}, {z}_{0}}\left[\mathrm{e}\mathrm{x}\mathrm{p}\left\{{\int }_{0}^{T}\frac{\gamma {\lambda }^{2}}{2\left(1-\gamma \right)}{v}_{s}^{n}\mathrm{d}s\right\}\right]=\mathrm{e}\mathrm{x}\mathrm{p}\left\{{\phi }^{n}\left(T\right)+{\varphi }^{n}\left(T\right){z}_{0}\right\} $,由定理2.1.9知$ \underset{n\to \mathrm{\infty }}{\mathrm{l}\mathrm{i}\mathrm{m}}\mathrm{e}\mathrm{x}\mathrm{p}\left\{{\phi }^{n}\left(T\right)+{\varphi }^{n}\left(T\right){z}_{0}\right\}=\mathrm{e}\mathrm{x}\mathrm{p}\left\{\phi \left(T\right)+\varphi \left(T\right){z}_{0}\right\} $,则有
$$ \underset{n\to \mathrm{\infty }}{\mathrm{l}\mathrm{i}\mathrm{m}}{E}_{{w}_{0}, {v}_{0}, {z}_{0}}\left[\frac{1}{\gamma }{\left({W}_{T}^{{\pi }^{\mathrm{*}}, n}\right)}^{\gamma }\right]= \\ \frac{{\left({w}_{0}-h\left(0\right)\right)}^{\gamma }}{\gamma }\mathrm{e}\mathrm{x}\mathrm{p}\left\{\gamma rT\right\}{E}_{{w}_{0}, {v}_{0}, {z}_{0}}\left[\mathrm{e}\mathrm{x}\mathrm{p}\left\{{\int }_{0}^{T}\frac{\gamma {\lambda }^{2}}{2\left(1-\gamma \right)}{v}_{s}\mathrm{d}s\right\}\right]= \\ \frac{{\left({w}_{0}-h\left(0\right)\right)}^{\gamma }}{\gamma }\mathrm{e}\mathrm{x}\mathrm{p}\left\{\phi \left(T\right)+\varphi \left(T\right){z}_{0}\right\} 。 $$ 对于不等式左侧,由序列$ {W}_{T}^{\pi , n} $一致可积,根据定理2.1.7可知$ \underset{n\to \infty }{lim}{E}_{{w}_{0}, {v}_{0}, {z}_{0}}\left[\frac{1}{\gamma }{\left({W}_{T}^{\pi , n}\right)}^{\gamma }\right]={E}_{{w}_{0}, {v}_{0}, {z}_{0}}\left[\underset{n\to \infty }{lim}\frac{1}{\gamma }{\left({W}_{T}^{\pi , n}\right)}^{\gamma }\right] $ $ ={E}_{{w}_{0}, {v}_{0}, {z}_{0}}\left[\frac{1}{\gamma }{\left({W}_{T}^{\pi }\right)}^{\gamma }\right] $,故此时便可证得$ {E}_{{w}_{0}, {v}_{0}, {z}_{0}}\left[\frac{1}{\gamma }{\left({W}_{T}^{\pi }\right)}^{\gamma }\right]\le \frac{{\left({w}_{0}-h\left(0\right)\right)}^{\gamma }}{\gamma }\mathrm{e}\mathrm{x}\mathrm{p}\left\{\gamma rT\right\} $$ {E}_{{w}_{0}, {v}_{0}, {z}_{0}}\left[\mathrm{e}\mathrm{x}\mathrm{p}\left\{{\int }_{0}^{T}\frac{\gamma {\lambda }^{2}}{2\left(1-\gamma \right)}{v}_{s}\mathrm{d}s\right\}\right]=\frac{{\left({w}_{0}-h\left(0\right)\right)}^{\gamma }}{\gamma }\mathrm{e}\mathrm{x}\mathrm{p} $ $ \left\{\phi \left(T\right)+\varphi \left(T\right){z}_{0}\right\} $,而当$ {\pi }_{t}={\pi }_{t}^{\mathrm{*}} $时,等号成立。
2.2 按财富比例收取管理费用
对于按财富比例收取管理费用情形下的HJB方程(1.10),由2.1节的处理方式,有定理:
定理2.2.1 当$ t\in \left[0, T\right], w > 0, {y}_{i} > 0, z > 0 $,HJB方程(1.10) 的解存在,且表达式为$ V\left(t, w, {y}_{1}, \dots , {y}_{\mathrm{n}}, z\right)=\frac{{\left(w-h\left(t\right)\right)}^{\gamma }}{\gamma }{g}^{c}\left(t, {y}_{1}, \dots , {y}_{n}, z\right) $,其中$ c=\frac{1-\gamma }{1-\gamma +\gamma {\rho }^{2}},g $和$ h $分别满足
$$ 0=c{g}_{t}+g\left(\gamma r-\gamma \delta +\frac{1}{2}\frac{{\lambda }^{2}\beta \gamma }{1-\gamma }\right)+c\sum\limits _{i=1}^{n}{g}_{{y}_{i}}\left(z-{x}_{i}{y}_{i}\right)+ \\ c{g}_{z}\left(k\left(\theta -z\right)+\frac{\lambda \gamma \sigma \rho \sqrt{z\beta }}{1-\gamma }\right)+\frac{1}{2}{\sigma }^{2}cz{g}_{zz} \text{,} \\ h\left(t\right)=\frac{-p\left(1-{\mathrm{e}}^{\left(\delta -r\right)\left(T-t\right)}\right)}{r} 。 $$ (2.16) 式(2.16)的解$ g $可通过Feynman-Kac定理给出:
定理2.2.2 当$ t\in \left[0, T\right], w > 0, {y}_{i} > 0, z > 0 $,边界条件为$ g\left(T, {y}_{1}, \dots , {y}_{n}, z\right)=1 $时,式(2.16) 解为
$$ g\left(t, {y}_{1}, \dots , {y}_{n}, z\right)= \\ {E}_{t, {y}_{1}, \dots , {y}_{n}, z}\left[\mathrm{e}\mathrm{x}\mathrm{p}\left\{{\int }_{t}^{T}\left(\frac{\gamma r}{c}-\frac{\gamma \delta }{c}+\frac{1}{2}\frac{\gamma {\lambda }^{2}}{\left(1-\gamma \right)c}{\tilde{v}}_{s}^{n}\right)\mathrm{d}s\right\}\right] \text{,} $$ (2.17) 且$ c=\frac{1-\gamma }{1-\gamma +\gamma {\rho }^{2}} $,$ {\tilde{v}}_{t}^{n}={v}_{0}+\sum\limits _{i=1}^{n}{q}_{i}^{n}{\tilde{Y}}_{t}^{{x}_{i}^{n}}, \hspace{0.25em}\mathrm{d}{\tilde{Y}}_{t}^{x}=\left({\tilde{Z}}_{t}^{n}-x{\tilde{Y}}_{t}^{x}\right)\mathrm{d}t $,$ \mathrm{d}{\tilde{Z}}_{t}^{n}=\left(k\left(\theta -{\tilde{Z}}_{t}^{n}\right)+\frac{\lambda \gamma \sigma \rho \sqrt{{\tilde{Z}}_{t}^{n}{\tilde{v}}_{t}^{n}}}{1-\gamma }\right)\mathrm{d}t+\sigma \sqrt{{\tilde{Z}}_{t}^{n}}\hspace{0.25em}\mathrm{d}{B}_{t}^{Z} $,当$ \rho =0 $时,$ {\tilde{v}}_{t}^{n}={v}_{t}^{n} $。
由上述定理,可得如下结论:
定理2.2.3 HJB方程(1.10)解的表达式为$ V\left(t, w, {y}_{1}, \dots , {y}_{n}, z\right)=\frac{{\left(w-h\left(t\right)\right)}^{\gamma }}{\gamma }{g}^{c}\left(t, {y}_{1}, \dots , {y}_{n}, z\right) $,且$ g $满足式(2.17),$ h\left(t\right)= $ $ \frac{-p\left(1-{\mathrm{e}}^{\left(\delta -r\right)\left(T-t\right)}\right)}{r} $,且当$ t\in \left[0, T\right], w > 0, {y}_{i} > 0, z > 0 $时,最优投资策略为
$$ {\pi }_{t}^{\mathrm{*}}=\frac{\lambda \left({W}_{t}+\frac{p\left(1-{\mathrm{e}}^{\left(\delta -r\right)\left(T-t\right)}\right)}{r}\right)}{1-\gamma }+ \\ \frac{c\sigma \rho }{1-\gamma }\sqrt{\frac{{Z}_{t}}{{v}_{t}^{n}}}\frac{{g}_{z}\left({W}_{t}+\frac{p\left(1-{\mathrm{e}}^{\left(\delta -r\right)\left(T-t\right)}\right)}{r}\right)}{g}。 $$ 当$ \rho =0 $时,按财富比例收取管理费用情形下的HJB方程的解可显式表出:
定理2.2.4 当$ t\in \left[0, T\right], w > 0, {y}_{i} > 0, z > 0 $,$ \rho =0 $,边界条件为$ g\left(T, {y}_{1}, \dots , {y}_{n}, z\right)=1 $,式(2.16)的解存在,表达式为$ g\left(t, {y}_{1}, \dots , {y}_{n}, z\right)=\mathrm{e}\mathrm{x}\mathrm{p}\left\{\phi \left(T-t\right)+\sum\limits _{i=1}^{n}{\psi }_{i}\left(T-t\right){y}_{i}+\varphi \left(T-t\right)z\right\} $,其中
$$ {\psi }_{i}\left(T-t\right)=\eta {q}_{i}{\int }_{0}^{T-t}{\mathrm{e}}^{-{x}_{i}s}\hspace{0.25em}\mathrm{d}s \text{,} $$ (2.18) 且$ \eta =\frac{1}{2}\frac{\gamma {\lambda }^{2}}{1-\gamma },\phi $和$ \varphi $是如下微分方程的解:
$$ {\phi }_{t}\left(T-t\right)=\gamma r-\gamma \delta +{v}_{0}\eta +\varphi \left(T-t\right)k\theta \text{,} $$ (2.19) $$ {\varphi }_{t}\left(T-t\right)=\eta {\int }_{0}^{T-t}{\int }_{0}^{\mathrm{\infty }}{\mathrm{e}}^{-xs}{\mu }^{n}\left(\mathrm{d}x\right)\mathrm{d}s-k\varphi \left(T-t\right)+ \\ \frac{1}{2}{\sigma }^{2}{\varphi }^{2}\left(T-t\right), $$ (2.20) 边界条件为$ \phi \left(0\right)=\varphi \left(0\right)=0 $。
定理2.2.5 当$ t\in \left[0, T\right], w > 0, {y}_{i} > 0, z > 0 $且$ \rho =0 $时,HJB方程(1.10)的解为
$$ V\left(t, w, {y}_{1}, \dots , {y}_{n}, z\right)= \\ \frac{{\left(w-h\left(t\right)\right)}^{\gamma }}{\gamma }\mathrm{e}\mathrm{x}\mathrm{p}\left\{\phi \left(T-t\right)+\sum\limits _{i=1}^{n}{\psi }_{i}\left(T-t\right){y}_{i}+\varphi \left(T-t\right)z\right\} \text{,} $$ 其中$ h\left(t\right)=\frac{-p\left(1-{\mathrm{e}}^{\left(\delta -r\right)\left(T-t\right)}\right)}{r},{\psi }_{i} $由式(2.18)给出,$ \phi $和$ \varphi $分别由式(2.19)和式(2.20)的解给出,最优投资组合策略为$ {\pi }_{t}^{\mathrm{*}}=\frac{\lambda \left({W}_{t}+\frac{p\left(1-{\mathrm{e}}^{\left(\delta -r\right)\left(T-t\right)}\right)}{r}\right)}{1-\gamma } $。
2.3 按工资比例收取管理费用
对于按工资比例收取管理费用情形下的HJB方程(1.11),由$ 2.1 $节的处理方式,得如下定理:
定理2.3.1 当$ t\in \left[0, T\right], w > 0, {y}_{i} > 0, z > 0 $,HJB方程(1.11)的解存在,且表达式为$ V\left(t, w, {y}_{1}, \dots , {y}_{\mathrm{n}}, z\right)=\frac{{\left(w-h\left(t\right)\right)}^{\gamma }}{\gamma }{g}^{c}\left(t, {y}_{1}, \dots , {y}_{n}, z\right) $,其中$ c=\frac{1-\gamma }{1-\gamma +\gamma {\rho }^{2}},g $和$ h $分别满足
$$ 0=c{g}_{t}+g\left(\gamma r+\frac{1}{2}\frac{{\lambda }^{2}\beta \gamma }{1-\gamma }\right)+c\sum\limits _{i=1}^{n}{g}_{{y}_{i}}\left(z-{x}_{i}{y}_{i}\right)+ \\ c{g}_{z}\left(k\left(\theta -z\right)+\frac{\lambda \gamma \sigma \rho \sqrt{z\beta }}{1-\gamma }\right)+\frac{1}{2}{\sigma }^{2}cz{g}_{zz} \text{,} \\ h\left(t\right)=\frac{-p{\mathrm{e}}^{-a}\left(1-{\mathrm{e}}^{-r\left(T-t\right)}\right)}{r} 。 $$ (2.21) 式(2.20)的解$ g $可通过Feynman-Kac定理给出:
定理2.3.2 当$ t\in \left[0, T\right], w > 0, {y}_{i} > 0, z > 0 $,且边界条件为$ g\left(T, {y}_{1}, \dots , {y}_{n}, z\right)=1 $时,式(2.21) 解为
$$ g\left(t, {y}_{1}, \dots , {y}_{n}, z\right)= \\ {E}_{t, {y}_{1}, \dots , {y}_{n}, z}\left[\mathrm{e}\mathrm{x}\mathrm{p}\left\{{\int }_{t}^{T}\left(\frac{\gamma r}{c}+\frac{1}{2}\frac{\gamma {\lambda }^{2}}{\left(1-\gamma \right)c}{\tilde{v}}_{s}^{n}\right)\mathrm{d}s\right\}\right] \text{,} $$ (2.22) 且$ c=\frac{1-\gamma }{1-\gamma +\gamma {\rho }^{2}} $,$ {\tilde{v}}_{t}^{n}={v}_{0}+\sum\limits _{i=1}^{n}{q}_{i}^{n}{\tilde{Y}}_{t}^{{x}_{i}^{n}}, \hspace{0.25em}\mathrm{d}{\tilde{Y}}_{t}^{x}=\left({\tilde{Z}}_{t}^{n}-x{\tilde{Y}}_{t}^{x}\right)\mathrm{d}t $,$ \mathrm{d}{\tilde{Z}}_{t}^{n}=\left(k\left(\theta -{\tilde{Z}}_{t}^{n}\right)+\frac{\lambda \gamma \sigma \rho \sqrt{{\tilde{Z}}_{t}^{n}{\tilde{v}}_{t}^{n}}}{1-\gamma }\right)\mathrm{d}t+\sigma \sqrt{{\tilde{Z}}_{t}^{n}}\hspace{0.25em}\mathrm{d}{B}_{t}^{Z} $,当$ \rho =0 $时,$ {\tilde{v}}_{t}^{n}={v}_{t}^{n} $。
由上述定理,可得如下结论:
定理2.3.3 HJB方程(1.11)解的表达式为$ V\left(t, w, {y}_{1}, \dots , {y}_{n}, z\right)=\frac{{\left(w-h\left(t\right)\right)}^{\gamma }}{\gamma }{g}^{c}\left(t, {y}_{1}, \dots , {y}_{n}, z\right) $,且$ g $满足式$ \left(2.22\right),h\left(t\right)= $ $ \frac{-p{\mathrm{e}}^{-a}\left(1-{\mathrm{e}}^{-r\left(T-t\right)}\right)}{r} $,且当$ t\in \left[0, T\right], w > 0, {y}_{i} > 0, z > 0 $时,最优投资策略为
$$ {\pi }_{t}^{\mathrm{*}}=\frac{\lambda \left({W}_{t}+\frac{p{\mathrm{e}}^{-a}\left(1-{\mathrm{e}}^{-r\left(T-t\right)}\right)}{r}\right)}{1-\gamma }+ \\ \frac{c\sigma \rho }{1-\gamma }\sqrt{\frac{{Z}_{t}}{{v}_{t}^{n}}}\frac{{g}_{z}\left({W}_{t}+\frac{p{\mathrm{e}}^{-a}\left(1-{\mathrm{e}}^{-r\left(T-t\right)}\right)}{r}\right)}{g}。 $$ $ \rho =0 $时,按财富比例收取管理费用情形下的HJB方程的解可显式表出:
定理2.3.4 当$ t\in \left[0, T\right], w > 0, {y}_{i} > 0, z > 0 $,$ \rho =0 $,边界条件为$ g\left(T, {y}_{1}, \dots , {y}_{n}, z\right)=1 $,式(2.21) 的解存在,表达式为$ g\left(t, {y}_{1}, \dots , {y}_{n}, z\right)=\mathrm{e}\mathrm{x}\mathrm{p}\left\{\phi \left(T-t\right)+\sum\limits _{i=1}^{n}{\psi }_{i}\left(T-t\right){y}_{i}+\varphi \left(T-t\right)z\right\} $,其中
$$ {\psi }_{i}\left(T-t\right)=\eta {q}_{i}{\int }_{0}^{T-t}{\mathrm{e}}^{-{x}_{i}s}\hspace{0.25em}\mathrm{d}s \text{,} $$ (2.23) 且$ \eta =\frac{1}{2}\frac{\gamma {\lambda }^{2}}{1-\gamma },\phi $和$ \varphi $是如下微分方程的解:
$$ {\phi }_{t}\left(T-t\right)=\gamma r+{v}_{0}\eta +\varphi \left(T-t\right)k\theta \text{,} $$ (2.24) $$ {\varphi }_{t}\left(T-t\right)=\eta {\int }_{0}^{T-t}{\int }_{0}^{\mathrm{\infty }}{\mathrm{e}}^{-xs}{\mu }^{n}\left(\mathrm{d}x\right)\mathrm{d}s-k\varphi \left(T-t\right)+ \\ \frac{1}{2}{\sigma }^{2}{\varphi }^{2}\left(T-t\right), $$ (2.25) 边界条件为$ \phi \left(0\right)=\varphi \left(0\right)=0 $。
定理2.3.5 当$ t\in \left[0, T\right], w > 0, {y}_{i} > 0, z > 0 $且$ \rho =0 $时,HJB方程(1.11)的解为
$$ V\left(t, w, {y}_{1}, \dots , {y}_{n}, z\right)= \\ \frac{{\left(w-h\left(t\right)\right)}^{\gamma }}{\gamma }\mathrm{e}\mathrm{x}\mathrm{p}\left\{\phi \left(T-t\right)+\sum\limits _{i=1}^{n}{\psi }_{i}\left(T-t\right){y}_{i}+\varphi \left(T-t\right)z\right\} \text{,} $$ 式中$ h\left(t\right)=\frac{-p{\mathrm{e}}^{-a}\left(1-{\mathrm{e}}^{-r\left(T-t\right)}\right)}{r},{\psi }_{i} $由式(2.23)给出,$ \phi $和$ \varphi $分别由式(2.24)和式(2.25)的解给出,最优投资组合策略为$ {\pi }_{t}^{\mathrm{*}}=\frac{\lambda \left({W}_{t}+\frac{p{\mathrm{e}}^{-a}\left(1-{\mathrm{e}}^{-r\left(T-t\right)}\right)}{r}\right)}{1-\gamma } $。
对于分数阶Heston模型下的不同收取管理费用方式的DC型养老金最优投资组合问题,收敛性的证明同2.1节类似。参照文献[10],对比按资产财富比例和按工资比例收费方式下的养老金终端财富的最大化期望效用,对于该问题同样可推出等价管理费用,故养老金终端财富的最大化期望效用分别为:
$$ {V}_{1}\left({w}_{0}, {v}_{0}, {z}_{0}\right)=\frac{{\left(w-{h}_{1}\left(0\right)\right)}^{\gamma }}{\gamma }\mathrm{e}\mathrm{x}\mathrm{p}\left\{{\phi }_{1}\left(T\right)+{\varphi }_{1}\left(T\right){z}_{0}\right\} \text{,} $$ (2.26) $$ {V}_{2}\left({w}_{0}, {v}_{0}, {z}_{0}\right)=\frac{{\left(w-{h}_{2}\left(0\right)\right)}^{\gamma }}{\gamma }\mathrm{e}\mathrm{x}\mathrm{p}\left\{{\phi }_{2}\left(T\right)+{\varphi }_{2}\left(T\right){z}_{0}\right\} \text{,} $$ (2.27) 其中,$ {h}_{1}\left(0\right)=\frac{-p\left(1-{\mathrm{e}}^{\left(\delta -r\right)T}\right)}{r},{h}_{2}\left(0\right)=\frac{-p{\mathrm{e}}^{-a}\left(1-{\mathrm{e}}^{-rT}\right)}{r}, $ $ {\phi }_{1} $和$ {\varphi }_{1} $分别由式(2.19)和(2.20)的解给出,$ {\phi }_{2} $和$ {\varphi }_{2} $分别由式(2.24)和(2.25)的解给出,令$ {V}_{1}\left({w}_{0}, {v}_{0}, {z}_{0}\right)={V}_{2}\left({w}_{0}, {v}_{0}, {z}_{0}\right) $,化简可得
$$ {\left({w}_{0}+\frac{p\left(1-{\mathrm{e}}^{\left(\delta -r\right)T}\right)}{r}\right)}^{\gamma }{\mathrm{e}}^{\gamma \delta T}={\left({w}_{0}+\frac{p{\mathrm{e}}^{-a}\left(1-{\mathrm{e}}^{-rT}\right)}{r}\right)}^{\gamma } \text{,} $$ 进一步化简有$ a=\mathrm{l}\mathrm{n}\frac{p\left(1-{\mathrm{e}}^{-rT}\right)}{r{w}_{0}\left({\mathrm{e}}^{\delta T}-1\right)+p\left({\mathrm{e}}^{\delta T}-{\mathrm{e}}^{\left(2\delta -r\right)T}\right)} $,当$ \delta $和$ a $满足该式时,在2种收取管理费方式下可得等价的养老金终端财富的最大化期望效用,此时管理费用便为等价管理费用。
3. 算例分析
该节将模拟分数阶Heston模型框架下养老金财富过程的路径,分析不同收取管理费用方式下相关参数的变化对于养老金财富过程的影响。对于养老金财富过程$ {W}_{t}^{\pi } $以及$ {Z}_{t} $采用欧拉离散方法近似,参照文献[14]对式(1.3)采用前向欧拉离散化方法近似$ {v}_{k}={v}_{0}+{h}^{\alpha }\sum\limits _{j=0}^{k-1}\left(\frac{{\left(k-j\right)}^{\alpha }-{\left(k-j-1\right)}^{\alpha }}{\mathrm{\Gamma }\left(\alpha +1\right)}{Z}_{j}\right) $,式中$ h $取$ 0.001 $,并设置其他参数为
$$ \begin{array}{c}{w}_{0}=100, r=0.02, \lambda =0.5, \gamma =-3, p=0.3, {v}_{0}=0.1, \\ {z}_{0}=0.1, k=3, \theta =0.2, \sigma =0.45, T=30\mathrm{。}\end{array} $$ 当无管理费用时,令$ \alpha =0.1 $,模拟波动率过程及其养老金财富过程如图 1所示,波动率过程与文献[14]中所示的波动率过程波动范围较为一致,且养老金财富过程路径呈上升趋势符合预期。
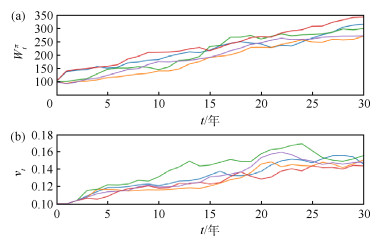 图 1 无管理费用(a)养老金财富过程;(b)波动率过程 注:Wtπ为养老金财富值,vt为波动率,t为时间,不同颜色线条分别代表养老金财富过程或波动率过程的不同路径。
 下载:
全尺寸图片
令$ \alpha =\left\{\mathrm{0.1, 0.3, 0.6}\right\} $,模拟波动率过程$ {v}_{t} $及最优投资策略$ {\pi }_{t} $如图 2所示,表明波动率过程$ {v}_{t} $整体呈递增趋势,且$ \alpha $越大越平滑,同时也可观察到分数阶Heston模型下波动率过程的长期记忆性和自相似性,较好地刻画了金融市场的动态特征。另外,$ \alpha $的增大会使$ {\pi }_{t} $减小,即会使得养老金管理者一定程度上减小在风险资产上的投资,从而保证收益的最大化。
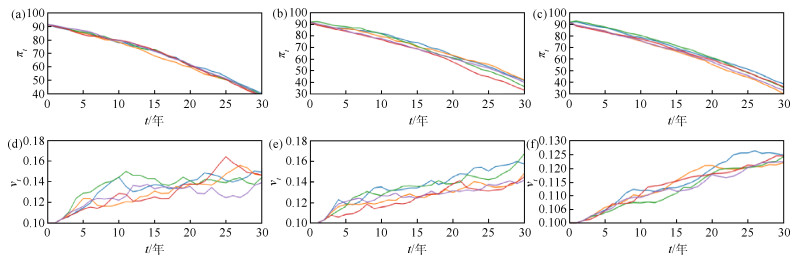 图 2 取不同值时的波动率过程及最优投资策略(a)最优投资策略(a=0.1);(b)波动率过程(a=0.1);(c)最优投资策略(a=0.3);(d)波动率过程(a=0.3);(e)最优投资策略(a=0.6);(f)波动率过程(a=0.6) 注:为最优投资策略,不同颜色线条分别代表最优投资策略或波动率过程的不同路径。下载:
全尺寸图片
对于按财富比例收取管理费用的方式,令比例$ \delta $分别为0.01、0.02和0.03,得财富过程如图 3所示。对于按工资比例收取管理费用的方式,令$ a $分别为0.1、0.3和0.6,得财富过程如图 4所示。当$ \delta =0.01 $以及$ a=0.1 $时,相应的财富过程增长幅度相似。利用同样的比较方式,$ \delta =0.02 $对应$ a=0.3,\delta =0.03 $对应$ a=0.6 $。可见,当初始值和某些参数固定时,不同收取管理费用方式或收取不同比例的管理费其养老金投资组合问题的终端财富会有差异,且无论何种方式终端财富较图 1都有明显减少,这较符合实际。另外,当作为缴费者面临不同收取管理费用的方式时,可通过对比养老金终端财富,从而选择效益最大化的方式,例养老金管理者提供按财富比例且$ \delta =0.01 $以及按工资比例且$ a=0.3 $收取管理费用的2种方式,参保人应该倾向于选择按财富比例且$ \delta =0.01 $的缴纳管理费用方式,以最大化终端财富。
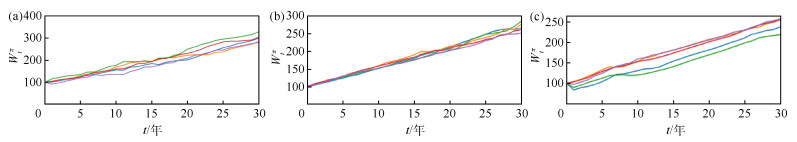 图 3 按财富比例收取管理费用(a)财富过程(δ=0.01);(b)财富过程(δ=0.02);(c)财富过程(δ=0.03) 注:不同颜色线条分别代表养老金财富过程的不同路径。下载:
全尺寸图片
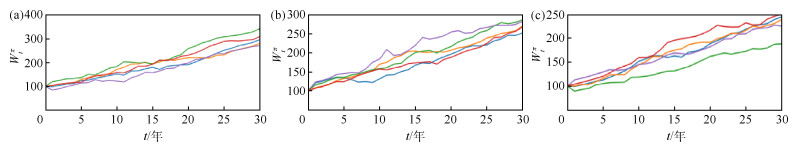 图 4 按工资比例收取管理费用(a)财富过程(a=0.1);(b)财富过程(a=0.3);(c)财富过程(a=0.6) 注:不同颜色线条分别代表养老金财富过程的不同路径。下载:
全尺寸图片
-
图 1 无管理费用
(a)养老金财富过程;(b)波动率过程 注:Wtπ为养老金财富值,vt为波动率,t为时间,不同颜色线条分别代表养老金财富过程或波动率过程的不同路径。
下载:
全尺寸图片
图 2 取不同值时的波动率过程及最优投资策略
(a)最优投资策略(a=0.1);(b)波动率过程(a=0.1);(c)最优投资策略(a=0.3);(d)波动率过程(a=0.3);(e)最优投资策略(a=0.6);(f)波动率过程(a=0.6) 注:为最优投资策略,不同颜色线条分别代表最优投资策略或波动率过程的不同路径。
下载:
全尺寸图片
图 3 按财富比例收取管理费用
(a)财富过程(δ=0.01);(b)财富过程(δ=0.02);(c)财富过程(δ=0.03) 注:不同颜色线条分别代表养老金财富过程的不同路径。
下载:
全尺寸图片
图 4 按工资比例收取管理费用
(a)财富过程(a=0.1);(b)财富过程(a=0.3);(c)财富过程(a=0.6) 注:不同颜色线条分别代表养老金财富过程的不同路径。
下载:
全尺寸图片
-
[1] XIAO J, HONG Z, QIN C. The constant elasticity of variance(CEV) model and the Legendre transform-dual solution for annuity contracts[J]. Insurance Mathematics & Economics, 2007, 40(2): 302-310. [2] GAO J. Optimal portfolios for DC pension plans under a CEV model[J]. Insurance Mathematics & Economics, 2009, 44(3): 479-490. [3] COX J C, ROSS S A. The valuation of options for alternative stochastic processes[J]. Journal of Financial Economics, 1976, 3(1/2): 145-166. [4] GUAN G, LIANG Z. Optimal management of DC pension plan in a stochastic interest rate and stochastic volatility framework[J]. Insurance Mathematics & Economics, 2014, 57: 58-66. [5] KRITZER B E, KAY S J, SINHA T. Next generation of individual account pension reforms in Latin America[J]. Social Security Bulletin, 2011, 71(1): 35-76. [6] CHAVEZ-BEDOYA L. Determining equivalent charges on flow and balance in individual account pension systems[J]. Journal of Economics, Finance and Administrative Science, 2016, 21(40): 2-7. doi: 10.1016/j.jefas.2016.03.003 [7] HESTON S L. A closed-form solution for options with stochastic volatility with applications to bond and currency options[J]. Review of Financial Studies, 1993, 6(2): 327-343. doi: 10.1093/rfs/6.2.327 [8] KRAFT H. Optimal portfolios and Heston's stochastic volatility model: an explicit solution for power utility[J]. Quantitative Finance, 2005, 5(3): 303-313. [9] KALLSEN J, MUHLE-KARBE J. Utility maximization in affine stochastic volatility models[J]. International Journal of Theoretical and Applied Finance, 2010, 13(3): 459-477. [10] 李方超, 张成科, 朱怀念. Heston模型下DC型养老金等价管理费用问题研究[J]. 中国管理科学, 2019, 27(12): 11-21. https://www.cnki.com.cn/Article/CJFDTOTAL-ZGGK201912002.htm [11] COMTE F, COUTIN L, RENAULT E. Affine fractional stochastic volatility models[J]. Annals of Finance, 2012, 8(2): 337-78. [12] SAROL Y, VIENS F G, ZHANG T. Portfolio optimization with consumption in a fractional Black-Scholes market[J]. Communications on Stochastic Analysis, 2007, 1(3): 2. [13] FOUQUE J P, HU R. Optimal portfolio under fast mean-reverting fractional stochastic environment[J]. SIAM Journal on Financial Mathematics, 2018, 9(2): 564-601. [14] BAUERLE N, DESMETTRE S. Portfolio optimization in fractional and rough Heston models[J]. SIAM Journal on Financial Mathematics, 2020, 11(1): 240-273. [15] HEATH D, SCHWEIZER M. Martingales versus PDEs in finance: an equivalence result with examples[J]. Journal of Applied Probability, 2000, 37(4): 947-957. [16] GOMEZH D, STEWART F. Comparison of costs and fees in countries with private defined contribution pension systems[J]. International Organisation of Pension Supervisors, 2008: 6. [17] WHITEHOUSE E. Administrative charges for funded pensions: comparison and assessment of 13 countries[J]. Private Pension Systems(Administrative Costs and Reforms), 2001: 85-154.